猜你想问
穗恒运A第三季度报告核心内容是什么?
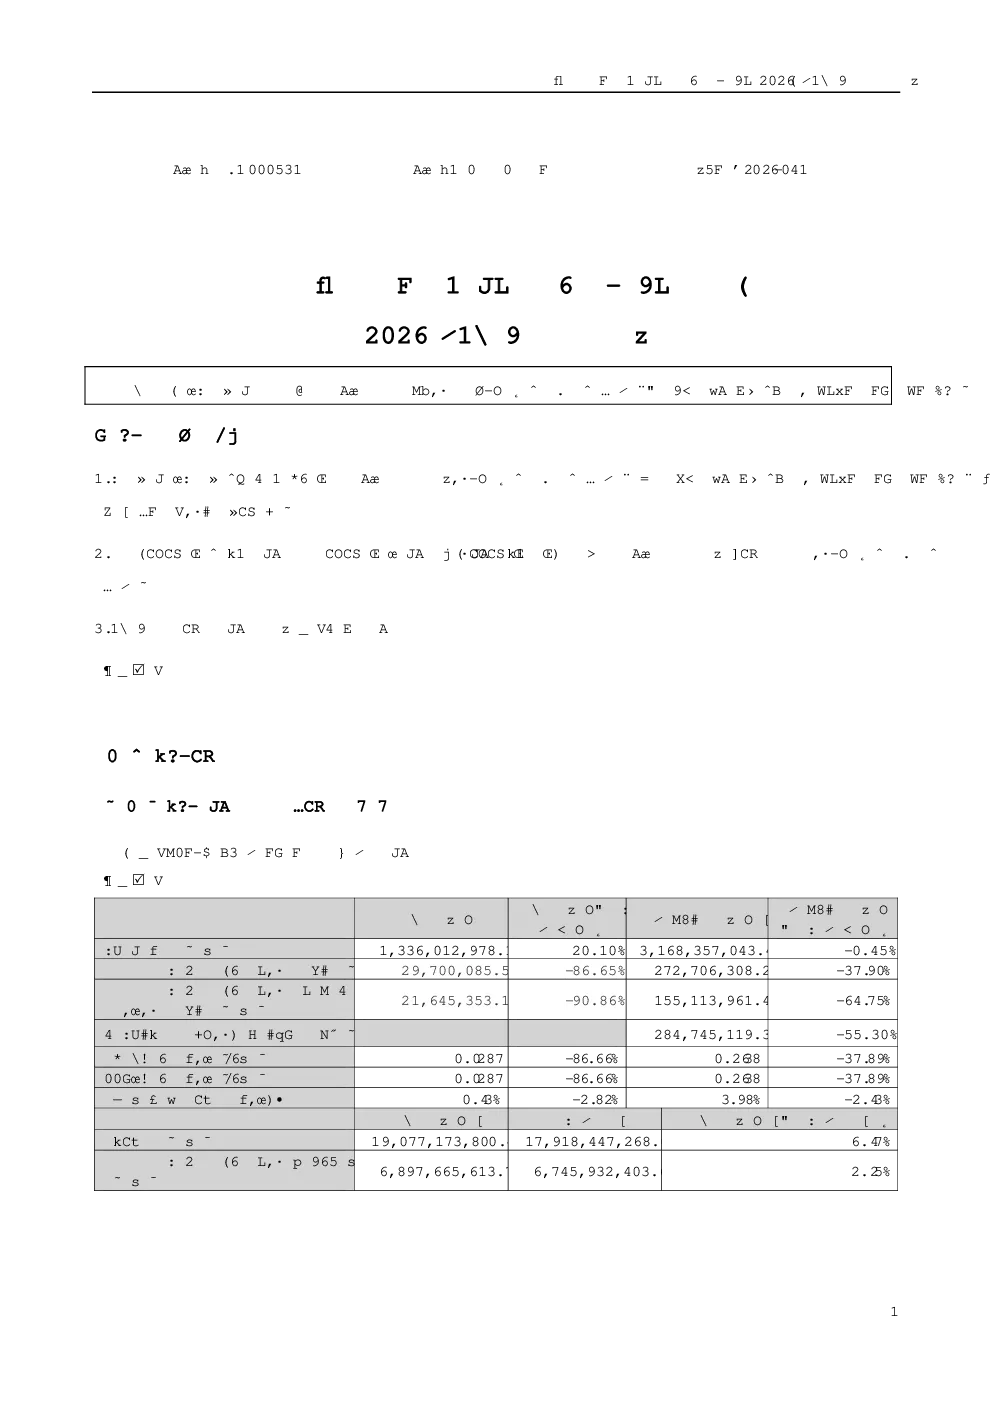
穗恒运A第三季度报告显示公司业绩显著下滑,净利润、扣非净利润、每股收益等关键指标均大幅下降,主要受上网电价量下降和燃料价格上升影响。货币资金增加主要来自出售股权及银行借款,应收票据大幅减少,应收账款增加。在建工程显著增加,主要因多个电力项目投入。短期借款减少,应付职工薪酬和应付款项增加。其他收益增加主要因政府补助,信用减值损失减少。报告还显示资产减值损失增加,主要因上年同期子公司转回存货跌价准备。总体来看,公司经营面临较大压力,财务结构发生明显变化。
穗恒运A所属赛道发展趋势如何?
穗恒运A所属赛道为电力热力行业,当前行业面临上网电价下降和燃料成本上升的双重压力,市场竞争加剧。政策层面推动能源结构转型,鼓励清洁能源发展,对传统能源企业提出更高要求。技术方面,智慧能源、储能技术、碳捕集利用与封存(CCUS)等成为行业发展趋势。企业需加强技术创新和成本控制,拓展多元化经营模式以应对市场变化。穗恒运A积极参与新能源项目,如热电联产和光伏修复工程,符合行业发展趋势,但需关注政策风险和市场竞争。
穗恒运A第三季度报告重点分析了哪些方向?
穗恒运A第三季度报告重点分析了经营业绩下滑的原因,包括上网电价和燃料成本变化对盈利能力的影响。报告详细披露了财务指标变动情况,如货币资金来源、应收账款增加、在建工程投入等,揭示了公司财务结构变化。此外,报告还关注了投资活动,如出售股权收回现金、投资收益增加等,以及筹资活动,如偿还债务减少等。报告显示公司在应对市场变化方面采取了一系列措施,如增加政府补助收入、处置固定资产收回现金等,但经营压力依然较大。
当前电力热力行业市场现状如何?
当前电力热力行业市场现状复杂,一方面,电力市场化改革推进,上网电价形成机制变化,导致部分企业盈利能力下降。另一方面,能源结构调整加速,新能源占比提升,传统能源企业面临转型压力。市场竞争方面,大型能源集团凭借规模优势占据主导地位,中小企业生存空间受挤压。政策层面,政府鼓励清洁能源发展,对传统能源企业提出更高环保和效率要求。穗恒运A作为区域性能源企业,需在市场竞争和政策变化中寻求平衡发展路径。
投资穗恒运A需关注哪些风险?
投资穗恒运A需关注多重风险。经营风险方面,公司业绩受上网电价和燃料成本影响较大,政策调整可能进一步加剧经营压力。财务风险方面,公司负债水平较高,短期偿债压力较大,需关注现金流状况。行业风险方面,电力热力行业竞争激烈,技术变革加速,企业需持续投入研发以保持竞争力。此外,公司参与多个在建工程,项目进度和投资回报存在不确定性。政策风险方面,能源结构调整和环保政策趋严可能对公司经营产生不利影响。投资者需密切关注公司经营状况和行业动态,谨慎评估投资风险。