猜你想问
唐山港2026年第三季度报告核心内容有哪些?
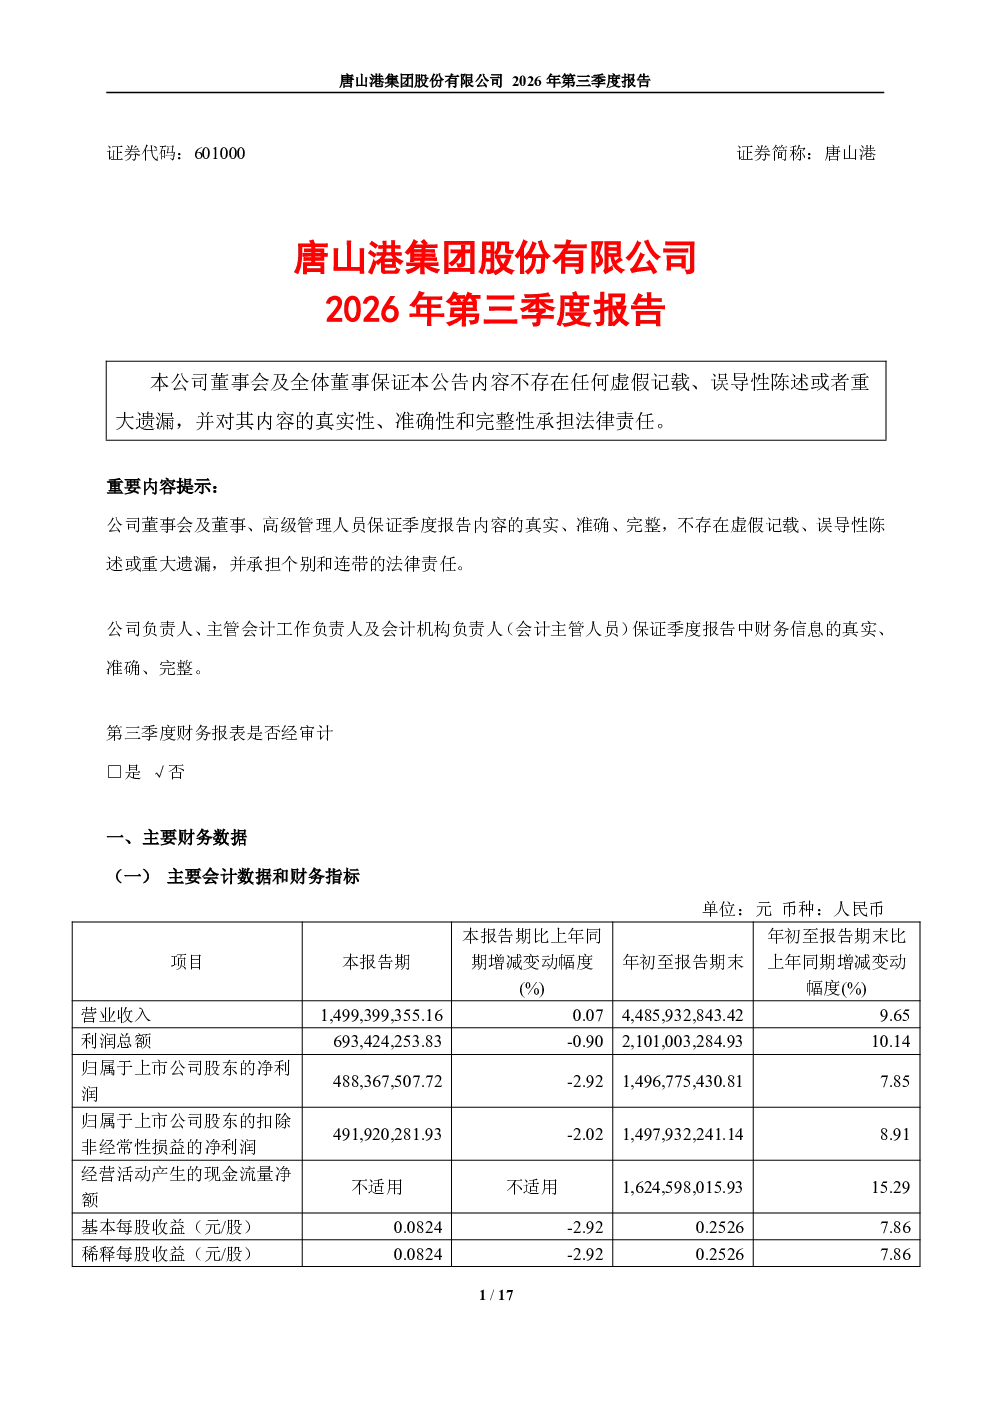
唐山港2026年第三季度报告显示,公司董事会及管理层保证公告内容的真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示中,公司负责人、主管会计工作负责人及会计机构负责人也对财务信息的真实性、准确性和完整性承担法律责任。第三季度财务报表已审计。主要财务数据部分未提供具体会计数据和财务指标,非经常性损益项目和金额也未列出,且说明适用性不适用。股东信息部分未涉及普通股股东总数、表决权恢复的优先股股东数量及前十名股东持股情况,也未提及转融通业务出借股份情况及相关变化。其他提醒事项部分说明适用性不适用。季度财务报表部分列出了审计意见类型(适用性不适用)、财务报表(包括合并资产负债表、合并利润表、合并现金流量表、母公司资产负债表、母公司利润表、母公司现金流量表),但未提及2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表情况。
唐山港所属赛道行业发展趋势如何?
唐山港所属赛道行业发展趋势需结合港口物流行业整体分析。近年来,全球贸易格局变化及国内经济结构调整对港口物流业产生深远影响。随着“一带一路”倡议的推进,国际海运需求持续增长,为港口企业带来发展机遇。同时,国内经济转型升级推动制造业向沿海地区集中,进一步提升了港口物流的重要性。唐山港作为环渤海地区的重要港口,受益于区域经济一体化和京津冀协同发展战略,有望在港口资源整合、智能化升级等方面获得新的增长点。但需关注市场竞争加剧、环保政策趋严等因素对行业发展的挑战。
唐山港2026年第三季度报告重点分析了哪些方向?
唐山港2026年第三季度报告重点分析了公司财务信息披露的合规性及季度经营情况。报告强调董事会及管理层对公告内容的真实性、准确性和完整性负责,并已审计第三季度财务报表。尽管报告列出了财务报表,但未提供具体会计数据和财务指标,也未披露非经常性损益项目及金额,且说明适用性不适用。此外,报告未涉及股东信息及转融通业务出借股份情况,也未提及新会计准则执行对财务报表的影响。整体来看,报告侧重于合规性披露,但缺乏具体财务分析数据。
唐山港当前市场现状如何?
唐山港当前市场现状需结合港口物流行业整体环境分析。港口物流业受宏观经济、国际贸易及区域经济发展等多重因素影响。唐山港作为环渤海地区的重要港口,其业务发展受益于区域经济一体化和京津冀协同发展战略。近年来,港口行业竞争加剧,环保政策趋严,对港口企业的运营效率和技术升级提出更高要求。唐山港需在提升港口智能化水平、优化物流服务、拓展多元化业务等方面持续努力,以应对市场变化。同时,国际海运需求波动及国内经济结构调整也可能影响其经营业绩。
唐山港2026年第三季度报告有哪些风险提示?
唐山港2026年第三季度报告的风险提示主要集中在信息披露的局限性。报告未提供具体会计数据和财务指标,非经常性损益项目及金额也未列出,且说明适用性不适用。此外,股东信息及转融通业务出借股份情况未披露,可能影响投资者对公司股权结构和潜在融资能力的判断。报告也未提及新会计准则执行对财务报表的影响,可能存在会计政策变化带来的不确定性。这些信息披露的局限性可能增加投资者决策难度,需结合其他信息综合评估公司风险。