猜你想问
龙旗科技2026年第三季度报告核心内容有哪些?
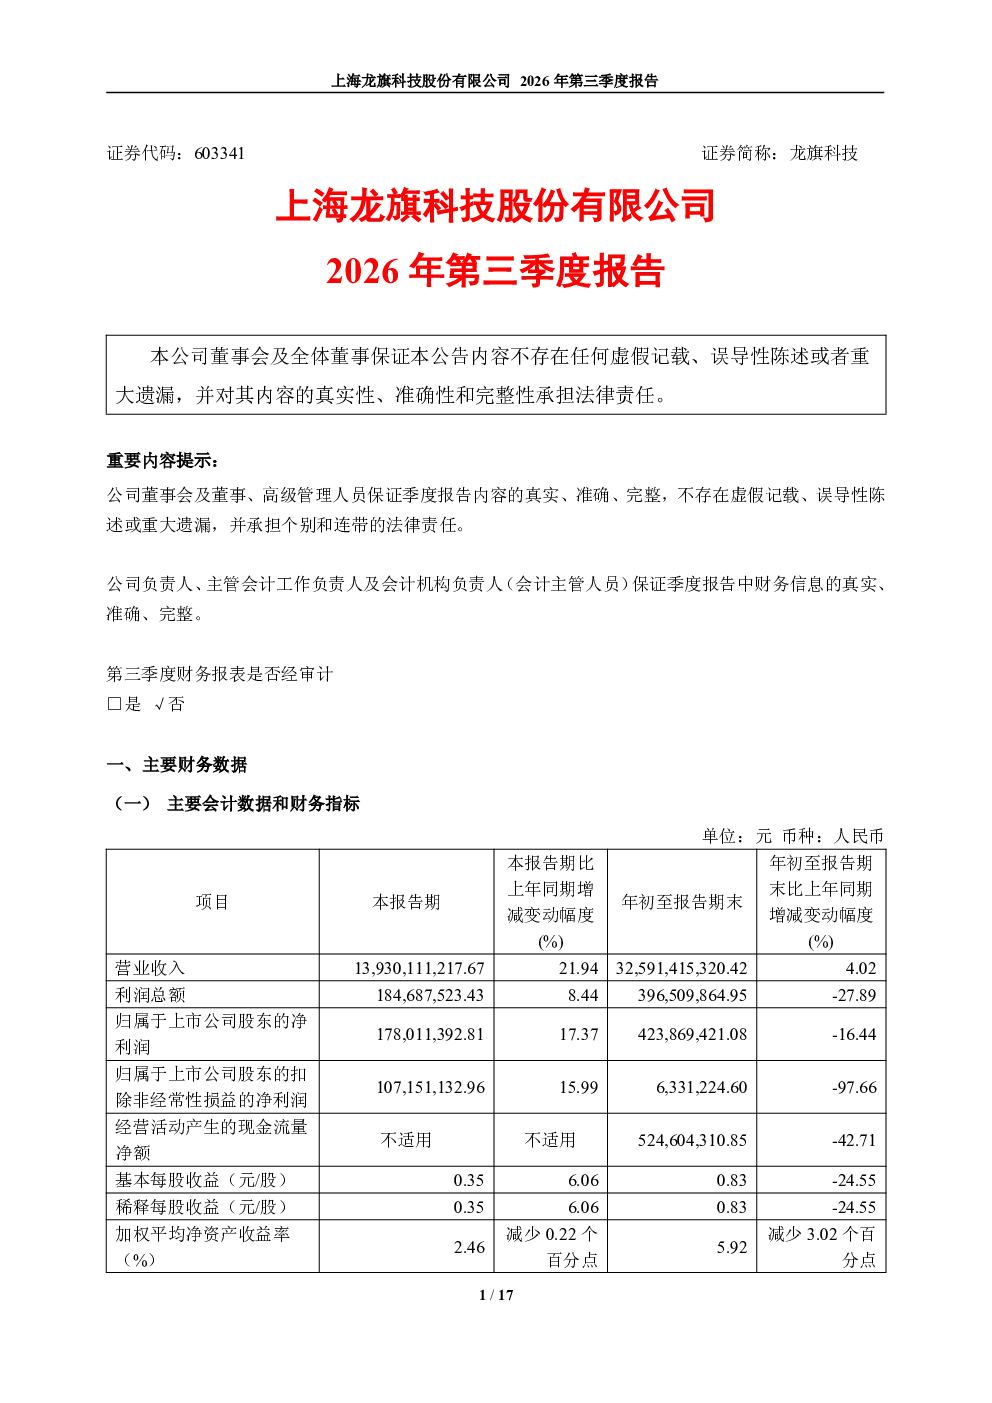
2026年前三季度,龙旗科技实现营业收入325.91亿元,同比增长4.02%;净利润4.24亿元,同比下降16.44%。第三季度营收139.30亿元,同比增长21.94%;净利润1.78亿元,同比增长17.37%。智能手机业务收入86.35亿元,同比增长12.40%;平板电脑业务收入18.73亿元,同比增长71.82%;AIoT产品业务收入32.21亿元,同比增长41.14%。公司通过提升产品线档位缓解行业风险,并积极拓展新形态手机业务,加强供应链投入提升平板电脑业务竞争力,穿戴业务获得头部客户订单,智能眼镜领域进入头部品牌供应链,新业务AIPC和机器人数采设备进入放量期。
龙旗科技所处赛道行业发展趋势如何?
龙旗科技所处赛道包括智能手机、平板电脑和AIoT产品。智能手机行业面临激烈竞争和消费降级压力,公司通过提升产品线档位缓解风险。平板电脑市场增长潜力较大,公司加强供应链投入提升竞争力。AIoT产品市场快速发展,穿戴业务获得头部客户订单,智能眼镜进入头部品牌供应链,新业务AIPC和机器人数采设备进入放量期,显示出公司在新业务领域的拓展能力。
龙旗科技报告重点分析了哪些方向?
报告重点分析了龙旗科技在智能手机、平板电脑和AIoT产品业务的表现。智能手机业务方面,公司通过提升产品线档位缓解行业风险,并积极拓展新形态手机业务。平板电脑业务方面,公司加强供应链投入,提升业务竞争力。AIoT产品业务方面,穿戴业务获得头部客户订单,智能眼镜进入头部品牌供应链,新业务AIPC和机器人数采设备进入放量期,显示出公司在新兴领域的拓展能力。
龙旗科技当前市场现状如何?
龙旗科技当前市场现状显示公司在新业务领域拓展取得进展,智能手机业务通过提升产品线档位缓解行业风险,平板电脑业务增长显著,AIoT产品业务快速发展,穿戴业务获得头部客户订单,智能眼镜进入头部品牌供应链,新业务AIPC和机器人数采设备进入放量期。但整体净利润同比下降,需关注公司盈利能力改善情况。
龙旗科技研报有哪些风险提示?
龙旗科技研报未披露具体股东持股情况及转融通业务相关数据,财务报表未经审计。需关注公司在新业务领域的拓展风险,智能手机行业竞争激烈,平板电脑市场需求波动,AIoT产品业务依赖头部客户订单,需警惕客户集中度风险。此外,公司整体净利润同比下降,需关注盈利能力改善情况。