猜你想问
工业富联2026年第三季度报告核心内容有哪些?
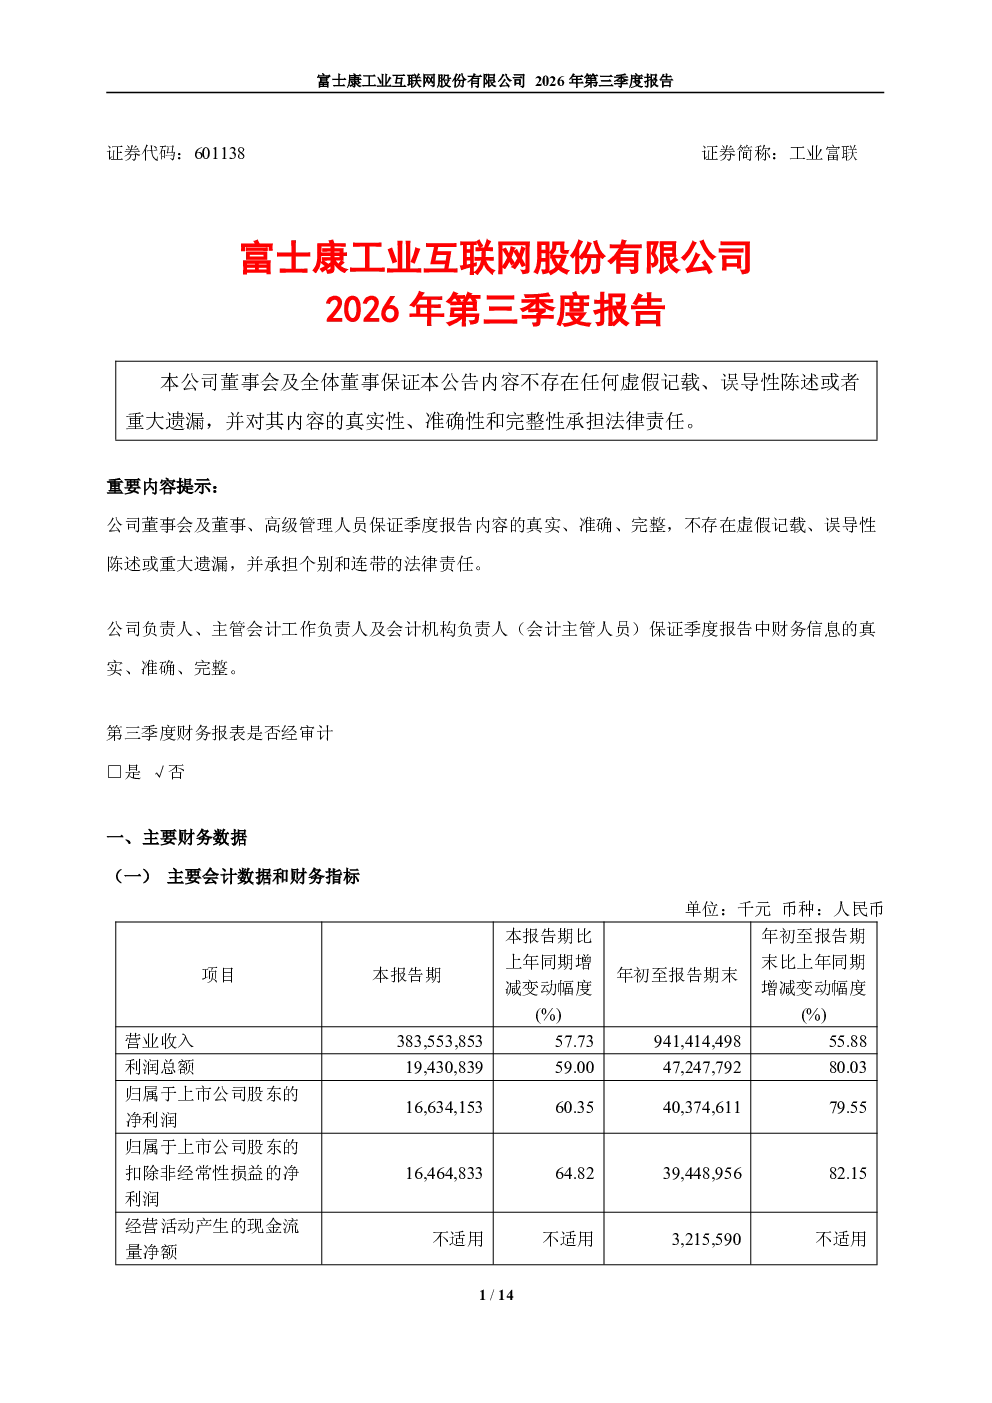
工业富联2026年第三季度报告显示,云计算业务表现亮眼,营业收入同比增长75%,环比增长25%。GPU与ASIC协同增长,AI-ASIC服务器出货量同比增长1.5倍、环比增长80%,AI-GPU机柜出货量同比增长70%、环比增长15%。新一代AI机柜开始出货,市场份额持续提升。通信及移动网络设备业务同样增长显著,营业收入同比增长1.2倍、环比增长25%。AI相关产品持续放量,800G及以上交换机出货量同比增长80%、环比增长25%,覆盖多晶片平台。Wifi7路由器、低轨卫星宽带设备快速增长。但报告未披露非经常性损益项目及金额,也未详细说明主要会计数据、财务指标变动情况及原因。
工业富联报告反映的赛道发展趋势如何?
工业富联报告凸显了AI技术在云计算和通信设备领域的强劲发展趋势。云计算业务中,AI-ASIC服务器和AI-GPU机柜出货量实现高速增长,标志着AI算力需求持续提升。通信设备方面,800G及以上交换机和新型路由器、低轨卫星宽带设备快速增长,反映了5G/6G网络升级和卫星互联网发展的行业趋势。这些数据表明,AI与通信技术的融合正成为工业富联及行业发展的关键方向,市场对智能化、高速化设备的需求旺盛,公司业务与行业前沿趋势高度契合。
工业富联报告重点分析了哪些方向?
工业富联报告重点分析了云计算和通信及移动网络设备两大业务板块的业绩表现。云计算业务方面,聚焦AI-ASIC服务器和AI-GPU机柜的市场拓展和出货增长,展示了公司在AI算力硬件领域的竞争力。通信设备业务方面,关注800G及以上高速交换机、Wifi7路由器和低轨卫星宽带设备的放量情况,体现了公司在下一代网络技术布局上的进展。此外,报告提及了股份回购计划,显示公司对自身价值的维护和股东权益的重视,但未披露股东信息和非经常性损益细节,这些也是分析中需关注的方面。
从工业富联报告看当前市场现状?
工业富联报告揭示了当前市场对AI算力硬件和高速通信设备的强劲需求。公司云计算业务中AI相关产品出货量实现倍数级增长,通信设备业务同样保持高速增长,表明相关市场空间广阔,技术迭代迅速。AI技术的渗透加速推动了相关硬件需求,而工业富联在AI服务器、GPU机柜、高速交换机等领域的表现,反映了公司在这些细分市场的竞争优势和行业地位。但同时,报告未披露具体财务指标变动原因和股东结构,市场对公司长期盈利能力和竞争格局的判断仍需更多信息支撑。
工业富联报告有哪些风险提示?
工业富联报告存在几项风险提示。首先,报告未披露非经常性损益项目和金额,以及主要会计数据变动原因,信息透明度有待提高,可能影响投资者对公司真实盈利能力的判断。其次,虽然AI和通信设备市场前景广阔,但技术更新迭代快,竞争激烈,公司需持续投入研发以保持领先地位,存在技术路线风险。此外,股份回购计划虽显示公司价值维护意愿,但最终效果取决于市场环境和公司后续经营,且回购规模占总股本比例尚小,其长期影响也需持续关注。这些因素可能对公司未来业绩和市场表现带来不确定性。