猜你想问
大元泵业2026年第三季度报告核心内容有哪些?
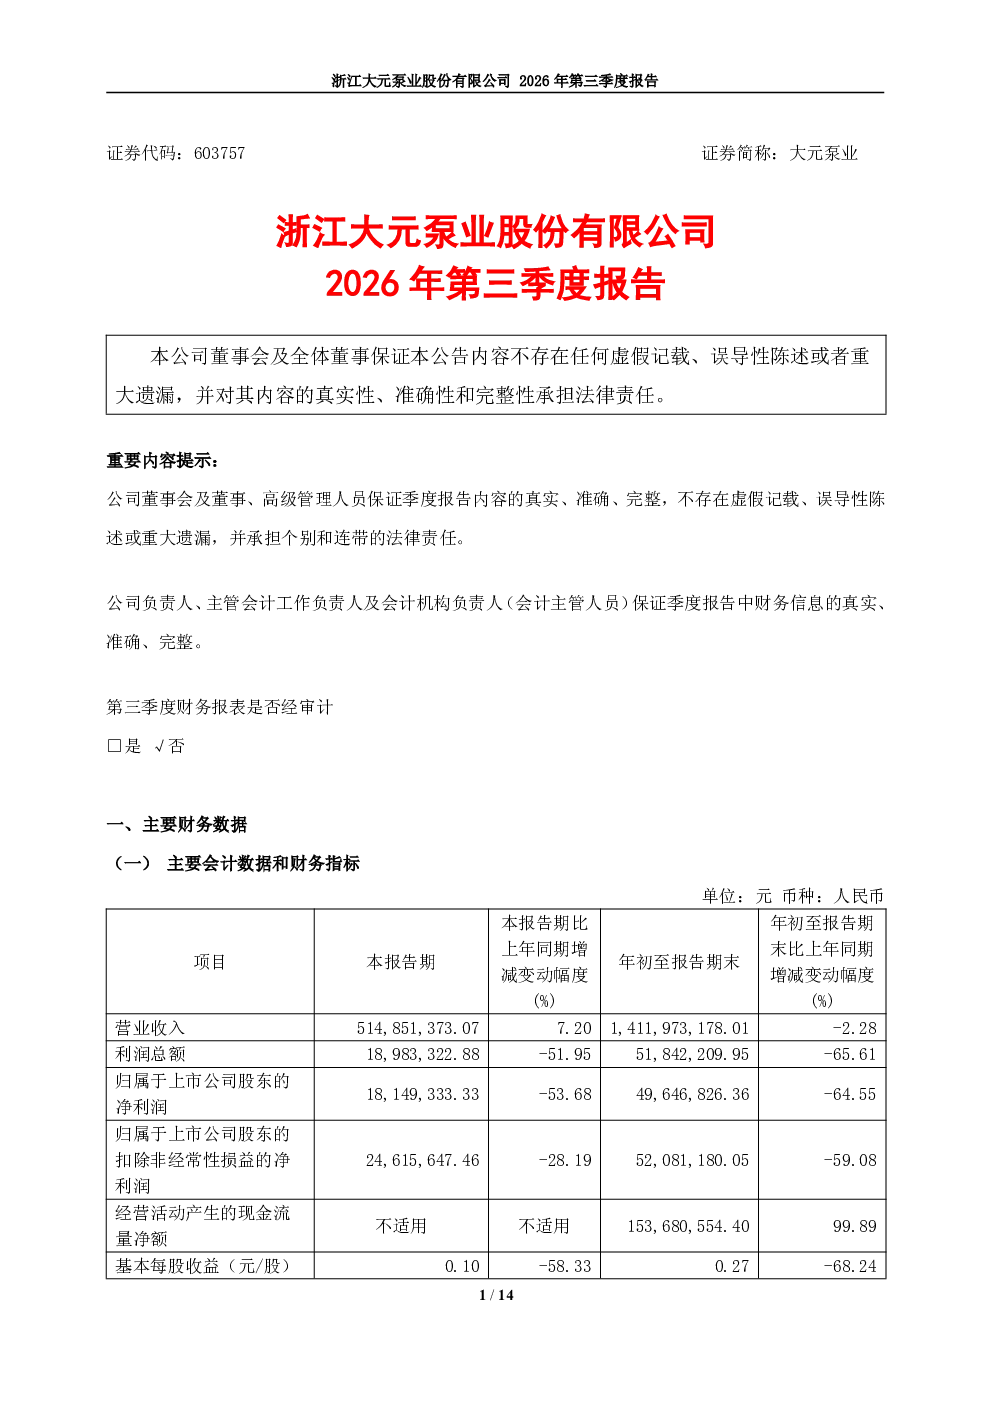
报告显示,大元泵业传统业务三季度营业收入同比增长7.2%,但扣非后利润同比下滑28.19%,主要受原材料价格波动及汇兑损失影响。新兴业务方面,算力温控领域液冷技术渗透率提升,公司两大产业链CDU客户订单增加,与LG、浪潮等新客户合作加速,55kw、75kw大功率机型持续推出,产能升级产线开始批量生产。公司已完成2025年年度及2026年半年度现金分红,合计约0.56亿元,保持稳定分红比例,累计现金分红及股份回购注销金额达约10.37亿元。
算力温控赛道行业发展趋势如何?
算力温控领域液冷技术渗透率持续提升,大元泵业在CDU客户订单、新客户合作及大功率机型推出方面表现亮眼。公司正加速投入该领域,推动热泵及其他温控散热配套业务发展。行业整体受益于数据中心建设加速和散热需求升级,液冷技术因其高效节能特性成为主流趋势,大元泵业作为行业参与者,有望受益于技术迭代和市场需求增长。
报告重点分析了哪些业务方向?
报告重点分析了传统业务受原材料价格波动及汇兑损失影响下的利润下滑情况,以及新兴业务算力温控领域的液冷技术渗透率提升、客户订单增长和新客户合作进展。公司正通过产能升级产线提升生产效率,同时完善“年度+中期”分红模式,增强回报政策的连贯性与稳定性。传统业务将加快产品出货节奏应对外部风险,新兴业务将持续投入研发和市场拓展。
当前大元泵业的市场现状如何?
大元泵业传统业务面临原材料价格波动和汇兑损失挑战,但新兴业务算力温控领域展现出强劲增长动能,液冷技术渗透率提升,客户订单增加,产能升级产线已开始批量生产。公司保持稳定分红政策,累计现金分红及股份回购注销金额达约10.37亿元,治理结构持续优化。整体来看,公司在新业务领域布局积极,但传统业务盈利能力需关注外部环境变化。
大元泵业研报有哪些风险提示?
报告显示,大元泵业传统业务利润受原材料价格波动及汇兑损失影响较大,可能存在盈利能力下滑风险。新兴业务虽增长迅速,但算力温控领域竞争激烈,技术迭代快,存在市场拓展不及预期的风险。此外,产能扩张可能带来资金压力,需关注现金流管理。公司治理方面,薪酬激励机制虽优化,但需持续关注高管履职责任与合规风险。