猜你想问
微导纳米2026年第三季度报告核心内容是什么?
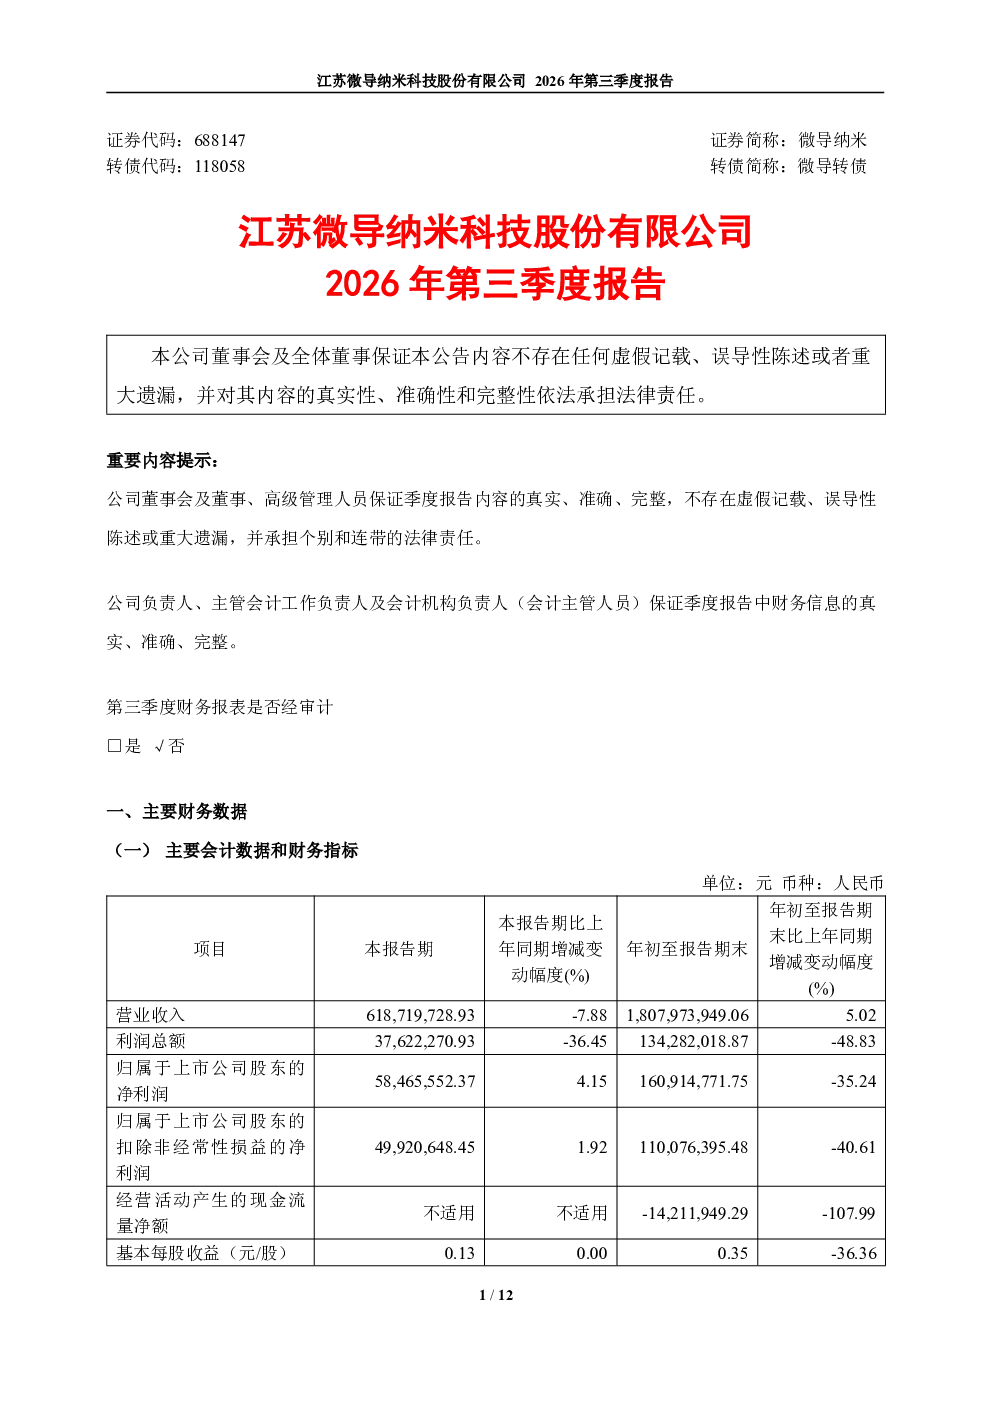
江苏微导纳米科技股份有限公司2026年第三季度报告显示,公司半导体业务实现较快增长,带动整体营业收入保持稳定,收入结构进一步优化。公司实现营业收入18.08亿元,其中半导体设备业务收入9.98亿元,同比增长89.69%,占主营业务收入比重提升至55.40%,已成为公司第一大收入来源和核心增长引擎。公司在手订单总额约67亿元,其中半导体领域订单占超过2/3,2026年1-9月新增订单中半导体领域占比超85%,主要来自NAND、DRAM和逻辑领域的头部客户。
半导体设备赛道发展趋势如何?
半导体设备行业正经历国产替代加速阶段,随着国内企业技术突破和客户信任提升,国产设备在ALD、CVD、PVD等关键领域逐步实现产业化。微导纳米以ALD、CVD、PVD为核心的薄膜沉积平台化战略已落地,成为国内少数具备三大技术全栈能力的厂商。未来,随着客户扩产和工艺节点推进,高端半导体装备国产化需求将持续释放,头部企业在技术迭代和客户订单储备方面具备明显优势。
报告重点分析了哪些技术方向?
报告重点分析了公司在ALD、CVD、PVD三大薄膜沉积技术的突破与应用。ALD方面,公司作为首家将量产型High-k工艺专用ALD设备应用于产线的国产厂商,覆盖主流薄膜材料与核心工艺,并推出iTomicMeT系列Ru工艺专用设备解决金属Ru薄膜成膜难题。CVD方面,公司完成高温CarbonPlug、HDC、WDC等新型碳膜设备开发,LPCVD获重要客户量产重复订单。PVD方面,iMagtron系列磁控溅射设备面向后道金属互连工艺需求,丰富了公司产品体系。
当前半导体设备市场现状如何?
当前半导体设备市场呈现国产厂商加速崛起态势,尤其在薄膜沉积设备领域,国内企业在技术迭代和客户验证方面取得显著进展。微导纳米等头部企业已获得头部客户大规模订单,在手订单充足且持续增长。随着存储芯片技术向更高层数、更小线宽演进,对ALD、CVD、PVD设备的技术要求不断提升,国产设备厂商在满足客户需求的同时,也面临技术持续迭代和产能扩张的挑战。
研报提示哪些风险因素?
研报显示,半导体设备行业受下游客户扩产节奏和工艺开发进度影响较大,若客户投资计划调整或工艺开发受阻,可能影响公司订单交付和业绩增长。此外,公司技术迭代需持续保持领先优势,若在关键工艺突破上落后于竞争对手,可能影响市场份额。同时,高端半导体设备研发投入大、周期长,技术失败风险需关注。市场竞争加剧也可能导致价格压力和利润率下滑。