猜你想问
宝兰德2026年第三季度报告主要包含哪些内容?
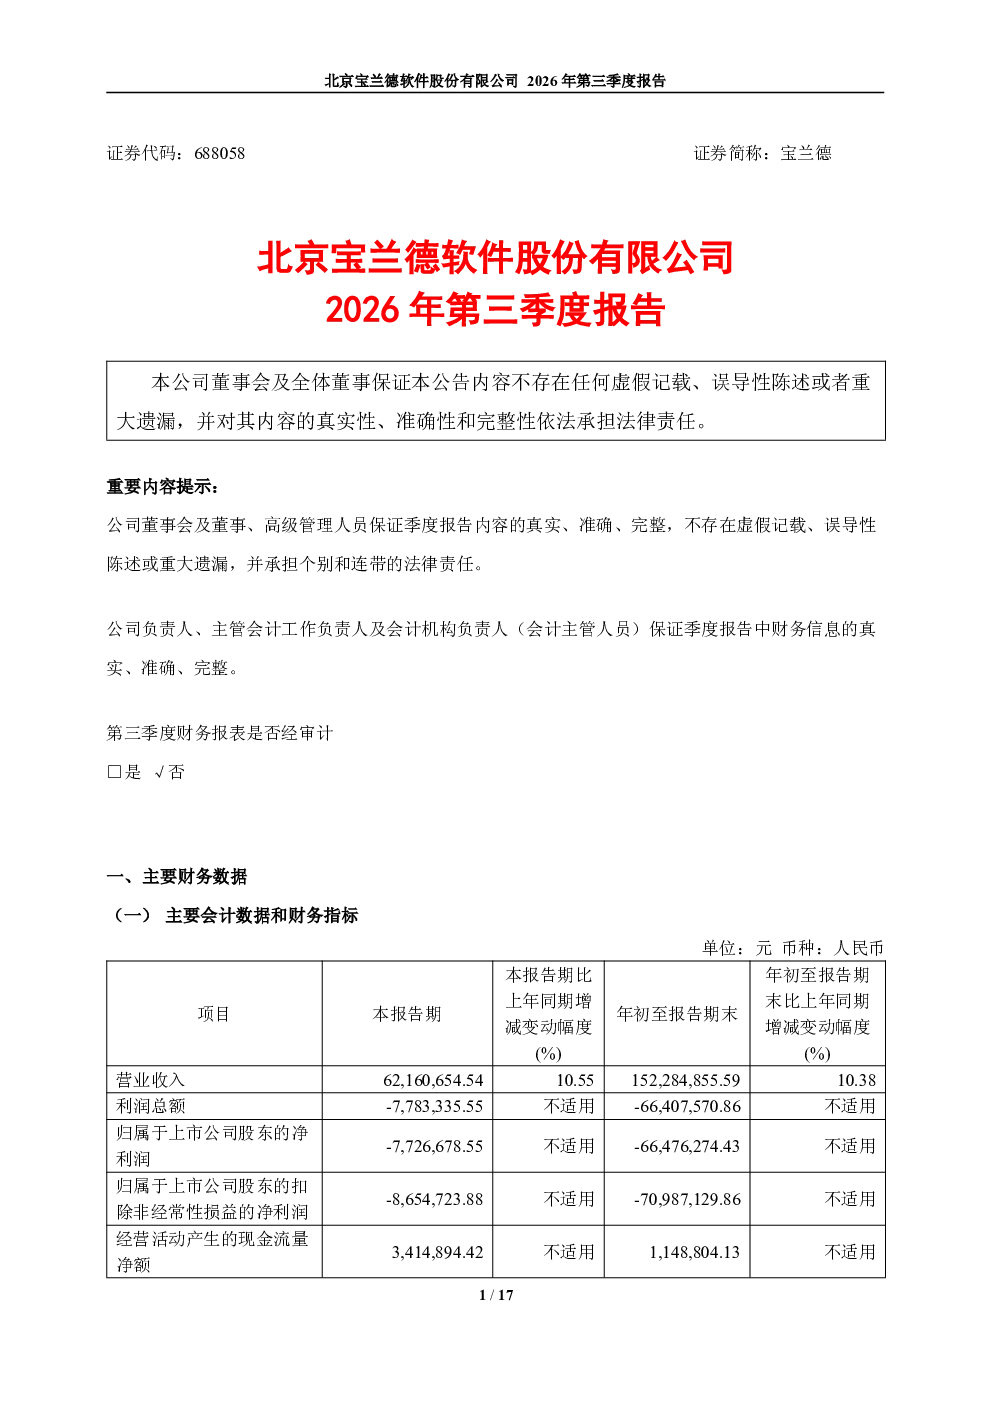
宝兰德2026年第三季度报告包含主要财务数据、股东信息、其他提醒事项及季度财务报表等内容。主要财务数据部分列出了主要会计数据和财务指标,并说明非经常性损益项目及金额。股东信息部分提供了普通股股东总数、表决权恢复的优先股股东数量及前十名股东持股情况表。季度财务报表部分包括未经审计的合并及母公司资产负债表、利润表和现金流量表,并注明自2026年起首次执行新会计准则涉及调整首次执行当年年初的财务报表不适用。总体而言,报告结构清晰,内容完整,反映了公司在报告期的财务状况和经营情况。
软件行业未来发展趋势如何?
软件行业未来发展趋势呈现多元化发展态势,人工智能、大数据、云计算等技术持续渗透,推动行业向智能化、平台化转型。企业数字化转型加速,工业软件、金融科技等领域需求旺盛,市场竞争加剧但创新活力强劲。政策支持力度加大,为行业提供良好发展环境。同时,数据安全与隐私保护成为行业关注的重点,合规性要求提升。技术融合与跨界合作增多,行业生态更加丰富。
这份报告重点分析了哪些方面?
这份报告重点分析了宝兰德公司的主要财务数据、股东结构变化及季度财务报表。主要财务数据部分详细列出了营业收入、净利润等关键指标,并分析了非经常性损益对业绩的影响。股东信息部分披露了股东总数及前十名股东持股情况,反映了公司股权结构稳定性。季度财务报表部分通过资产负债表、利润表和现金流量表,展示了公司财务状况和现金流情况。报告还特别说明了自2026年起执行新会计准则的影响,确保财务数据的可比性。
当前软件市场现状如何判断?
当前软件市场呈现稳步增长态势,企业数字化转型需求持续释放,带动行业规模扩大。市场竞争格局分化,头部企业优势明显,但细分领域仍存在较多机会。技术创新成为核心竞争力,云计算、大数据等技术加速应用,推动行业向高端化发展。政策环境利好,为行业提供发展动力。同时,人才短缺、技术更新快等问题制约行业发展,企业需加强研发投入和人才培养。
这份研报有哪些风险提示?
这份研报提示的主要风险包括市场竞争加剧可能导致利润率下滑,技术更新迅速可能使现有产品线面临淘汰,以及宏观经济波动可能影响客户采购需求。此外,新会计准则的执行可能对财务数据产生影响,需关注其对业绩的调整效果。数据安全与隐私保护合规风险也不容忽视,企业需加强相关投入。政策变化也可能对行业带来不确定性,需持续关注监管动态。