猜你想问
奥瑞金2026年第三季度报告主要财务数据有哪些变动?
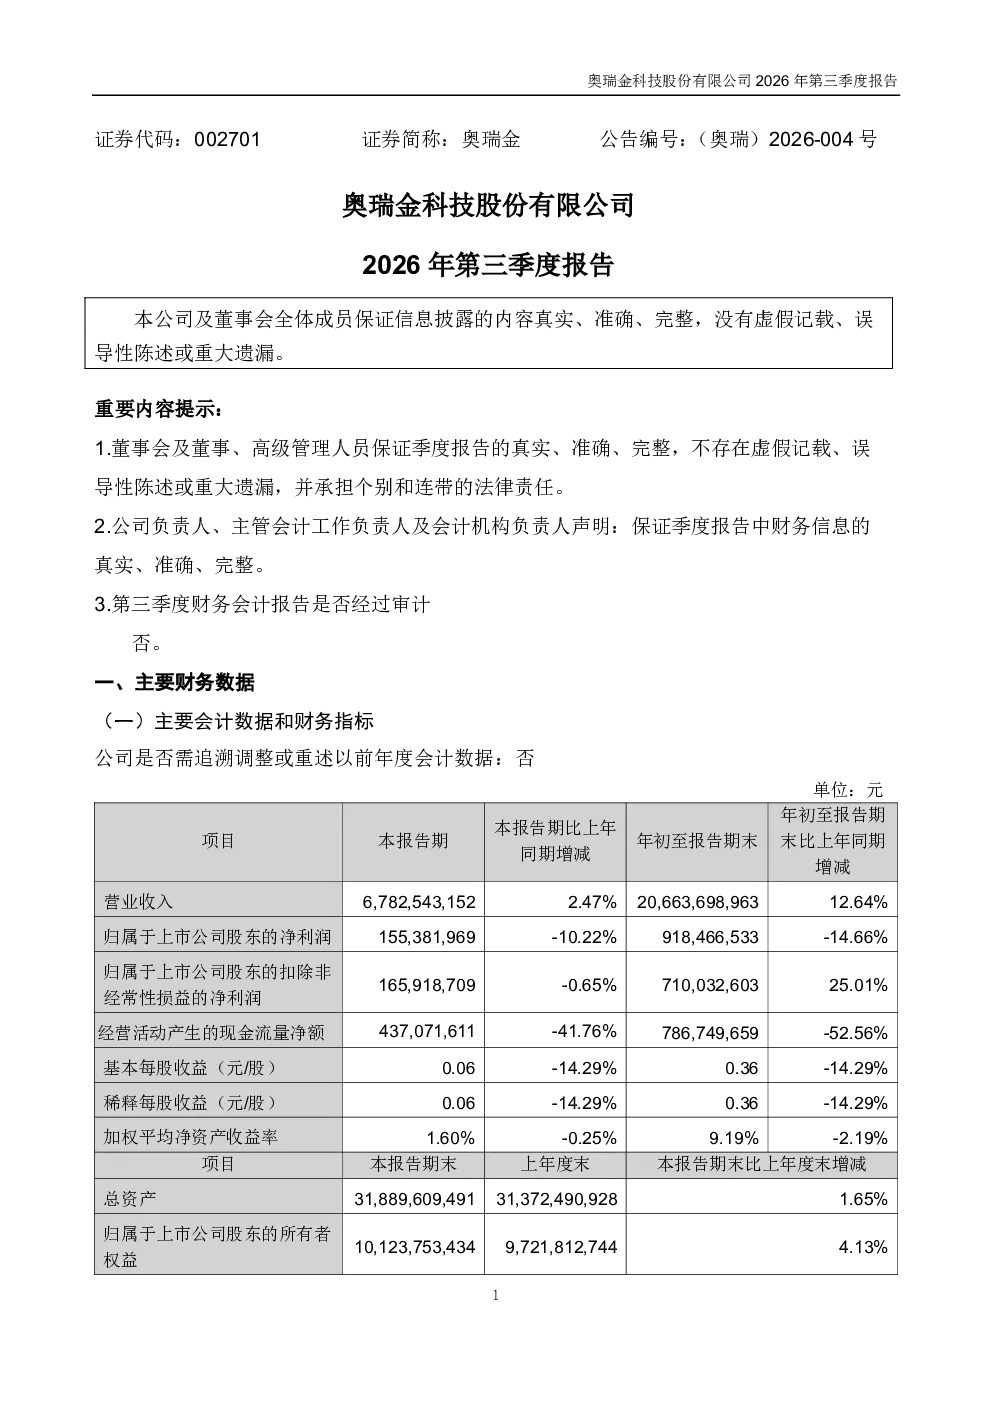
奥瑞金2026年第三季度报告显示,应收票据减少49.01%,主要因银行承兑汇票到期兑付;应收账款增加45.93%,反映收入扩大及客户回款延迟;预付款项增加55.56%,源于预付材料采购增加。其他应收款大幅增加256.21%,与出售海外子公司股东借款有关。财务费用增加1.34亿元,主要来自外币汇率波动汇兑损失。经营活动现金流量净额为7.87亿元,较上年同期减少,主要受支付供应商款项增加及客户回款延迟影响。
奥瑞金第三季度报告透露的行业发展趋势是什么?
奥瑞金第三季度报告显示,公司在智能制造和新消费领域积极布局。全资子公司湖北奥瑞金出资1亿元设立青岛金石文化科技投资基金,聚焦新消费、智能制造等赛道。同时,子公司拟在浙江温州投资建设二片罐生产线,总投资约2亿元,年产能7亿罐,预计2027年投产。这些举措表明公司正加速向智能制造和新消费领域拓展,适应行业发展趋势。
奥瑞金2026年第三季度报告重点分析了哪些方向?
奥瑞金2026年第三季度报告重点分析了财务数据变动及经营策略调整。报告显示,公司应收账款、预付款项等资产端显著增加,反映业务扩张,但也面临客户回款延迟风险。负债端,应付票据增加46.88%,与采购规模扩大有关。此外,公司完成股份回购1.6738%,用于员工持股计划或股权激励,并完成控股股东增持0.87%,显示管理层对未来的信心。
奥瑞金第三季度报告反映的市场现状如何?
奥瑞金第三季度报告反映的市场现状呈现扩张与挑战并存的态势。一方面,公司通过投资新项目、设立产业基金等方式积极拓展业务,如投资建设二片罐生产线、布局智能制造和新消费领域。另一方面,财务数据显示公司面临一定的经营压力,如应收账款增加、经营活动现金流下滑等。这些情况表明,公司在抓住市场机遇的同时,也需关注经营风险。
奥瑞金2026年第三季度报告有哪些风险提示?
奥瑞金2026年第三季度报告提示的主要风险包括:1)应收账款增加及客户回款延迟可能影响现金流稳定;2)财务费用增加1.34亿元,主要来自外币汇率波动,存在汇率风险;3)投资新项目及设立产业基金需大量资金,可能增加财务压力。此外,报告未披露前十大股东信息,但显示控股股东增持完成,可能存在股权变动风险。公司需关注这些风险,并采取相应措施进行管理。