猜你想问
宏工科技2026年第三季度报告核心内容是什么?
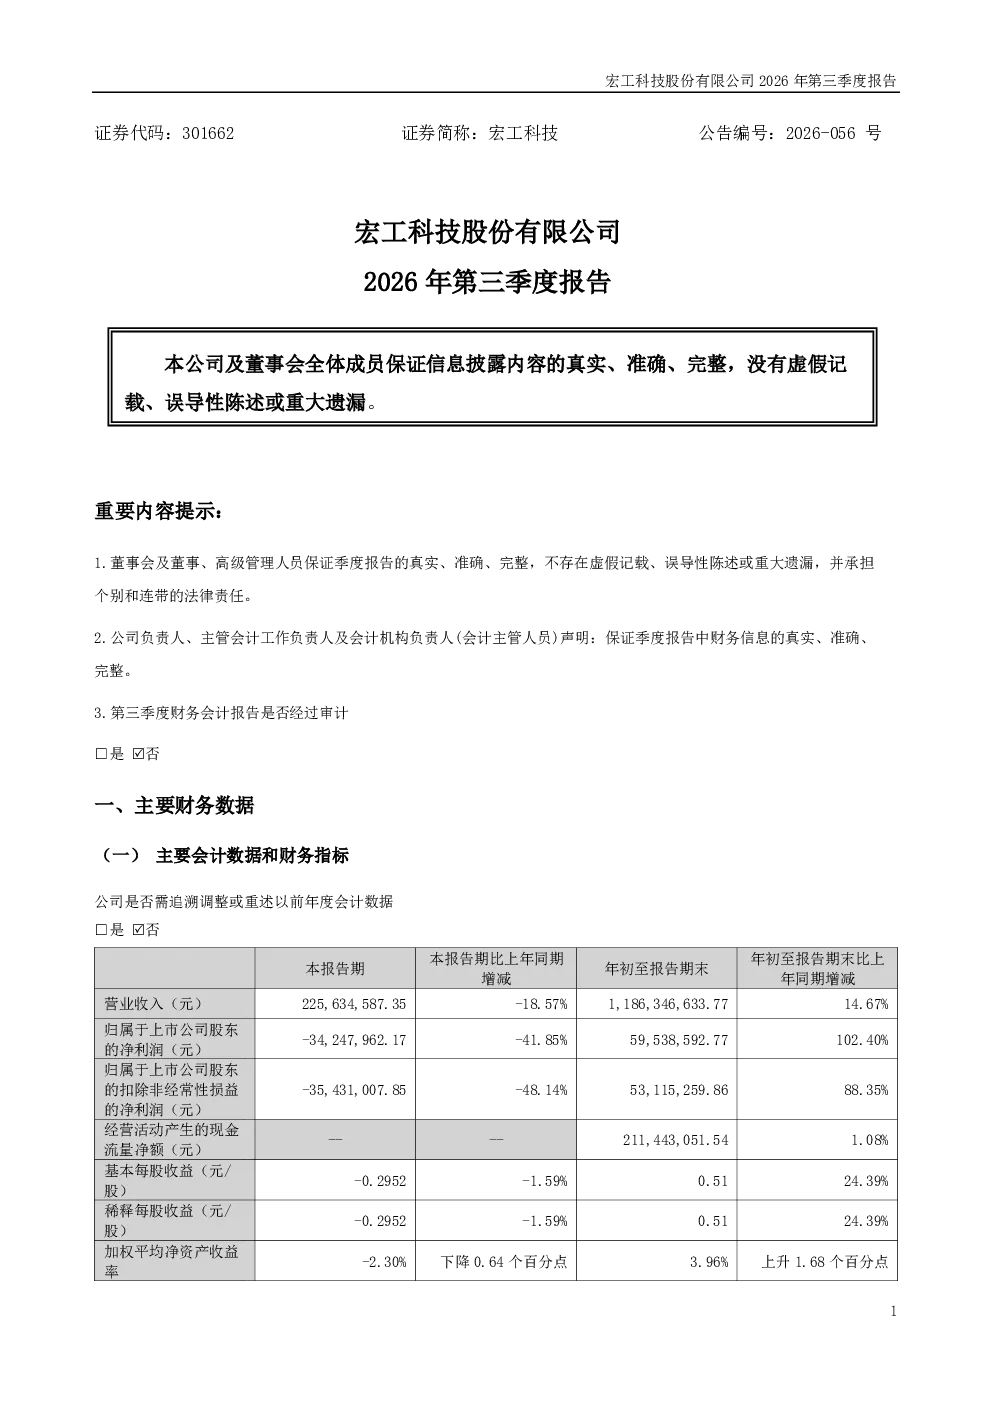
宏工科技2026年第三季度报告显示,公司持续优化解决方案,加强供应链管理,交付能力提升,深化与头部客户合作,新增业务订单同比大幅增长。报告期内新增订单约48.03亿元(含在途),其中新能源板块约44.90亿元,非新能源板块约3.13亿元。公司在固态电池、固态电解质、钠电等前沿技术方面积极布局,率先落地硫化物固态电池实验线,并与上海屹锂成立合资公司开发固态电解质。海外业务方面,公司对接日韩、北美头部客户,参与新能源匀浆、材料项目建设。非新能源业务方面,公司深耕食药化塑板块,成立控股子公司无锡赛普流体技术专注高端生物医药阀门研发销售。报告还提到公司董事会通过回购股份方案,拟回购600,000至900,000股,用于员工持股或股权激励。
新能源赛道发展趋势如何?
新能源赛道发展趋势持续向好,固态电池、固态电解质、钠电等前沿技术成为行业热点。宏工科技积极布局这些领域,率先落地硫化物固态电池实验线,并与上海屹锂成立合资公司开发固态电解质,参与头部客户产线建设。此外,公司还参与钠电项目研发与中试线建设,完成部分设备订单交付。这些举措显示公司在新能源领域的战略前瞻性和技术实力。海外业务方面,公司对接日韩、北美头部客户,参与新能源匀浆、材料项目建设,进一步拓展国际市场。这些布局有助于公司抓住新能源行业快速发展机遇,提升市场竞争力。
宏工科技报告重点分析了哪些方向?
宏工科技报告重点分析了公司在新能源和非新能源业务方面的进展。新能源业务方面,公司聚焦固态电池、固态电解质、钠电等前沿技术,率先落地硫化物固态电池实验线,推出干法电极工艺设备,并与上海屹锂成立合资公司开发固态电解质。海外业务方面,公司对接日韩、北美头部客户,参与新能源匀浆、材料项目建设,成立韩国子公司提升本地服务能力。非新能源业务方面,公司深耕食药化塑板块,成立控股子公司无锡赛普流体技术专注高端生物医药阀门研发销售,未来计划通过并购优化业务结构。这些分析显示公司业务多元化发展,抗周期波动能力增强。
当前市场对宏工科技有何判断?
当前市场对宏工科技的判断显示公司业务发展稳健,技术创新能力突出。报告期内,公司新增业务订单同比大幅增长,新能源板块订单占比高,显示公司在新能源领域具有较强的市场竞争力。公司在固态电池、固态电解质、钠电等前沿技术方面积极布局,并与头部客户深度合作,技术实力得到市场认可。海外业务拓展和成立韩国子公司,进一步提升了公司的国际化水平。此外,公司董事会通过回购股份方案,显示管理层对公司未来发展的信心。综合来看,市场对宏工科技的发展前景持积极态度。
宏工科技研报有哪些风险提示?
宏工科技研报中提到的风险主要集中在技术迭代和市场变化方面。固态电池、固态电解质、钠电等前沿技术发展迅速,若公司技术路线与市场趋势出现偏差,可能影响产品竞争力。此外,新能源行业政策变化、市场竞争加剧等因素也可能对公司业务发展造成影响。海外业务拓展也面临地缘政治、汇率波动等风险。非新能源业务方面,食药化塑板块受宏观经济周期波动影响较大,可能存在订单不稳定风险。公司未来通过并购等方式优化业务结构,但也可能面临并购整合风险。这些风险因素需要投资者关注。