猜你想问
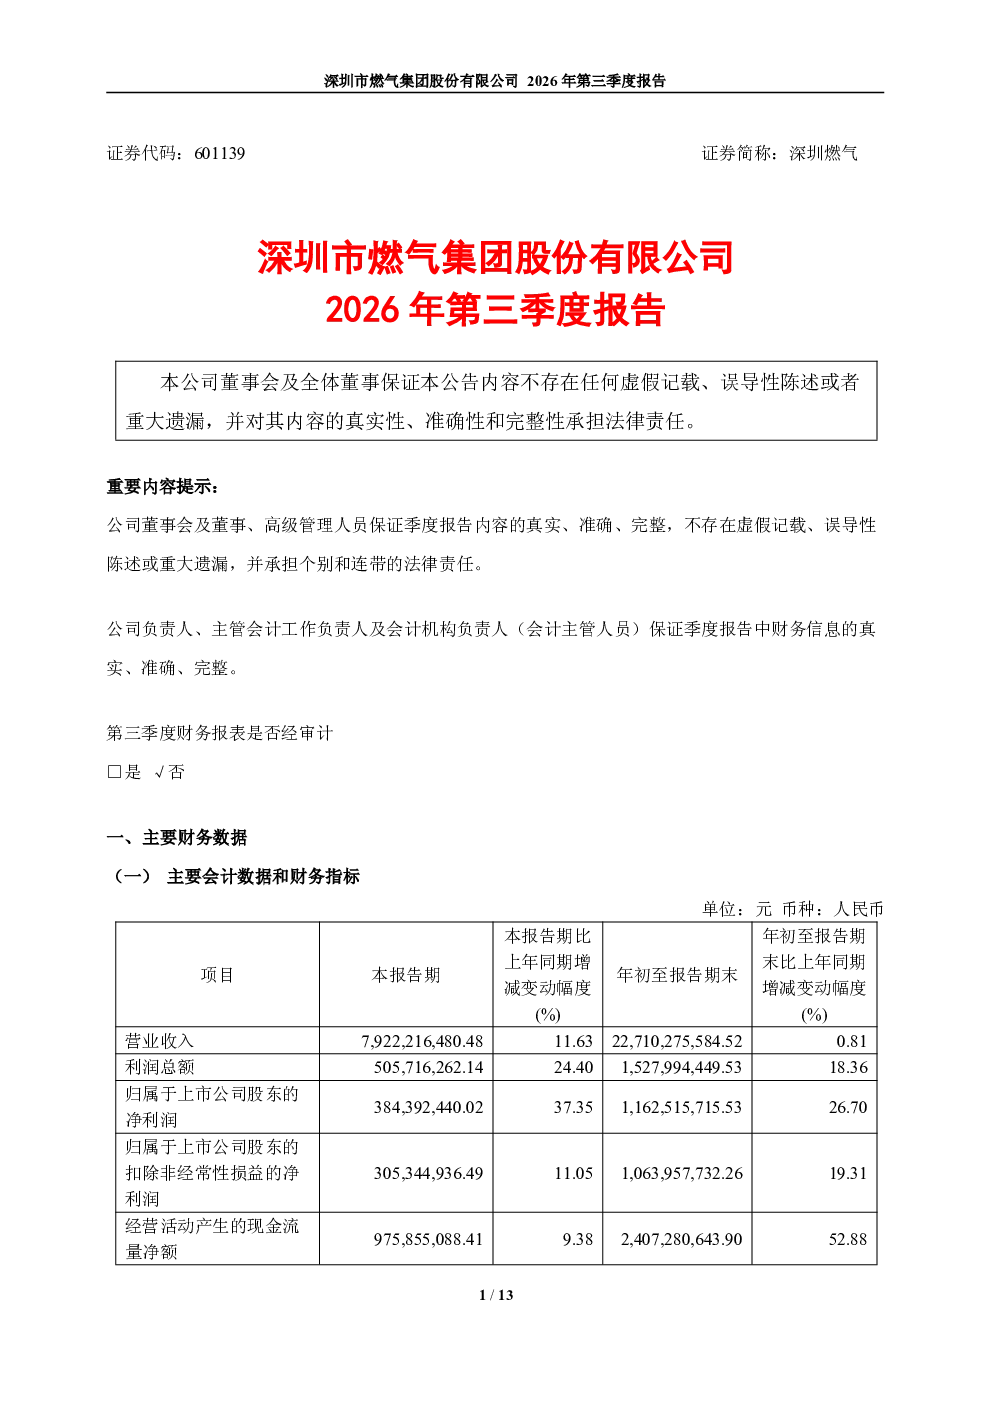
深圳燃气2026年第三季度报告主要财务数据如何?
深圳燃气2026年第三季度营业收入2,271,028万元,同比增长0.81%;归属于上市公司股东的净利润116,252万元,同比增长26.70%;扣除非经常性损益的净利润106,396万元,同比增加19.31%。营业收入增长主要来自燃气资源收入增长,净利润增长主要来自燃气资源利润增加。无特别说明的非经常性损益。
天然气行业发展趋势如何?
天然气行业持续受益于能源结构优化和城镇化进程,市场需求稳定增长。国内天然气供应能力不断提升,进口渠道多元化,价格波动逐步减弱。政策层面鼓励天然气替代传统化石能源,推动清洁能源发展。未来,天然气在能源消费中的占比有望进一步提升,行业前景广阔。
深圳燃气报告重点分析了哪些方面?
深圳燃气报告重点分析了天然气销售量和利润增长情况。公司天然气销售量57.83亿立方米,同比增长1.05%,其中管道天然气销售量39.54亿立方米,同比增长1.07%。报告还分析了大湾区销售量下降的原因,以及其他地区城市燃气销售量的增长情况。燃气资源利润增加是净利润增长的主要来源。
当前天然气市场现状如何?
当前天然气市场供需基本平衡,价格相对稳定。国内天然气产量稳步提升,进口量保持较高水平,供应保障能力增强。下游需求持续增长,工业、商业和居民用气需求稳步提升。能源结构调整推动天然气消费量增加,市场空间较大。
深圳燃气研报有哪些风险提示?
深圳燃气研报提示,天然气价格波动可能影响公司盈利能力。部分区域市场竞争加剧可能影响销售增长。宏观经济波动可能影响下游用气需求。此外,安全生产和环境保护政策变化也可能对公司经营产生影响。需关注行业政策变化和市场竞争态势。
你可能感兴趣
深圳燃气:深圳燃气2026年第一季度报告
财报2026-04-29
深圳燃气:深圳燃气2022年第三季度报告
财报2022-10-29
深圳燃气:2014年第三季度报告
财报2014-10-22
深圳燃气:2017年第三季度报告
财报2017-10-28
深圳燃气:2015年第三季度报告
财报2015-10-28
深圳燃气:2016年第三季度报告
财报2016-10-22
深圳燃气:2019年第三季度报告
财报2019-10-31
深圳燃气:深圳燃气2025年第三季度报告
财报2025-10-29
深圳燃气:2012年第三季度报告
财报2012-10-20
深圳燃气:2010年第三季度报告
财报2010-10-26