猜你想问
华特达因2026年第三季度报告核心内容有哪些?
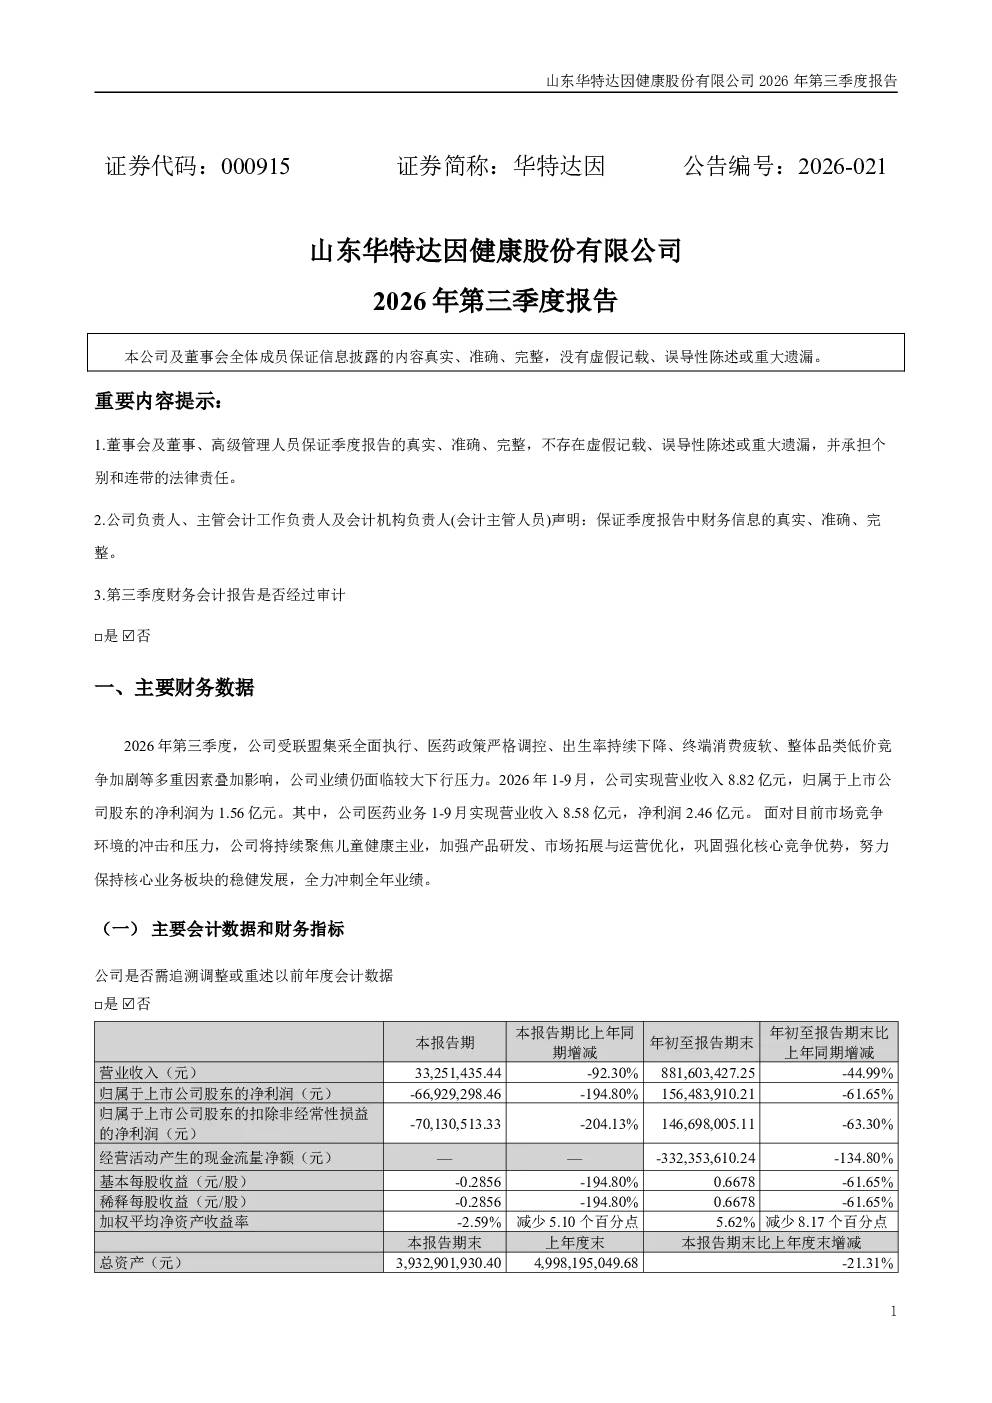
2026年第三季度,山东华特达因健康股份有限公司受多重因素影响,业绩面临下行压力。公司1-9月实现营业收入8.82亿元,归属于上市公司股东的净利润1.56亿元,其中医药业务收入8.58亿元,净利润2.46亿元。公司表示将持续聚焦儿童健康主业,加强研发、市场拓展与运营优化,巩固核心竞争优势,努力保持核心业务稳健发展,全力冲刺全年业绩。公司第三季度财务会计报告未经审计。
儿童健康赛道发展趋势如何?
儿童健康赛道持续受到政策与市场关注,随着人口结构变化及消费升级,儿童健康服务需求增长显著。国家政策鼓励创新药械研发,推动行业规范化发展。同时,市场竞争加剧,头部企业通过技术积累和品牌建设巩固优势,新兴企业则在细分领域寻求突破。未来,智能化诊疗、个性化健康管理成为发展趋势,但行业仍面临研发周期长、监管严格等挑战。
华特达因报告重点分析了哪些方向?
华特达因报告重点分析了公司在儿童健康领域的核心竞争力,包括研发管线进展、市场拓展策略及运营效率优化。公司强调持续投入创新药研发,以巩固在儿童用药领域的领先地位。同时,报告也披露了面临的业绩压力,如原材料成本波动、市场竞争加剧等。公司计划通过加强成本控制、提升产品竞争力来应对挑战,并保持核心业务的稳健发展。
当前儿童健康市场现状如何?
当前儿童健康市场呈现多元化发展态势,一方面,市场需求旺盛,尤其在儿童用药、疫苗等领域增长较快;另一方面,市场竞争激烈,国内外企业纷纷布局,产品同质化现象逐渐显现。政策端,国家鼓励创新,但审批流程严格,对企业的研发能力提出更高要求。此外,消费者健康意识提升,对个性化、高品质儿童健康产品需求增加,市场潜力巨大。
华特达因报告有哪些风险提示?
华特达因报告提示了公司面临的多重风险。首先,医药行业研发投入大、周期长,新药研发失败风险较高。其次,市场竞争加剧可能导致产品价格压力增大,影响盈利能力。再次,原材料价格波动、汇率变动等外部因素可能影响公司成本控制。此外,政策环境变化,如药品审批标准调整,也可能对公司业务产生不确定性影响。公司需持续加强风险管理,以应对潜在挑战。