猜你想问
这份报告主要讲了什么内容?
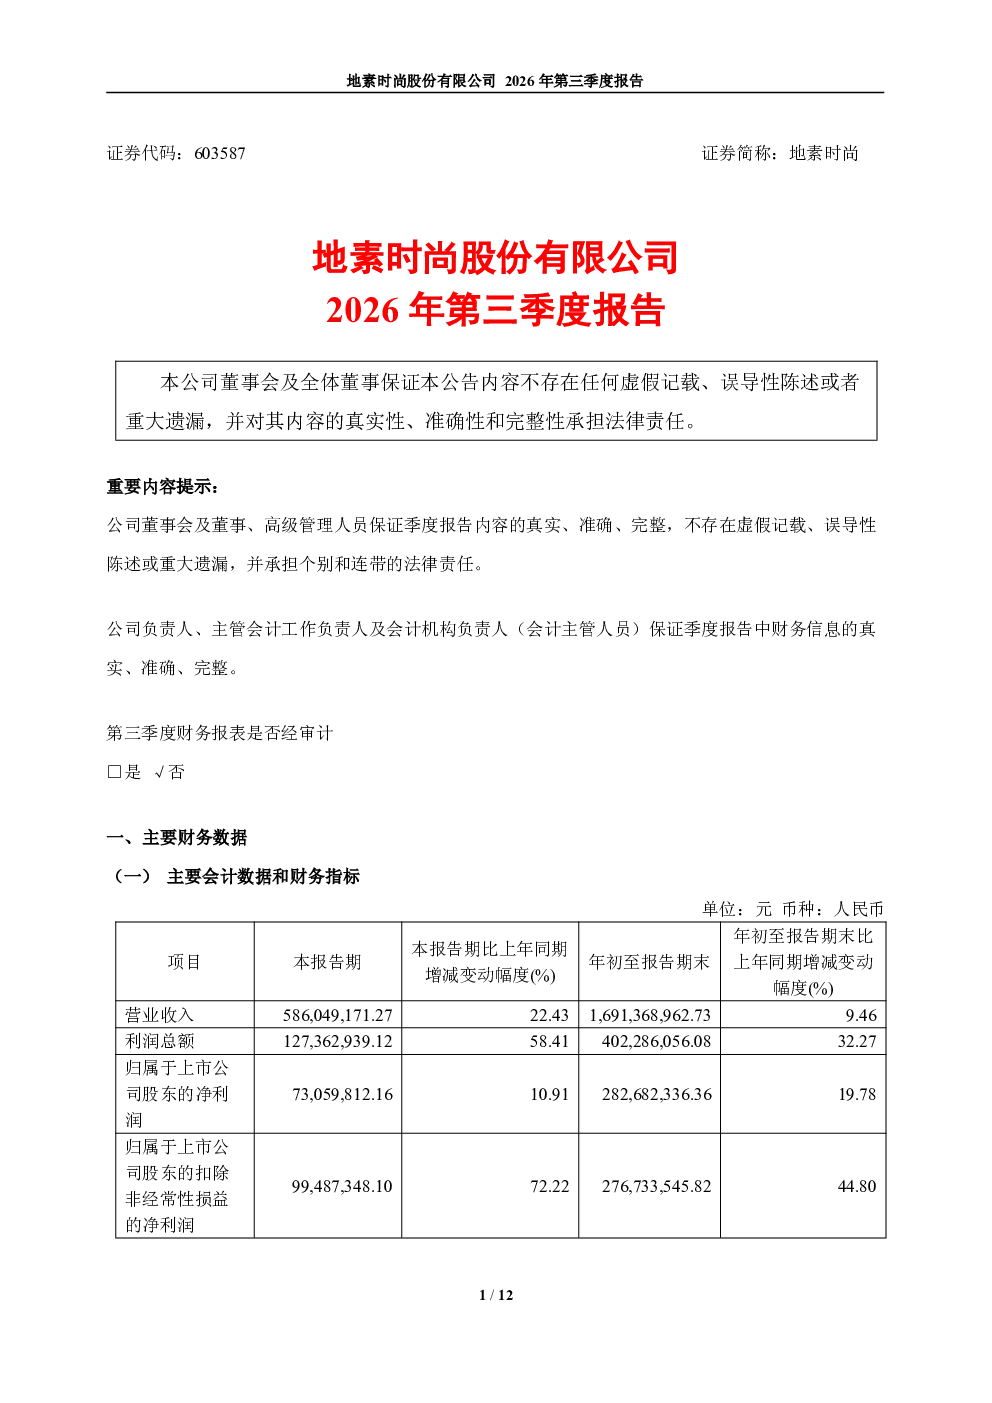
这份报告提供了2026年第三季度的主要会计数据和财务指标,但未具体列出数据内容。报告列出了主要会计数据和财务指标变动情况及原因,并适用非经常性损益项目,需要说明认定原因。此外,报告还包含了未经审计的季度财务报表,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),但未执行新会计准则调整年初财务报表。报告未披露普通股股东总数及优先股股东信息,也不适用转融通业务出借股份及股东变动情况。公告日期为2026年10月29日,董事会、管理层及财务负责人保证公告内容真实、准确、完整,并承担法律责任。报告未提及需特别提醒投资者的经营情况信息。
报告中的财务数据有哪些需要注意的地方?
报告提供了2026年第三季度的主要会计数据和财务指标,但未具体列出数据内容。需要注意的是,报告中的非经常性损益项目适用,并需说明认定原因。报告列出了主要会计数据和财务指标变动情况及原因,但具体变动原因未详细说明。此外,报告中的财务报表未经审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),且未执行新会计准则调整年初财务报表,这可能影响数据的可比性。投资者在分析财务数据时需结合这些信息进行判断。
报告对股东信息披露了哪些内容?
报告未披露普通股股东总数及优先股股东信息,也不适用转融通业务出借股份及股东变动情况。这意味着投资者无法从报告中获取关于股东结构的详细信息,这对于评估公司治理和潜在的大股东变动风险有一定影响。通常,股东信息的披露有助于投资者了解公司的股权分布和潜在的控制权变化,但本报告中缺乏这些信息,需要投资者结合其他渠道进行补充了解。
报告中的财务报表是否经过审计?
报告中的财务报表未经审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月)。这意味着这些财务数据的准确性和完整性未经独立第三方机构的验证,投资者在使用这些数据进行决策时需保持谨慎。此外,报告未执行新会计准则调整年初财务报表,这可能影响数据的可比性。因此,投资者在分析财务报表时需注意这些局限性,并结合其他信息进行综合判断。
报告有哪些需要特别关注的风险提示?
报告中未提及需特别提醒投资者的经营情况信息,也未披露普通股股东总数及优先股股东信息,也不适用转融通业务出借股份及股东变动情况。此外,报告中的财务报表未经审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),且未执行新会计准则调整年初财务报表,这可能影响数据的准确性和可比性。非经常性损益项目的适用也需要进一步说明认定原因。这些因素都可能对投资者的决策产生影响,需特别关注。