猜你想问
这份报告主要讲了什么内容?
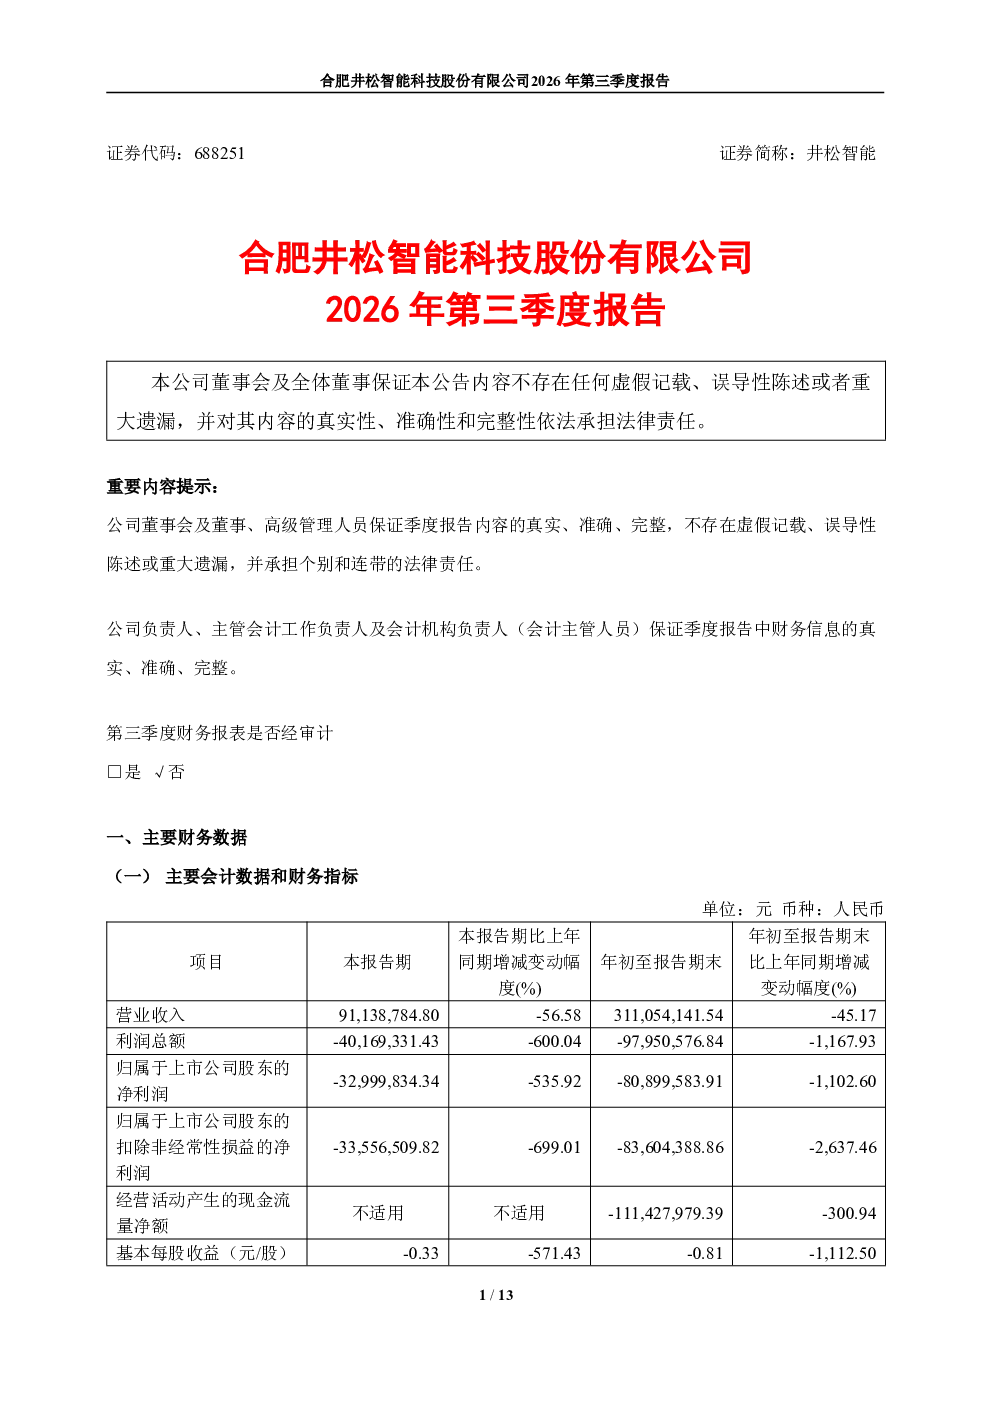
这份报告提供了井松智能2026年第三季度的财务和运营情况。报告详细说明了研发投入占营业收入的比例计算方法,即剔除股份支付后的研发费用除以营业收入。虽然未披露具体的会计数据和财务指标,但提到了非经常性损益项目和金额的说明要求,并列出了主要会计数据和财务指标变动情况及原因的说明要求。此外,报告还公告了前10名普通股股东及前10名无限售流通股股东的持股情况表,并解释了因转融通出借/归还原因导致股东变化不适用的情况。
井松智能所属赛道的发展趋势如何?
报告未明确提及井松智能所属赛道的具体信息,但强调了研发投入的重要性,表明公司在技术创新方面持续投入。研发投入占营业收入的比例计算方法的提供,显示出公司对研发的重视程度。从报告内容来看,井松智能可能处于一个需要持续研发投入以保持竞争力的行业。未来发展趋势需结合行业整体情况和公司持续的研发投入来判断。
报告中重点分析了哪些方向?
报告重点分析了井松智能的研发投入情况、股东结构变化以及股份回购计划。研发投入方面,报告提供了详细的计算公式,并强调了研发费用的重要性。股东信息方面,报告公告了前10名普通股股东及前10名无限售流通股股东的持股情况,并解释了股东变化的原因。此外,报告还详细说明了公司股份回购方案,包括回购资金总额、价格范围以及已回购的股份数量等信息。这些分析方向有助于投资者了解公司的运营状况和未来发展方向。
当前市场对井松智能的判断是什么?
报告未提供市场对井松智能的具体判断,但通过股份回购计划可以看出公司对未来发展的信心。公司计划以集中竞价交易方式回购股份,用于股权激励或员工持股计划,这表明公司对未来业绩和股价有积极预期。此外,报告还披露了已累计回购的股份数量和支付总额,显示出公司在资本运作方面的积极态度。然而,由于报告未披露具体的会计数据和财务指标,市场对井松智能的判断还需结合更多信息和数据进行分析。
这份报告有哪些风险提示?
报告中的风险提示主要集中在股份回购计划的执行情况上。虽然公司计划回购股份用于股权激励或员工持股计划,但实际执行效果仍存在不确定性。此外,报告未披露具体的会计数据和财务指标,投资者难以全面评估公司的财务状况和经营风险。因此,投资者在关注井松智能的股份回购计划时,应谨慎评估相关风险,并结合其他信息和数据进行分析。