猜你想问
鲁阳节能2026年第三季度报告主要财务数据有哪些变动?
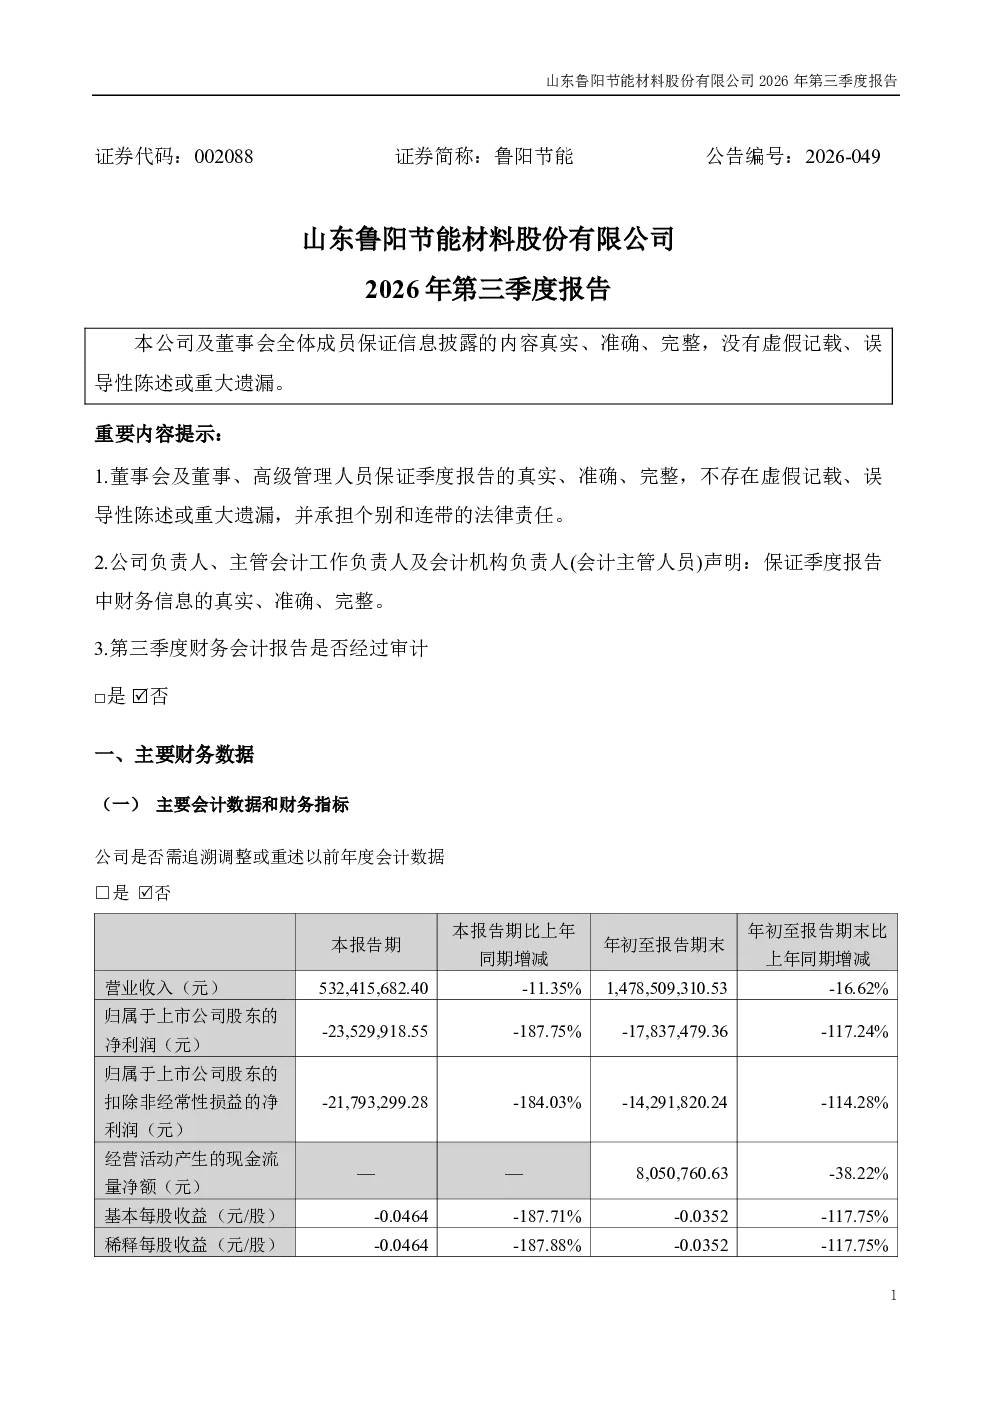
鲁阳节能2026年第三季度报告显示,公司货币资金减少35.09%主要因支付现金红利,交易性金融资产增加100%源于购买理财产品。应收票据减少30.15%系收到票据背书转让付款,预付账款增长100.26%因预付电费增加。使用权资产减少36.43%系摊销及终止租赁,应付票据增加100%因增加应付票据付款。应付职工薪酬减少63.88%系支付2025年度奖金,租赁负债减少56.14%因终止租赁及到期。利润表方面,财务费用增长273.68%因汇兑损失增加,其他收益增长191%系政府补助退回,投资收益增长100%来自购买理财产品收益,信用减值损失增长49.75%因应收账款信用损失增加,净利润减少117.24%因收入下降。现金流量表显示,经营活动现金流减少38.22%因销售收款减少,收回投资收到的现金增加100%因赎回理财,投资支付的现金增加100%因购买理财产品,分配股利减少60.81%因支付现金红利减少。
鲁阳节能所属赛道发展趋势如何?
鲁阳节能所属赛道为节能环保领域,当前行业发展趋势呈现政策驱动与市场需求双轮增长态势。国家持续出台节能减排政策,推动工业、建筑等领域节能技术应用,为行业提供广阔发展空间。同时,企业数字化转型加速,智能化节能解决方案需求提升,市场竞争格局逐步优化。行业龙头凭借技术、品牌优势持续扩大市场份额,但中小型企业面临技术升级与成本控制双重挑战。未来,绿色低碳转型将加速行业洗牌,技术创新能力成为核心竞争力关键。
鲁阳节能2026年第三季度报告重点分析了哪些方向?
鲁阳节能2026年第三季度报告重点分析了公司财务状况、经营风险及潜在机遇。报告详细披露资产负债表、利润表及现金流量表主要项目变动,揭示公司现金流压力、应收账款风险及盈利能力波动。同时,报告关注控股股东破产重组事项对公司实际控制人可能产生的影响,以及上海卓然财务造假退市风险警示下应收账款坏账风险。此外,报告还分析了公司投资理财策略对短期业绩及财务结构的影响,为投资者提供全面经营分析视角。
当前鲁阳节能市场现状如何?
鲁阳节能当前市场现状呈现经营压力与风险并存特征。公司第三季度净利润下降反映其主营业务收入承压,财务费用、信用减值损失增加凸显经营风险。控股股东破产重组及重大应收账款诉讼进一步加剧市场不确定性,可能影响投资者信心。行业层面,节能环保赛道政策红利持续释放,但市场竞争加剧,技术迭代加速对传统企业构成挑战。鲁阳节能需加强技术创新与成本控制,优化应收账款管理,同时密切关注控股股东重组进展,以稳定市场预期。
鲁阳节能2026年第三季度报告有哪些风险提示?
鲁阳节能2026年第三季度报告提示多项经营风险。首要风险为控股股东破产重组可能导致公司实际控制人变更,进而影响公司战略方向及经营稳定性。其次,应收上海卓然账款约6,500万元已转为单项计提,该客户因财务造假被实施退市风险警示,存在坏账风险需高度关注。此外,公司经营活动现金流减少反映销售收款能力下降,可能加剧现金流压力。财务费用大幅增长亦需警惕,汇兑损失增加可能受国际市场波动影响。投资者需持续关注公司应收账款回收、控股股东重组进展及行业政策变化,以评估潜在风险。