猜你想问
这份合百集团2026年第三季度报告主要披露了哪些内容?
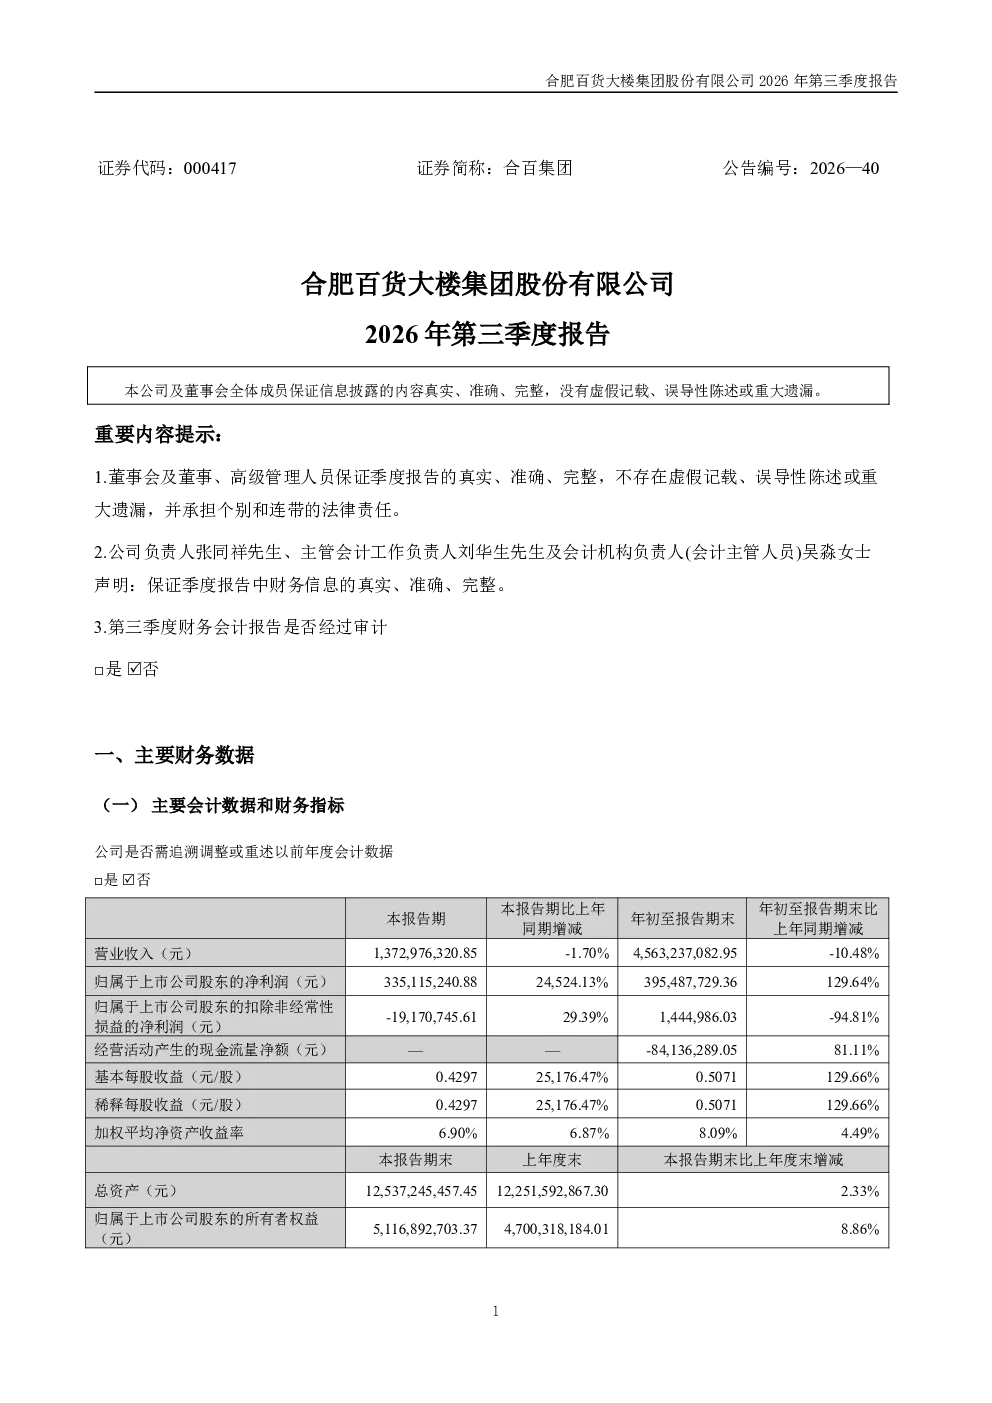
这份报告是合百集团第三季度的财务会计报告,但未披露具体会计数据和财务指标。报告特别提到非经常性损益项目,包括对合肥市国联资本股权投资基金合伙企业的投资收益,该基金间接投资长鑫科技产生的公允价值变动收益金额重大,被认定为非经常性损益。报告还包含合并资产负债表、合并利润表和合并现金流量表,但未披露具体数据。需要注意的是,报告未披露股东总数、前十名股东持股情况以及其他重要事项。
合百集团所属赛道的发展趋势如何?
报告未披露合百集团的具体所属行业,无法直接分析赛道发展趋势。但根据报告提及的非经常性损益项目,公司可能涉及股权投资领域,间接投资长鑫科技表明其投资组合中可能包含半导体等高科技产业。不过,由于报告未提供足够信息,无法深入分析整个赛道的发展趋势。投资者需关注公司未来是否披露更多行业相关信息。
这份研报的重点分析方向是什么?
本报告的重点分析方向主要集中在财务数据的非经常性损益部分,特别是对合肥市国联资本股权投资基金合伙企业的投资收益及其对长鑫科技的间接投资产生的公允价值变动收益。报告披露了该收益被认定为非经常性损益,但未提供具体金额和详细影响。此外,报告包含合并财务报表框架,但未披露具体数据,可能需要结合其他资料进行综合分析。
当前市场对合百集团有何现状判断?
报告未披露具体财务数据,也未涉及股东信息和其他重要事项,因此无法对合百集团的市场现状做出明确判断。报告仅披露了非经常性损益项目,特别是对长鑫科技的间接投资收益,但未说明其对公司整体业绩的影响程度。由于缺乏关键数据,投资者难以评估公司在当前市场的具体表现和竞争地位。
这份研报存在哪些风险提示?
本报告的主要风险提示在于信息披露不完整。报告未披露具体财务数据、股东信息和其他重要事项,特别是非经常性损益的具体影响未详细说明。此外,报告未涉及新会计准则调整的影响,可能存在未来财务数据重述的风险。投资者需注意,由于缺乏关键信息,难以全面评估公司的财务状况和潜在风险。