猜你想问
古越龙山2026年第三季度报告核心内容有哪些?
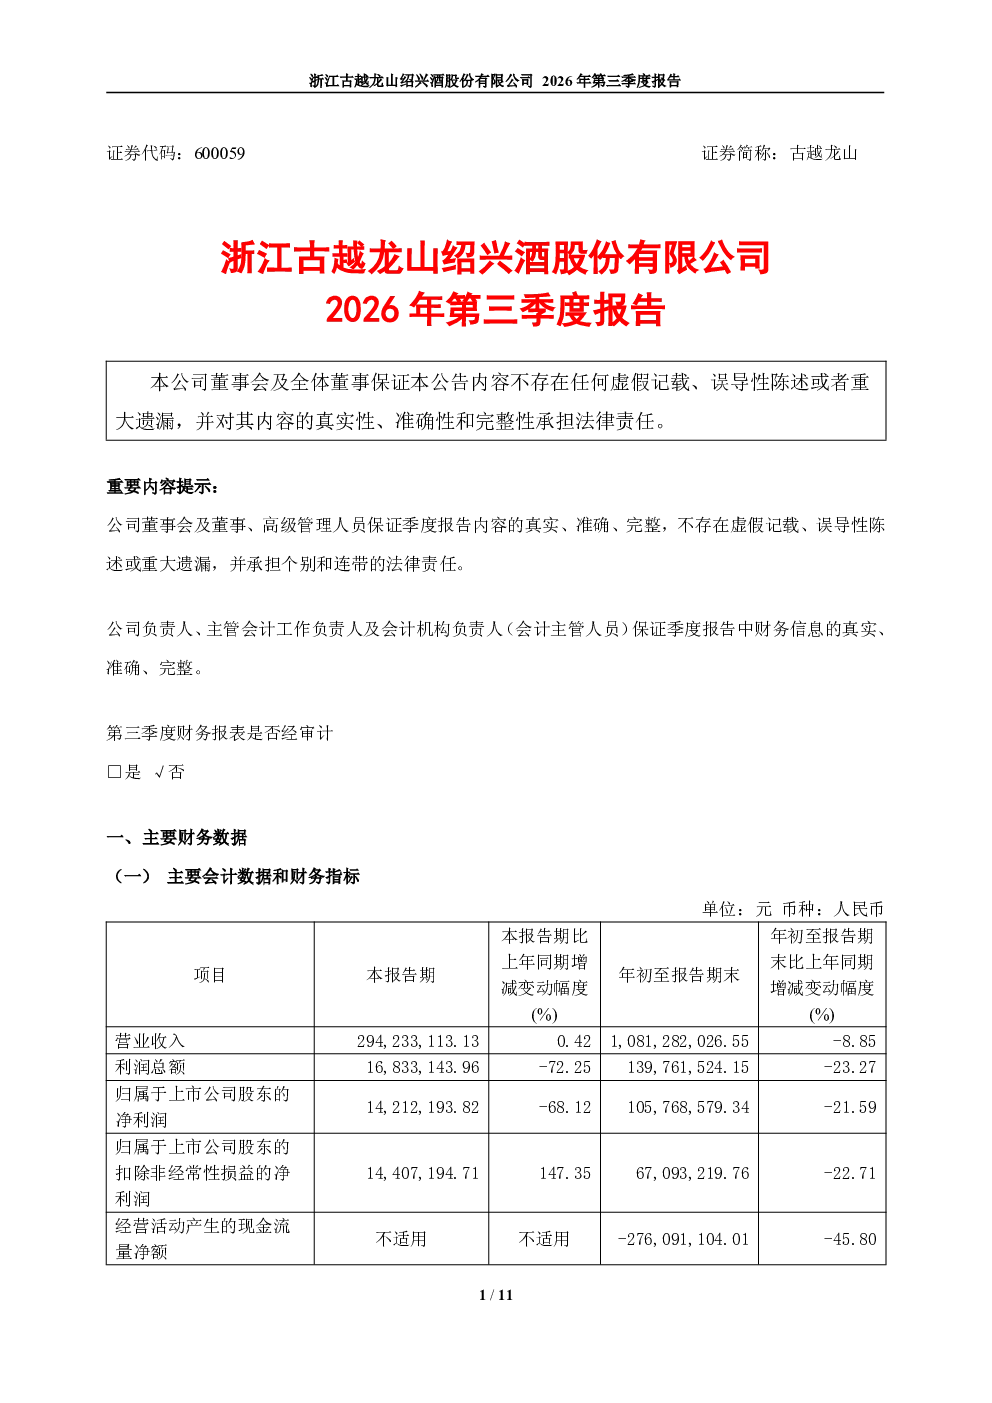
古越龙山2026年第三季度报告包含主要财务数据、股东信息、季度财务报表等核心内容。报告提供了主要会计数据和财务指标,但未具体列出详细数据;非经常性损益项目和金额未明确说明;股东总数及前十名股东持股情况表未展示具体数据;古越龙山回购专用证券账户持有公司股份19,905,700股,占总股本2.18%;财务报表未经审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),但正文未展示具体数据。报告未提及需提醒投资者关注的关于公司报告期经营情况的其他重要信息。
古越龙山所属赛道行业发展趋势如何?
古越龙山所属的绍兴酒行业在中国传统酒饮市场中具有独特地位,但近年来面临年轻消费群体增长缓慢和市场竞争加剧的挑战。行业整体受益于文化消费升级,高端化、品牌化趋势明显,但古越龙山作为老字号企业,需在保持传统工艺的同时创新产品以满足多元化需求。行业监管趋严,环保和安全生产要求提高,对成本控制提出更高要求。未来,行业整合可能加速,龙头企业有望进一步扩大市场份额。
古越龙山第三季度报告重点分析了哪些方向?
古越龙山第三季度报告重点分析了财务状况和股东结构。财务方面,报告展示了未经审计的季度财务报表,但未提供具体数据,也未详细说明主要会计数据和财务指标的变动原因。股东方面,报告列出了普通股股东总数及前十名股东持股情况表,但未展示具体数据,同时披露了公司回购专用证券账户持股情况。报告未对经营策略、市场拓展或成本控制等具体方向进行深入分析。
古越龙山当前市场现状如何?
古越龙山作为绍兴酒行业的代表性企业,其市场地位相对稳固,但面临传统酒饮市场竞争激烈和年轻消费者接受度不高的挑战。公司通过品牌保护和产品创新维持市场影响力,但市场份额可能受到新兴酒饮品牌冲击。行业层面,高端化、小众化趋势明显,古越龙山需平衡传统与创新的平衡。目前,公司未披露具体财务数据,市场对其短期经营表现缺乏量化评估,但长期来看,品牌价值和行业地位仍是其核心竞争力。
古越龙山研报存在哪些风险提示?
古越龙山2026年第三季度报告存在几项风险提示。首先,财务报表未经审计,数据准确性需谨慎对待。其次,报告未详细披露非经常性损益项目及金额,可能影响投资者对公司真实盈利能力的判断。再次,股东信息未提供具体数据,无法全面评估股权结构变化风险。此外,报告未提及需提醒投资者关注的关于公司报告期经营情况的其他重要信息,可能存在未披露的潜在风险。投资者需结合其他信息综合评估投资风险。