猜你想问
皖新传媒2026年第三季度报告核心内容有哪些?
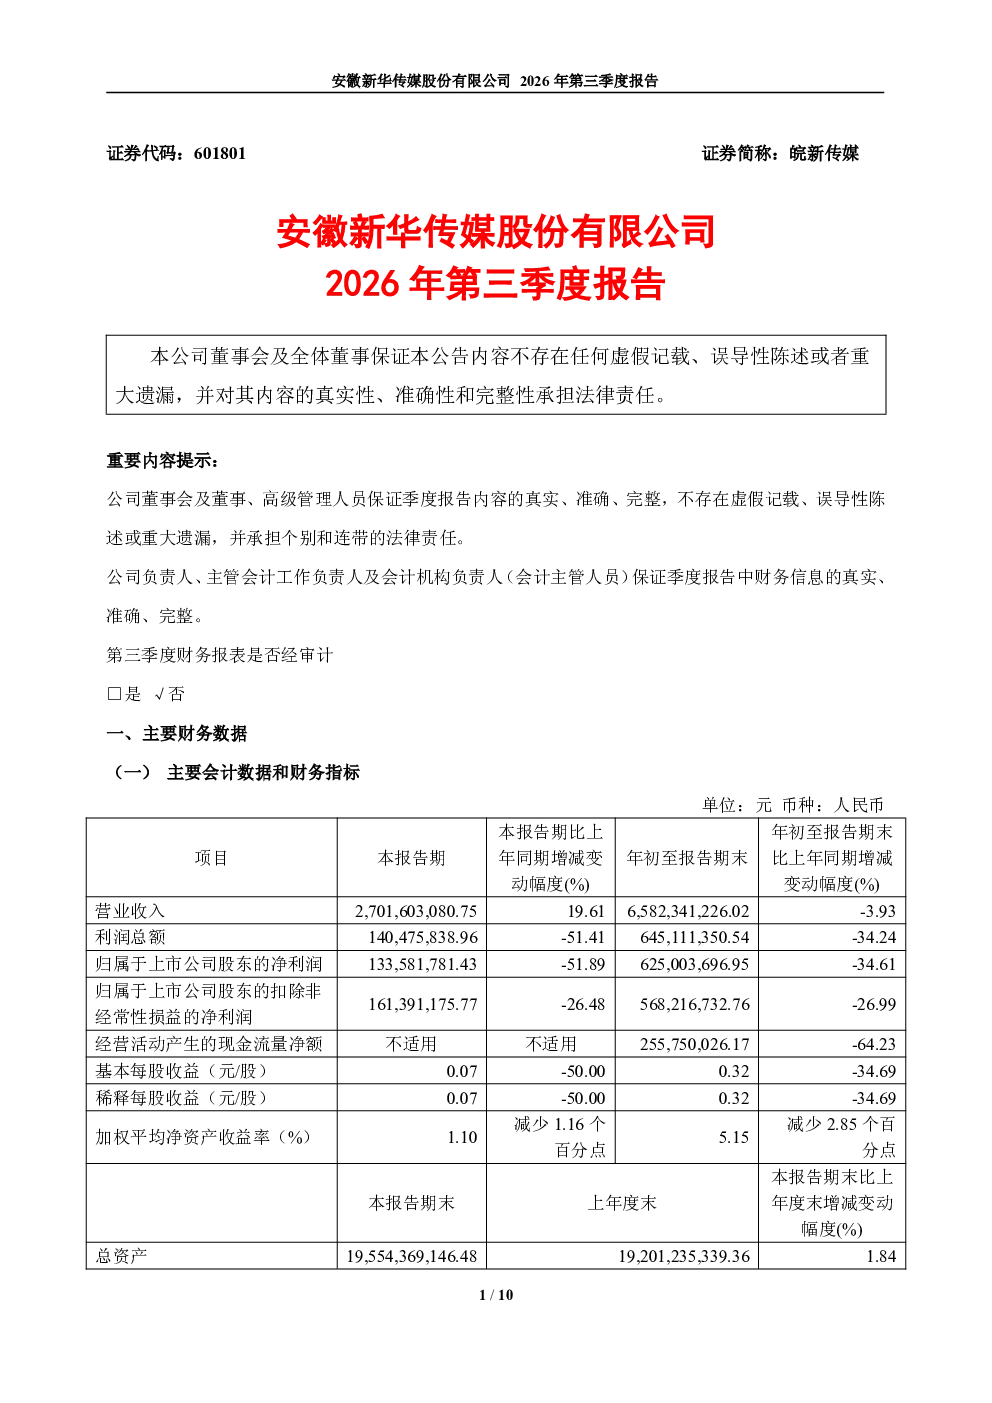
皖新传媒2026年第三季度报告显示,公司董事会及管理层保证公告内容的真实性、准确性和完整性,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示部分明确,公司负责人及相关会计负责人对财务信息的真实性、准确性和完整性承担法律责任。主要财务数据部分未提供具体会计数据和财务指标,但提及非经常性损益项目及金额不适用相关解释性公告。报告未说明主要会计数据和财务指标变动情况及原因。股东信息部分未涉及普通股股东总数、表决权恢复的优先股股东数量及前十名股东持股情况,也未提及股东参与转融通业务出借股份情况及因转融通出借/归还原因导致的股东变动。其他提醒事项部分未提供需提醒投资者关注的公司报告期经营情况的其他重要信息。季度财务报表部分未提供审计意见类型,也未包含合并资产负债表、合并利润表和合并现金流量表的具体数据。此外,报告未提及自2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表的情况。
皖新传媒所属赛道发展趋势如何?
皖新传媒所属赛道为文化传媒行业,该行业在2026年呈现数字化转型加速、内容消费升级和多元化渠道拓展的趋势。政策层面持续支持文化产业高质量发展,为行业提供良好发展环境。市场竞争格局加剧,头部企业通过并购整合扩大市场份额,中小型企业则聚焦细分领域寻求差异化发展。技术驱动成为行业核心驱动力,人工智能、大数据等技术应用于内容创作、用户分析和精准营销,提升行业运营效率。消费者需求变化推动行业产品和服务创新,短视频、直播等新兴内容形式持续火热,传统媒体与新媒体融合加速。国际化拓展成为行业新方向,企业通过海外并购和内容输出提升国际影响力。
皖新传媒报告重点分析了哪些方向?
皖新传媒报告重点分析了公司经营稳健性及财务信息披露情况。报告强调管理层对公告内容的真实性、准确性和完整性负责,但未提供具体财务数据和指标变动原因。非经常性损益项目及金额未作详细解释,可能影响投资者对公司盈利能力的全面评估。股东信息缺失,无法判断公司股权结构变化和主要股东动向。季度财务报表缺失审计意见和具体数据,限制投资者对公司财务状况的深入分析。新会计准则执行情况未提及,可能存在未来财务数据可比性问题。报告整体披露信息有限,投资者需结合其他渠道信息综合判断公司经营状况。
当前文化传媒行业市场现状如何?
当前文化传媒行业市场呈现多元化发展态势,短视频、直播、电竞等新兴业态增长迅速,成为行业重要增长点。传统媒体加速数字化转型,与新媒体平台合作探索新的商业模式。市场竞争激烈,头部企业通过资本运作和内容创新巩固市场地位,中小型企业则在细分领域寻求突破。消费者付费意愿提升,付费内容成为行业重要收入来源。技术赋能作用显著,大数据、AI等技术应用于内容生产、分发和用户运营,提升行业效率。政策支持力度加大,为行业提供良好发展环境。但行业也存在内容同质化、版权保护不足等问题,需要企业持续创新和规范发展。
皖新传媒研报存在哪些风险提示?
皖新传媒研报存在信息披露不充分的风险,主要财务数据、股东信息、审计意见等关键内容缺失,可能影响投资者对公司真实经营状况的判断。非经常性损益项目未作详细说明,可能存在隐藏的盈利能力波动风险。新会计准则执行情况未提及,可能存在未来财务数据可比性问题。行业竞争加剧风险,新兴业态快速发展可能挤压传统业务市场份额。内容创新不足风险,若公司未能持续推出优质内容,可能面临用户流失问题。政策变动风险,文化产业政策调整可能影响公司经营环境。技术迭代风险,若公司未能及时跟进技术发展趋势,可能被市场淘汰。