猜你想问
这份报告主要讲了什么内容?
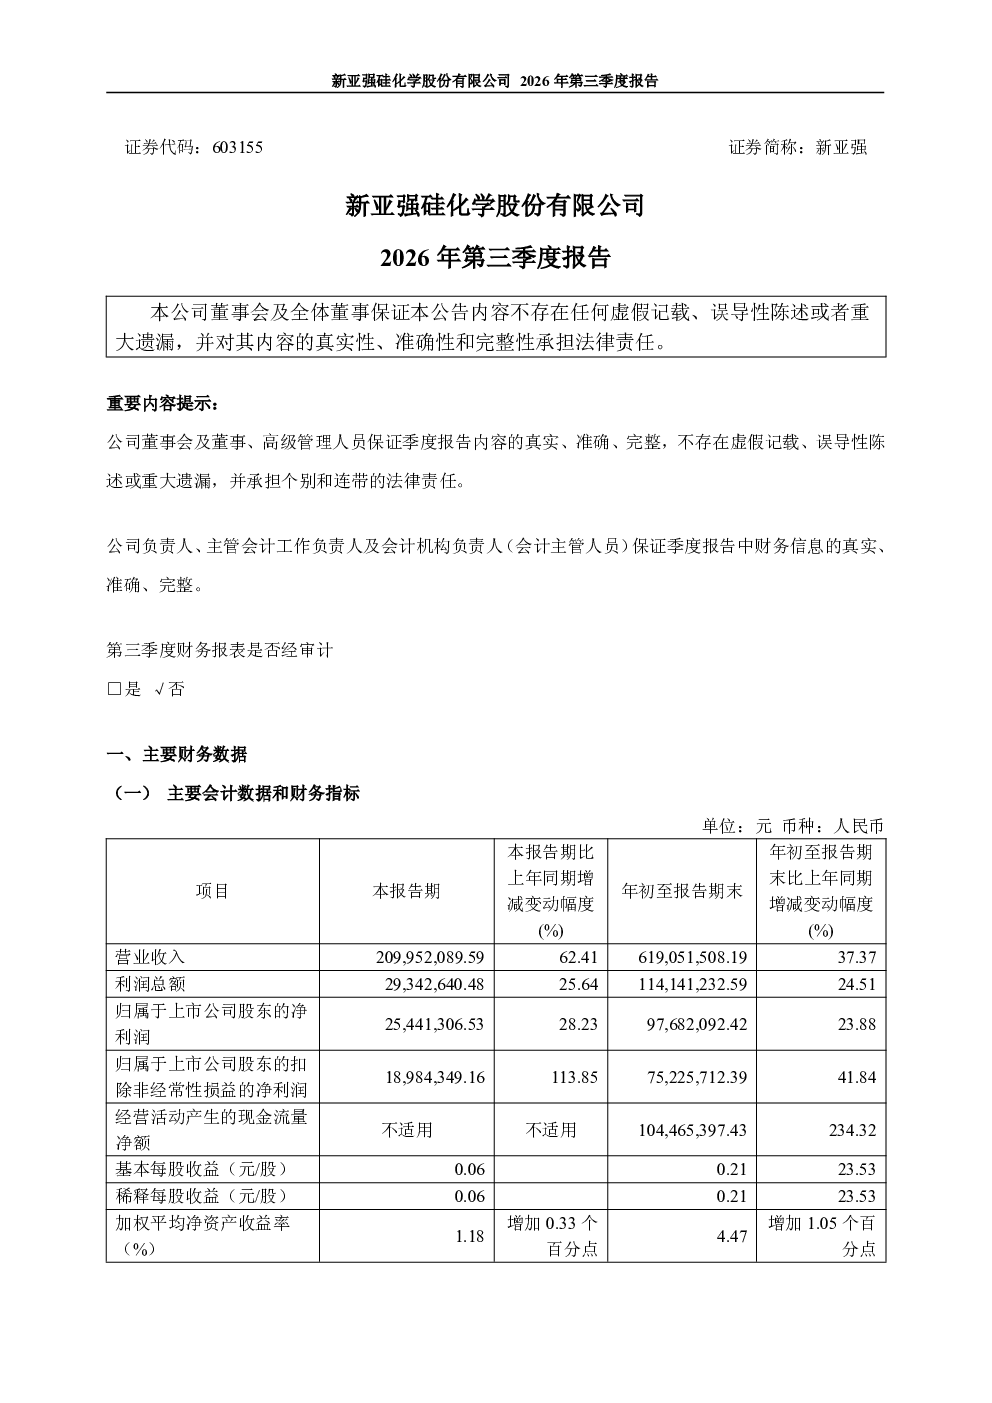
这份报告主要介绍了新亚强2026年第三季度的经营情况。报告披露了未经审计的季度财务报表,包括合并及母公司资产负债表、利润表和现金流量表,时间范围覆盖2026年1月至9月。虽然未提供具体会计数据和财务指标,但特别提及了非经常性损益项目和金额需单独说明。此外,报告还首次执行了新会计准则,但未涉及调整年初财务报表。总体来看,报告内容较为基础,主要反映了公司在该季度的财务状况和经营成果,但缺乏详细的业绩数据支撑。
新亚强的行业发展趋势如何?
新亚强的行业发展趋势需要结合具体行业背景进行分析。报告未披露行业相关信息,但根据一般情况,企业的发展趋势通常受宏观经济环境、行业政策调整、市场竞争格局以及技术创新等多重因素影响。投资者应关注行业整体增长态势、主要竞争对手动态以及行业监管政策变化,这些因素将直接或间接影响新亚强的未来发展。此外,公司自身的战略布局、产品创新能力和市场拓展能力也是决定其行业地位的关键。
报告有哪些重点分析方向?
报告的重点分析方向主要集中在财务数据的披露和会计准则的执行情况。由于未披露具体会计数据和财务指标,报告的亮点在于提醒投资者关注非经常性损益项目及其金额,这对于全面评估公司盈利能力具有重要意义。同时,报告强调了2026年起首次执行新会计准则,虽然未调整年初数据,但这一变化可能对公司未来的财务报告产生一定影响,需要持续关注。此外,报告未披露股东信息,这也是一个值得注意的方面,投资者可结合其他信息综合判断公司股权结构变化。
当前市场对新亚强的判断是怎样的?
当前市场对新亚强的判断主要基于已披露的报告信息。由于财务报表未经审计且未提供具体数据,市场难以对其经营状况做出准确评估。不过,报告披露了非经常性损益项目,提示投资者关注这部分对整体业绩的影响。同时,新会计准则的执行也可能带来财务数据的调整变化,需要时间观察其对公司业绩的实际影响。总体而言,市场对新亚强的判断较为谨慎,需要更多详细信息才能形成更全面的认识。
这份报告有哪些风险提示?
这份报告的主要风险提示集中在信息披露的局限性上。首先,财务报表未经审计,其数据的准确性和可靠性有待进一步验证。其次,未披露具体会计数据和财务指标,投资者难以全面评估公司的盈利能力和财务状况。此外,非经常性损益项目未单独详细说明,可能影响对公司真实经营情况的判断。最后,报告首次执行新会计准则,虽然未调整年初数据,但未来可能带来的财务数据变化需要持续关注。这些因素都可能增加投资决策的不确定性。