猜你想问
杭萧钢构2026年第三季度报告核心内容是什么?
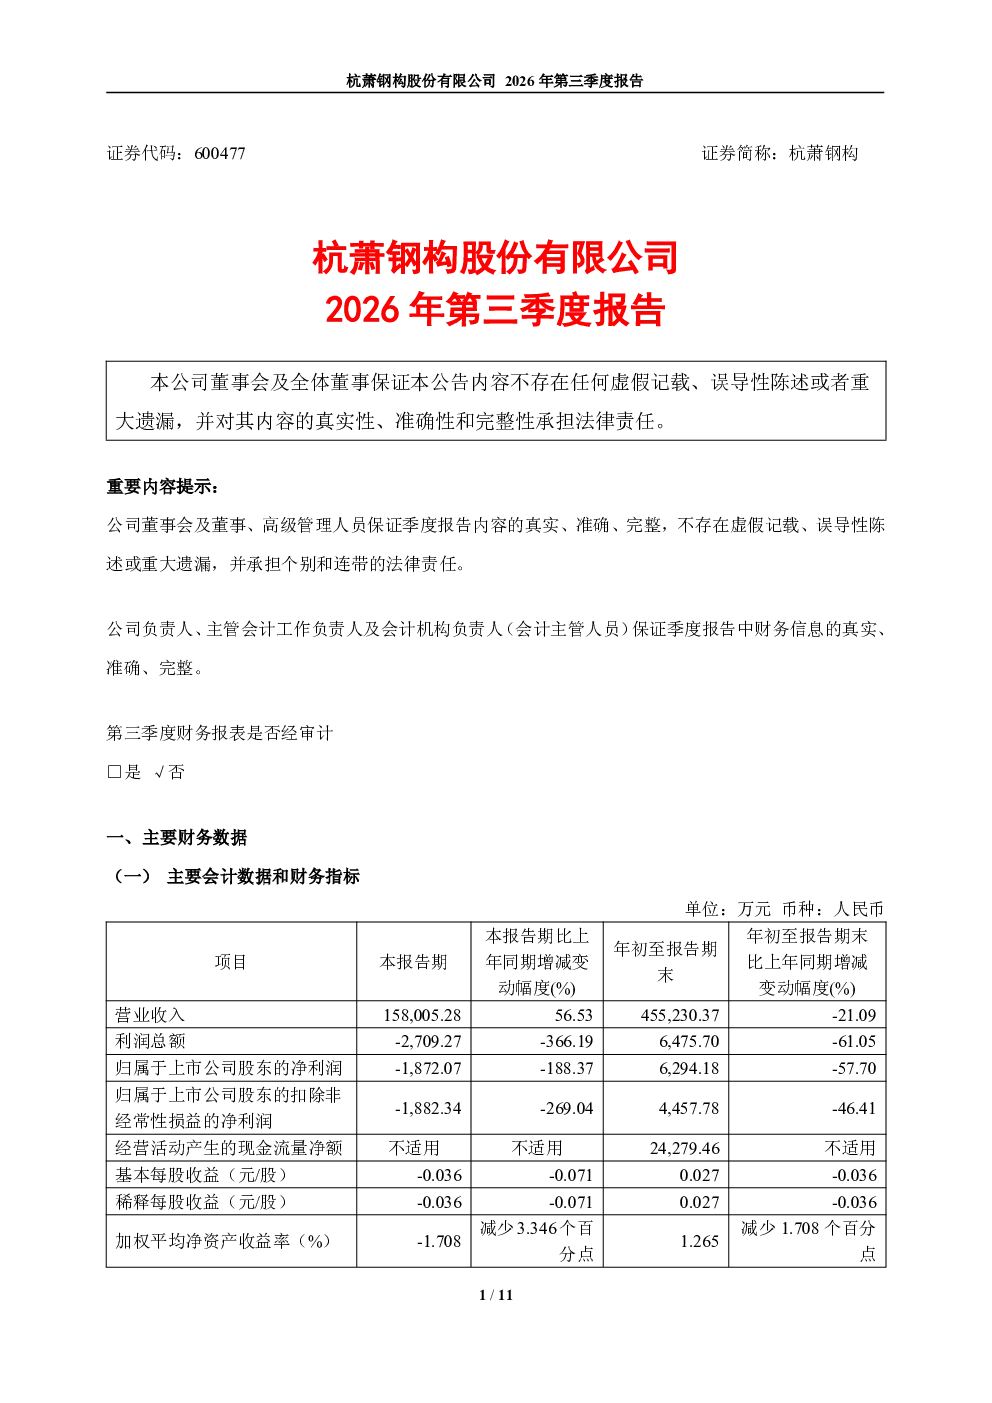
本季度杭萧钢构毛利率下降,主要因境内单个大体量项目集中履约,该项目付款条款较好但毛利率极低。营业收入同比有所下降,原因是总承包业务履约进度同比变化。利润总额、净利润等均有所下降,原因是上年度控股子公司河北杭萧拆迁收益6,670万元。部分项目付款条款较好,公司可终止确认的供应链金融产品贴现所致非经常性损益。
杭萧钢构所属赛道发展趋势如何?
杭萧钢构所属钢结构行业受建筑市场波动影响,技术升级和绿色建筑需求提升带来机遇。公司总承包业务履约进度同比变化,反映行业竞争加剧。需关注政策对钢结构应用范围的影响,以及新签订单如DEP项目对业绩的长期支撑。
杭萧钢构报告重点分析了哪些方向?
报告重点分析财务数据变化,特别是毛利率、营业收入、利润总额的同比环比下降原因。解释了低毛利率项目履约、总承包业务履约进度变化及非经常性损益影响。同时披露了重大合同DEP项目,占最近一期营业收入的15.87%,反映公司新业务拓展方向。
当前钢结构市场现状如何?
当前钢结构市场面临项目竞争加剧和利润率下滑挑战,但绿色建筑和装配式建筑发展提供新机遇。杭萧钢构受大体量项目影响毛利率下降,显示市场项目结构变化。公司新签DEP项目合同金额巨大,反映市场对优质企业订单的认可,但需关注订单执行风险。
杭萧钢构研报存在哪些风险提示?
报告提示财务数据下降风险,主要来自低毛利率项目集中履约和子公司拆迁收益一次性影响。需关注新签订单的执行进度和回款情况,特别是DEP项目金额巨大可能带来的履约压力。此外,行业竞争加剧和建筑市场波动也是潜在风险因素。
你可能感兴趣
杭萧钢构:杭萧钢构2026年第一季度报告
财报2026-04-30
杭萧钢构:杭萧钢构股份有限公司2023年第三季度报告
财报2023-10-28
杭萧钢构:杭萧钢构股份有限公司2024年第三季度报告
财报2024-10-31
杭萧钢构:2008年第三季度报告
财报2008-10-30
杭萧钢构:杭萧钢构2004年第三季度报告
财报2004-10-26
杭萧钢构:2014年第三季度报告
财报2014-10-30
杭萧钢构:2020年第三季度报告
财报2020-10-30
杭萧钢构:2010年第三季度报告
财报2010-10-27
杭萧钢构:2011年第三季度报告
财报2011-10-29
杭萧钢构:2016年第三季度报告
财报2016-10-31