猜你想问
福光股份2026年第三季度报告核心内容有哪些?
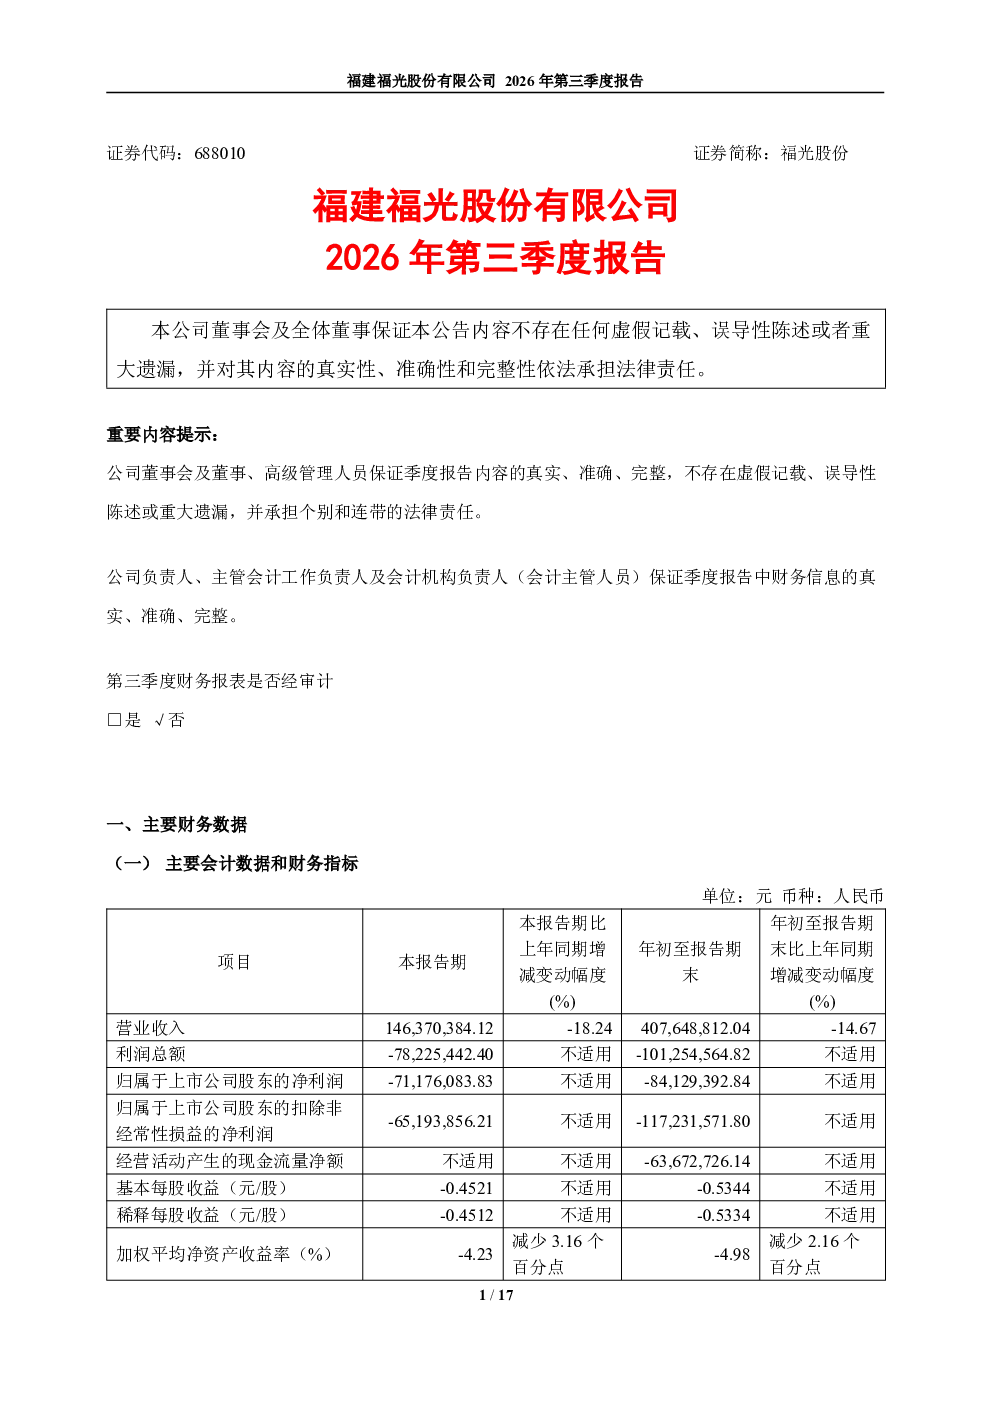
福建福光股份有限公司2026年第三季度报告显示,公司董事会及全体董事保证公告内容的真实性、准确性和完整性,并承担相应法律责任。报告重要内容提示中,公司负责人及相关负责人亦保证季度报告内容的真实、准确、完整。第三季度财务报表未经审计。主要财务数据部分未提供具体会计数据和财务指标,非经常性损益项目不适用相关解释性公告。主要会计数据和财务指标发生变动的情况及原因未予说明。股东信息方面,报告列出了普通股股东总数及前十名股东持股情况表,并注明截至2026年9月30日,公司回购专用证券账户持股数为1,723,682股,持股比例为1.07%。持股5%以上股东、前10名股东及前10名无限售流通股股东参与转融通业务出借股份情况及因转融通出借/归还原因导致的变化均不适用。其他提醒事项部分未提供需提醒投资者关注的重要信息。季度财务报表部分,合并及母公司资产负债表、利润表和现金流量表均未经审计。报告未提及自2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表的情况。
福光股份所属赛道行业发展趋势如何?
福光股份所属赛道行业发展趋势需结合具体行业分析,报告未提供相关内容。一般而言,光学光电子行业受下游应用需求影响较大,如安防监控、车载摄像头、AR/VR设备等市场增长将带动行业景气度。技术创新方面,高分辨率、低光感、小型化等是技术发展方向。政策层面,国家鼓励高端装备制造业发展,可能为行业带来利好。但具体到福光股份所处细分领域,需关注其产品结构、技术壁垒及市场竞争力等因素。
福光股份2026年第三季度报告重点分析了哪些方向?
福光股份2026年第三季度报告重点披露了公司治理保证、股东信息及未经审计的财务报表。报告强调董事会及管理层对公告内容的真实性、准确性和完整性负责。股东信息方面,报告列出了前十名股东持股情况,并披露了公司回购专用证券账户持股数及比例。财务数据部分虽未提供具体指标,但提示了非经常性损益项目不适用解释性公告,且未说明主要会计数据和财务指标变动原因。此外,报告未提及新会计准则执行情况对财务报表的影响。
福光股份当前市场现状如何?
福光股份当前市场现状需结合行业及公司自身情况综合判断。从报告内容看,公司财务数据未披露具体指标,无法直接评估其经营表现。股东信息显示公司有少量回购,但持股比例较低,表明管理层对股价信心尚可。行业层面,光学光电子行业整体受益于下游应用需求增长,但竞争激烈,技术迭代快。福光股份作为行业参与者,需关注其产品竞争力、市场份额及成本控制能力。报告未提供足够信息进行深入市场分析。
福光股份研报存在哪些风险提示?
福光股份2026年第三季度报告存在多项风险提示。首先,财务报表未经审计,其真实性、准确性有待进一步验证。其次,报告未披露具体财务数据及指标变动原因,投资者难以评估公司经营状况及盈利能力变化。再次,股东信息有限,未披露持股5%以上股东参与转融通业务情况,可能存在潜在股份变动风险。此外,报告未提及新会计准则执行对财务数据的影响,可能存在会计政策变更风险。最后,报告未提供需特别提醒投资者的其他重要信息,信息透明度有待提高。