猜你想问
佳力图2026年第三季度报告核心内容有哪些?
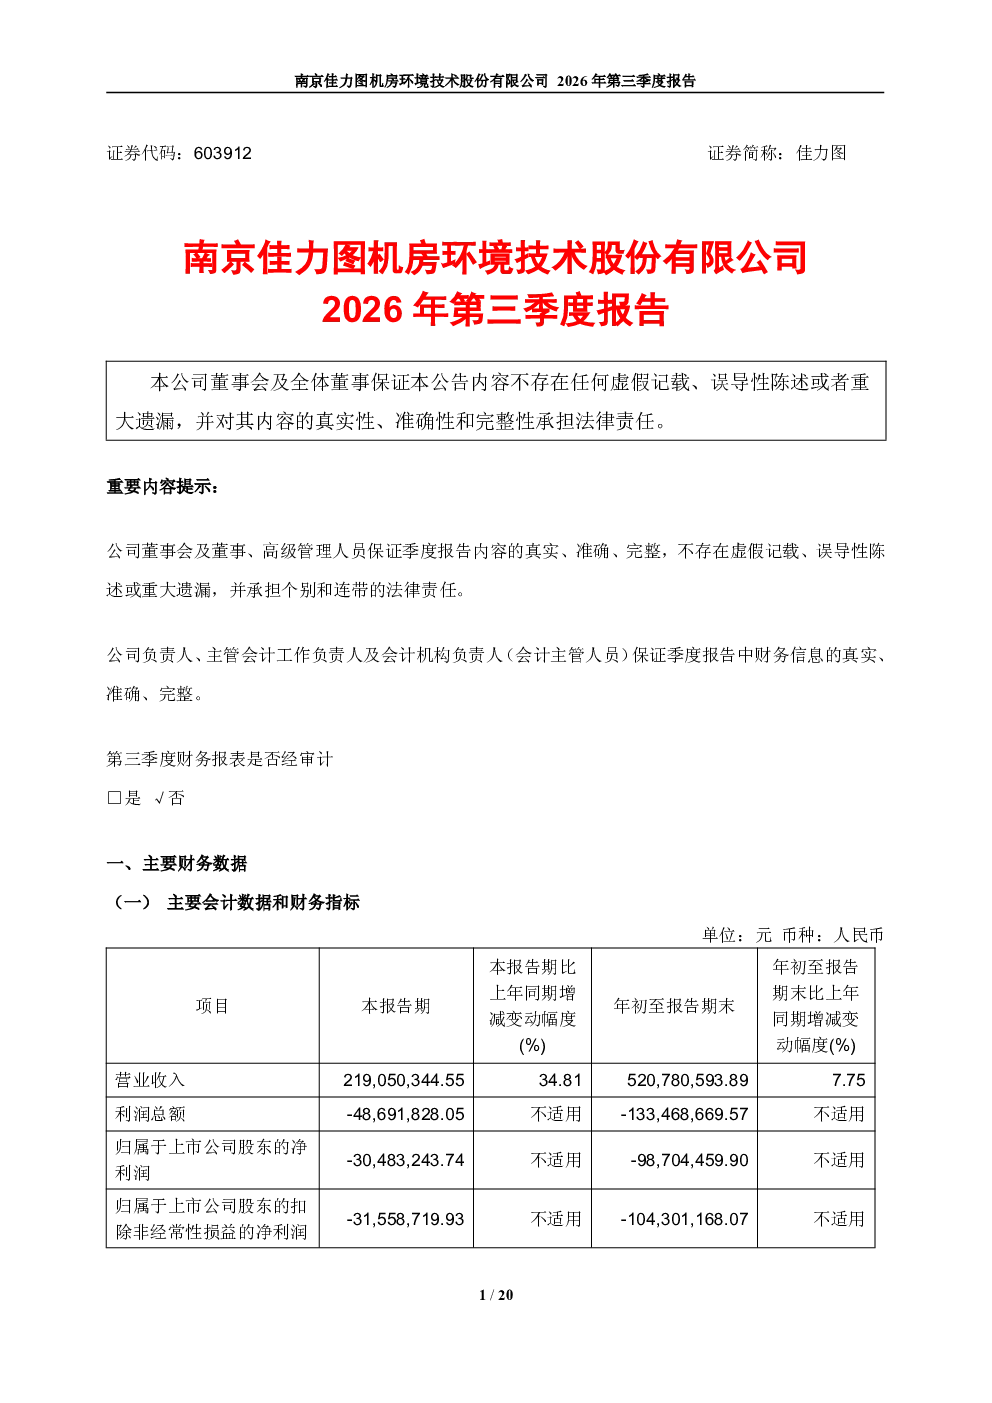
佳力图2026年第三季度报告显示,公司总资产393.33亿元,股东权益164.71亿元。营业收入52.08亿元,同比增长7.75%,但净利润为-9.87亿元,同比下降125.68%。主要原因是项目周期拉长导致积压发出商品,客户回款放缓并计提大额存货跌价及信用减值,子公司楷德悠云数据中心转固运营成本大增。报告还提到,公司控制订单风险,加快项目交付与回款,并提升数据中心收入以改善毛利率。截至2026年9月30日,公司在手订单131.68亿元。
佳力图所属赛道发展趋势如何?
佳力图所属赛道发展趋势需结合行业数据综合分析。报告未披露具体行业信息,但公司业务涉及项目周期较长、数据中心运营等环节,可能受益于数字化转型和云计算发展。需关注行业竞争格局、技术迭代及政策支持情况,以判断未来增长潜力。目前报告未提供足够信息进行深入赛道分析。
佳力图报告重点分析了哪些方向?
佳力图报告重点分析了财务状况及经营风险。报告显示公司营收增长但利润大幅下滑,主要原因为项目周期问题、回款压力及子公司运营成本增加。公司应对措施包括控制订单风险、加快交付回款、提升数据中心收入。此外,报告披露公司在手订单情况,但未提供股东信息及其他重要提醒。需关注其财务报表及审计情况。
佳力图当前市场现状如何?
佳力图当前市场现状表现为经营压力增大。公司营收微增但净利润亏损,且亏损幅度显著扩大,主要受项目周期和回款问题拖累。数据中心业务成本高企,短期内盈利能力受挑战。公司虽在手订单充足,但需警惕应收账款及存货跌价风险。整体来看,公司面临一定的经营挑战,需关注其后续措施效果。
佳力图研报有哪些风险提示?
佳力图研报提示的主要风险包括:项目周期拉长可能导致订单积压和亏损,客户回款放缓带来信用减值风险,子公司楷德悠云数据中心运营成本持续高企。此外,报告未经审计,财务数据准确性需谨慎对待。公司前十大股东持股情况未披露,可能存在股权结构不确定性。需关注其订单质量、回款能力及成本控制效果。