猜你想问
凯立新材2026年第三季度报告主要包含哪些内容?
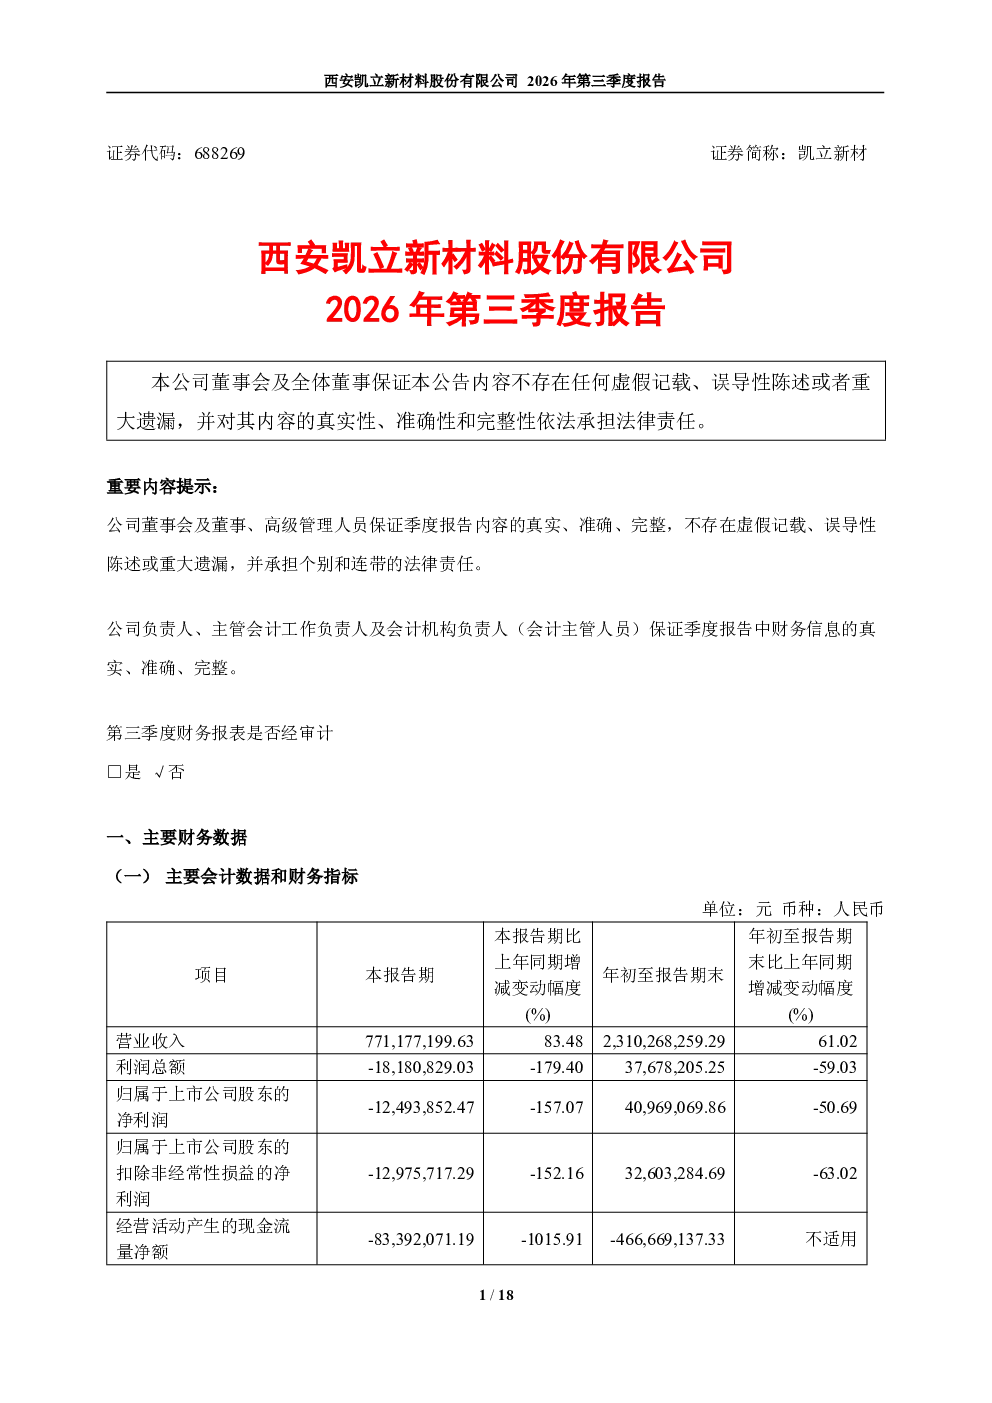
西安凯立新材料股份有限公司2026年第三季度报告包含公司董事会及管理层保证公告内容的真实、准确、完整,并承担相应法律责任。报告主要披露了主要财务数据、股东信息及其他重要提醒事项。虽然报告确认第三季度财务报表未经审计,但合并资产负债表及利润表以2026年9月30日和2026年1—9月为编制期间,母公司财务报表亦然,且均未经审计。报告未提及新会计准则执行调整事项。公司负责人、主管会计工作负责人及会计机构负责人均对报告内容真实性、准确性、完整性负责。
凯立新材所属赛道的发展趋势如何?
西安凯立新材料股份有限公司所属赛道为新材料领域,该领域目前正处于快速发展阶段。随着国家对新材料产业的政策支持力度不断加大,以及下游应用领域如新能源汽车、半导体、航空航天等产业的快速发展,新材料行业市场需求持续增长。未来几年,新材料行业将向高端化、智能化、绿色化方向发展,技术创新将成为行业竞争的核心。凯立新材作为新材料领域的企业,有望受益于行业发展趋势。
凯立新材2026年第三季度报告的重点分析方向是什么?
西安凯立新材料股份有限公司2026年第三季度报告的重点分析方向主要集中在公司主要财务数据、股东信息及其他重要提醒事项上。报告确认第三季度财务报表未经审计,但披露了合并资产负债表及利润表的相关数据,虽然未详细列出具体数值。报告还强调了公司董事会及管理层对公告内容的真实性、准确性、完整性承担法律责任,并提及公司负责人、主管会计工作负责人及会计机构负责人对报告内容负责。这些内容构成了报告的重点分析方向。
当前凯立新材所属行业市场现状如何?
西安凯立新材料股份有限公司所属的新材料行业目前市场现状呈现多元化发展态势。一方面,下游应用领域对新材料的需求持续增长,推动行业市场规模不断扩大;另一方面,行业竞争日趋激烈,技术创新成为企业竞争的核心。新材料行业的技术壁垒较高,研发投入大,但一旦技术突破,企业将获得显著的竞争优势。凯立新材作为行业内的企业,需要持续加大研发投入,提升技术水平,以应对市场竞争。
凯立新材2026年第三季度报告存在哪些风险提示?
西安凯立新材料股份有限公司2026年第三季度报告未特别提醒投资者关注的信息,但报告确认第三季度财务报表未经审计,这意味着报告中的财务数据可能存在一定的误差或偏差。此外,报告未提及新会计准则执行调整事项,这可能对公司的财务状况产生一定影响。投资者在关注凯立新材时,需要关注公司财务数据的审计情况,以及新会计准则执行对公司财务状况的影响。