猜你想问
这份研报主要讲了什么内容?
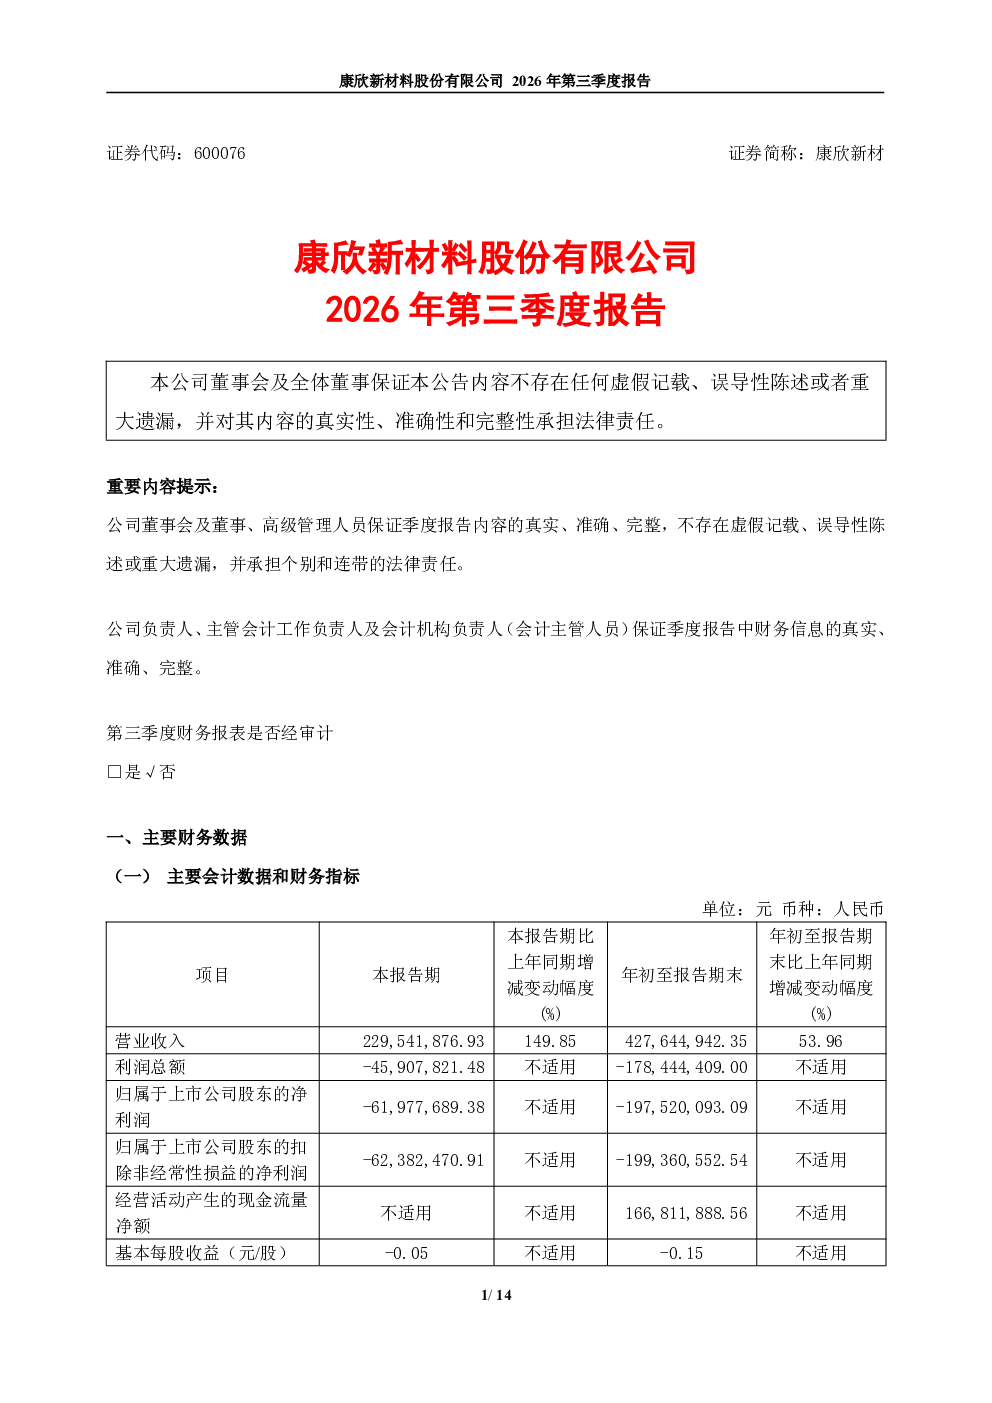
这份研报主要介绍了康欣新材2026年第三季度的报告情况。报告披露了未具体的主要财务数据和股东信息,同时提醒了宇邦半导体纳入合并财务报表后的单体净利润情况,但未调整且不代表实际贡献,后续经营存在不确定性。此外,报告还提到了林木及林地相关权利转让交易的现金流量分类调整,以及2025年度财务报表审计报告保留意见涉及的历史财务事项仍在核查中,影响尚不能确定。公司因定期报告涉嫌信息披露违法违规被中国证监会立案调查,调查进行中,最终结论及影响存在不确定性。总体而言,报告披露的信息有限,存在较多不确定性因素。
康欣新材所属赛道的发展趋势如何?
康欣新材所属赛道的发展趋势需要结合行业整体情况进行分析。虽然研报未披露具体财务数据和股东信息,但通过宇邦半导体纳入合并财务报表后的单体净利润情况,可以初步了解该赛道的经营状况。然而,由于未调整且不代表实际贡献,后续经营存在不确定性,需要进一步关注赛道的整体发展趋势。此外,报告提到的林木及林地相关权利转让交易和2025年度财务报表审计报告保留意见,也反映了赛道在经营和财务方面可能存在的风险和挑战。因此,投资者需要结合行业报告和公司公告,全面了解赛道的未来发展趋势。
研报重点分析了哪些方向?
研报重点分析了康欣新材2026年第三季度的报告情况,包括主要财务数据、股东信息、宇邦半导体纳入合并财务报表后的经营情况、林木及林地相关权利转让交易、2025年度财务报表审计报告保留意见以及公司因定期报告涉嫌信息披露违法违规被中国证监会立案调查等方面。然而,报告披露的信息有限,未披露具体财务数据和股东信息,且存在较多不确定性因素,如宇邦半导体的实际贡献、历史财务事项的影响、公司立案调查的最终结论等。因此,研报的重点分析方向主要集中在提醒投资者关注这些不确定性因素。
目前市场对康欣新材的判断是什么?
目前市场对康欣新材的判断需要结合研报披露的信息进行分析。研报披露了较多不确定性因素,如未披露具体财务数据和股东信息、宇邦半导体纳入合并财务报表后的经营情况、林木及林地相关权利转让交易、2025年度财务报表审计报告保留意见以及公司因定期报告涉嫌信息披露违法违规被中国证监会立案调查等。这些不确定性因素可能会影响市场对康欣新材的判断,需要投资者谨慎关注。此外,由于研报未披露具体财务报表数据,市场对康欣新材的判断也存在一定的局限性。因此,投资者需要结合更多信息,全面了解康欣新材的市场现状。
研报有哪些风险提示?
研报存在较多风险提示,主要包括:未披露具体财务数据和股东信息,投资者难以全面了解康欣新材的经营状况;宇邦半导体纳入合并财务报表后的单体净利润情况未调整且不代表实际贡献,后续经营存在不确定性;林木及林地相关权利转让交易的现金流量分类调整,可能影响公司的现金流状况;2025年度财务报表审计报告保留意见涉及的历史财务事项仍在核查中,影响尚不能确定;公司因定期报告涉嫌信息披露违法违规被中国证监会立案调查,调查进行中,最终结论及影响存在不确定性。这些风险提示表明,康欣新材的经营和财务状况存在较多不确定性因素,投资者需要谨慎关注。