猜你想问
久事动娱2026年第三季度报告主要讲了什么?
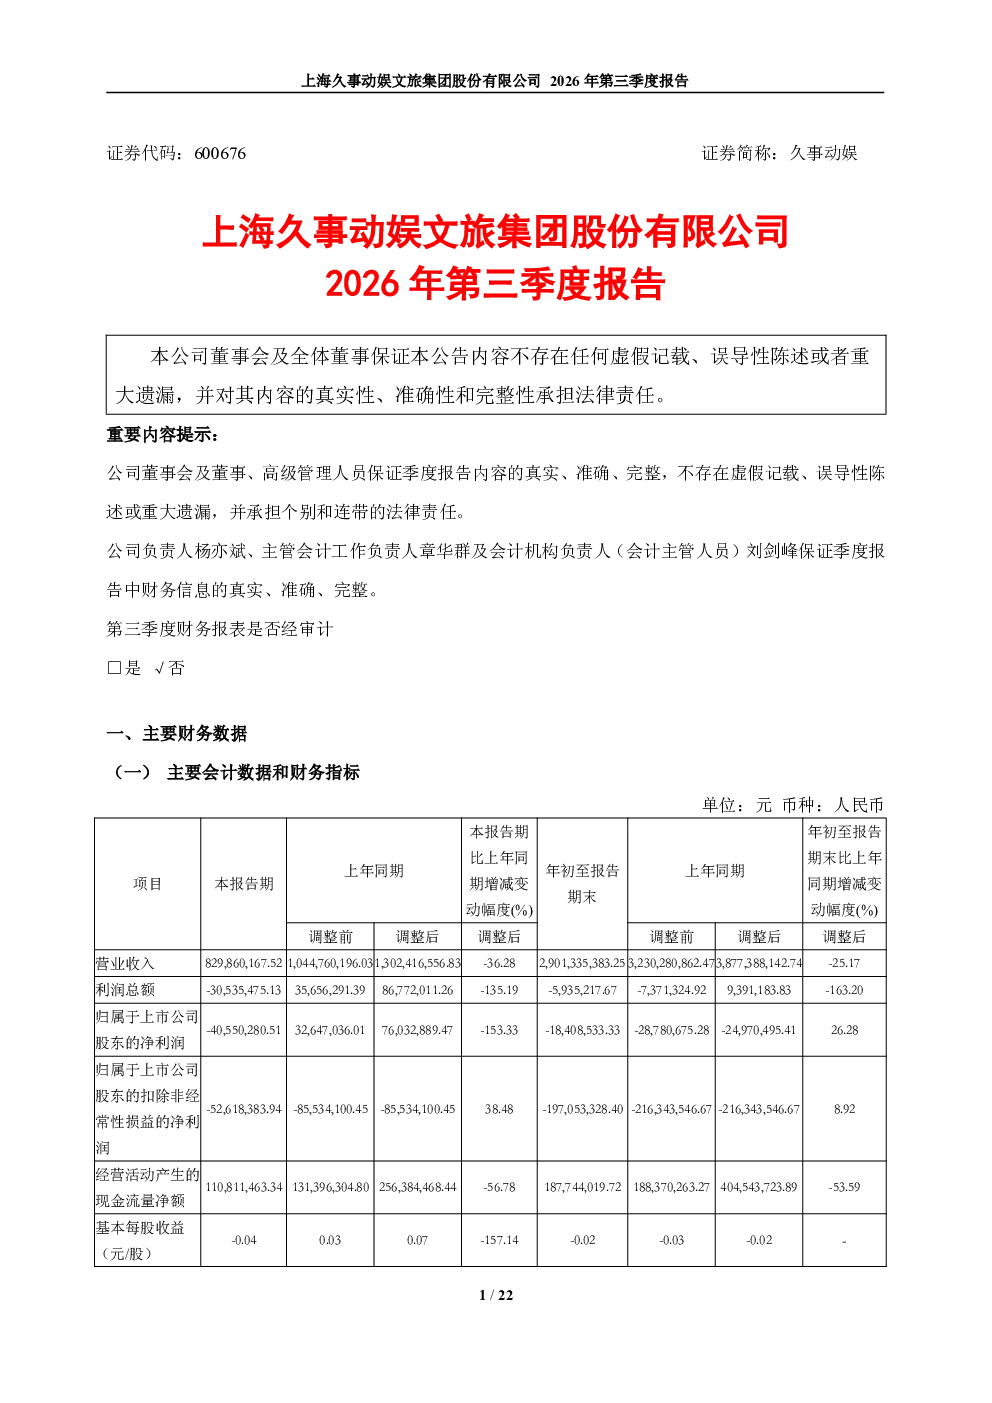
本报告主要分析了久事动娱在2026年第三季度的财务状况与业务发展。公司完成了与控股股东上海久事(集团)有限公司的资产置换,置入赛事运营、场馆运营、文娱演艺、江河观光等板块,置出汽车零部件制造与销售板块。置入单位自2026年7月3日起纳入合并报表范围,置出单位不再纳入。报告详细解释了营业收入同比减少的原因,主要是传统燃油车业务退网及置出单位收入消失;利润总额同比减少,主要由于营业利润增长被土地房屋搬迁补偿减少抵消;归属于上市公司股东的净利润及扣非净利润同比增加,得益于降本增效措施及置出单位亏损消失。此外,报告还提到了公司名称由“交运股份”变更为“久事动娱”,证券简称于2026年7月28日起变更,以及经营范围扩大,新增演出、影视、出版等多项许可。
久事动娱置入的新赛道有哪些发展趋势?
久事动娱置入的新赛道主要包括赛事运营、场馆运营、文娱演艺、江河观光等板块,这些领域的发展趋势值得关注。赛事运营方面,随着体育产业的快速发展,大型赛事的运营和管理需求将持续增长,为久事动娱带来新的增长点。场馆运营方面,多功能场馆的建设和运营将成为趋势,久事动娱可通过提升场馆运营效率,增加收入来源。文娱演艺方面,文化消费的升级将推动文娱演艺市场的繁荣,久事动娱可借助其资源优势,拓展文娱演艺业务。江河观光方面,旅游业的复苏和旅游产品的创新将为其带来发展机遇。总体而言,这些新赛道具有较大的发展潜力,但同时也面临市场竞争和运营管理的挑战。
报告重点分析了久事动娱的哪些方面?
报告重点分析了久事动娱的资产重组、财务指标变动及业务发展方向。首先,报告详细介绍了公司完成的资产置换情况,包括置入和置出板块的具体内容及其对财务报表的影响。其次,报告分析了主要财务指标的变动原因,如营业收入同比减少、利润总额同比减少、净利润及扣非净利润同比增加等,并解释了这些变动背后的驱动因素。此外,报告还关注了公司名称变更、经营范围扩大等事项,这些变化反映了久事动娱的战略调整和发展方向。通过对这些方面的分析,投资者可以更全面地了解久事动娱的当前状况和未来潜力。
从市场现状来看,久事动娱处于什么位置?
从市场现状来看,久事动娱通过资产置换实现了业务转型,从传统的汽车零部件制造向文娱、体育等领域拓展。这一转型反映了公司对市场趋势的把握和战略调整的决心。在文娱和体育领域,久事动娱凭借其资源优势和运营经验,具备一定的竞争优势。然而,这些领域也面临激烈的市场竞争,需要不断创新和提升运营效率。此外,公司名称变更和经营范围扩大,表明其积极拓展新业务,但也可能面临新的挑战。总体而言,久事动娱正处于转型发展的关键阶段,其市场地位和未来发展潜力值得进一步观察。
阅读这份研报需要注意哪些风险提示?
阅读这份研报需要注意以下风险提示:首先,资产置换后的新业务板块存在不确定性,其盈利能力和市场接受度尚需时间验证。其次,公司转型过程中可能面临运营管理和技术创新的挑战,需要持续投入资源以提升竞争力。此外,公司名称变更和经营范围扩大,可能带来新的合规和监管风险,需要密切关注相关政策和法规变化。最后,财务指标变动虽然显示部分指标有所改善,但整体收入和利润仍面临压力,投资者需关注公司未来的业绩表现。这些风险提示有助于投资者更全面地评估久事动娱的投资价值。