猜你想问
龙腾光电2026年第三季度报告核心内容有哪些?
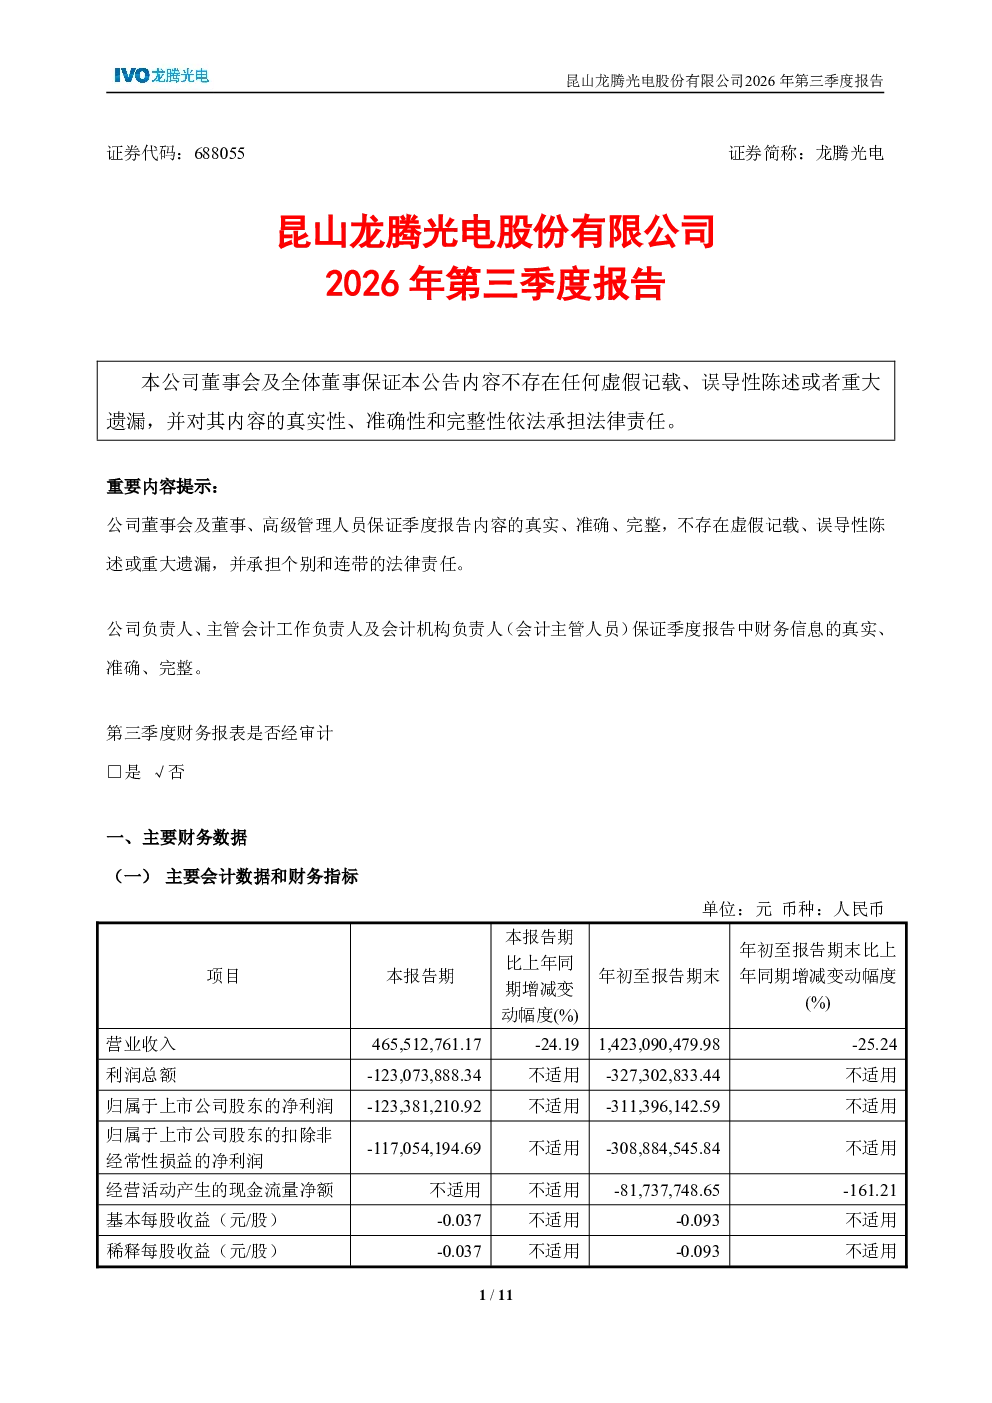
龙腾光电2026年第三季度报告显示,公司董事会及全体董事保证公告内容不存在虚假记载、误导性陈述或重大遗漏,并对其真实性、准确性和完整性承担法律责任。报告重要内容提示中,公司负责人及相关负责人保证季度报告内容的真实、准确、完整。主要财务数据部分,包含主要会计数据和财务指标,非经常性损益项目和金额,以及主要会计数据、财务指标发生变动的情况和原因。股东信息部分,列出了普通股股东总数和表决权恢复的优先股股东数量,以及前十名股东持股情况表。报告说明前10名股东及前10名无限售流通股股东因转融通出借/归还原因导致较上期发生变化。其他提醒事项部分,未提及需提醒投资者关注的关于公司报告期经营情况的其他重要信息。季度财务报表部分,说明财务报表未经审计。包含合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月)。报告还说明自2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表。
龙腾光电所属赛道行业发展趋势如何?
龙腾光电所属赛道行业发展趋势需结合具体行业分析。报告未直接提及赛道发展趋势,但可关注公司财务数据变化反映行业景气度。例如,主要会计数据和财务指标变动情况可能间接反映行业竞争格局和市场需求变化。非经常性损益项目及金额的披露有助于了解公司经营外因素对业绩的影响。此外,股东信息变化可能揭示行业投资流向和竞争态势。新会计准则的执行可能影响行业普遍的财务报告口径,需关注行业整体会计政策调整对龙腾光电的影响。
龙腾光电报告重点分析了哪些方向?
龙腾光电报告重点分析了财务数据和股东结构。财务数据部分详细披露了主要会计数据和财务指标,并解释了其变动原因,特别是非经常性损益项目及金额的披露,有助于投资者区分核心经营业绩与偶发因素影响。股东信息部分列出了前十名股东持股情况,并特别说明股东变化因转融通出借/归还导致,这反映了公司股权流动性及潜在的市场关注度。此外,报告强调自2026年起首次执行新会计准则,提示投资者关注会计政策变化对财务数据的解读需考虑新准则影响。
龙腾光电当前市场现状如何?
龙腾光电当前市场现状需结合报告数据和行业背景综合判断。报告显示公司财务报表未经审计,但披露了关键财务数据和股东信息,表明公司维持正常经营披露节奏。股东结构变化因转融通导致,可能反映市场对龙腾光电股票的短期配置需求,但未直接体现市场对公司长期价值的判断。新会计准则的执行可能影响市场对公司财务状况的初步评估,需关注准则调整对关键财务指标的潜在影响。整体而言,报告未提及重大负面信息,但缺乏审计数据可能影响部分投资者决策参考。
龙腾光电研报存在哪些风险提示?
龙腾光电研报未明确提及需特别提醒投资者关注的其他重要信息。但存在潜在风险需注意:首先,报告财务报表未经审计,其数据的最终确认需等待审计报告发布。其次,自2026年起首次执行新会计准则,可能存在准则应用复杂性及对历史数据可比性影响的潜在风险,需关注具体会计处理对财务状况和经营成果的调整幅度。此外,股东信息变化虽非经营风险,但转融通可能带来的股权变动需关注其对公司控制权或市场情绪的潜在影响。报告未披露其他重大风险事件,但投资者应结合公司公告历史及行业动态进行综合风险评估。