猜你想问
澜起科技2026年第三季度报告核心内容有哪些?
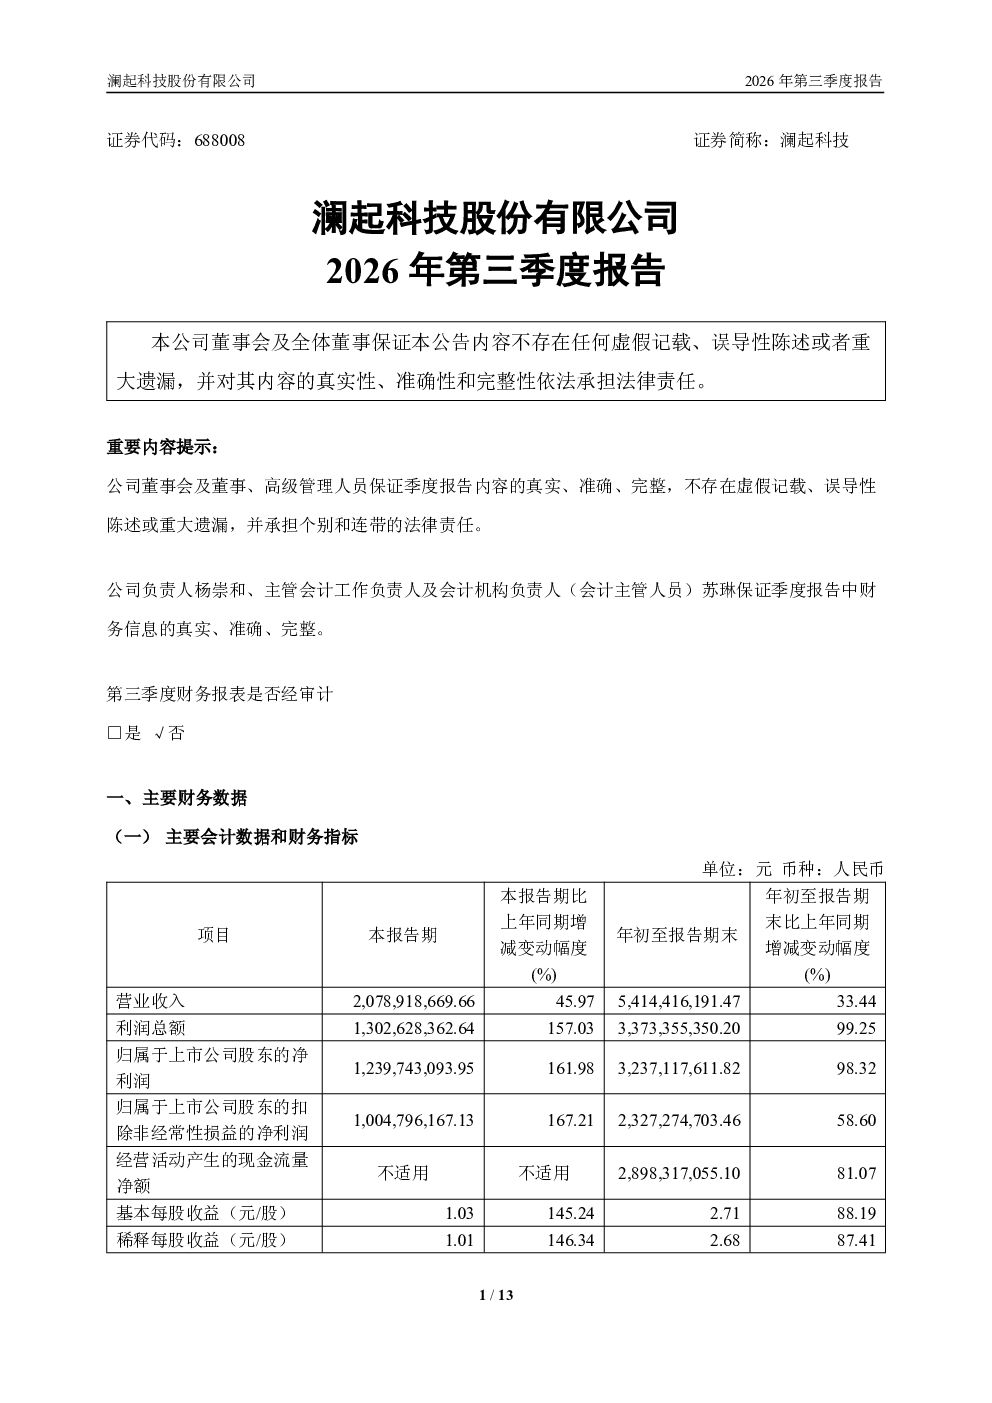
澜起科技2026年第三季度报告显示,公司实现营业收入20.79亿元,同比增长46.0%,环比增长10.9%;归属于上市公司股东的净利润12.40亿元,同比增长162.0%,环比增长7.8%。扣除非经常性损益的净利润10.05亿元,同比增长167.2%,环比增长39.8%。剔除股份支付费用后的净利润13.32亿元,同比增长64.1%,环比增长7.6%。各项主要财务指标均创单季度历史新高。互连类芯片产品线销售收入20.47亿元,同比增长49.3%,环比增长20.9%;毛利率68.4%,同比增加2.7个百分点,环比增加0.9个百分点。
互连类芯片赛道发展趋势如何?
根据澜起科技2026年第三季度报告,互连类芯片产品线销售收入20.47亿元,同比增长49.3%,环比增长20.9%,毛利率68.4%,同比增加2.7个百分点,环比增加0.9个百分点。这表明互连类芯片市场持续增长,产品竞争力增强。公司预计2026年第四季度交付的互连类芯片在手订单金额为25.0~27.9亿元,显示市场需求旺盛。但需注意,存在客户取消订单、推迟订单及产能风险,最终交付金额可能存在差异。
报告重点分析了哪些方向?
澜起科技2026年第三季度报告重点分析了公司营收与利润增长情况,特别是互连类芯片产品线的强劲表现。报告显示,公司营收与净利润均实现高速增长,且各项主要财务指标均创单季度历史新高。此外,报告还分析了产品结构优化对毛利率提升的积极作用,以及投资收益及公允价值变动收益对净利润的贡献。
当前市场对澜起科技有何判断?
根据澜起科技2026年第三季度报告,市场对公司的判断主要基于其强劲的财务表现和互连类芯片业务的增长势头。公司营收与净利润均实现高速增长,且各项主要财务指标均创单季度历史新高,显示其经营状况良好。同时,公司预计2026年第四季度交付的互连类芯片在手订单金额为25.0~27.9亿元,进一步印证了市场对其未来发展的信心。但需关注客户订单变动及产能风险等因素。
研报提示了哪些风险?
澜起科技2026年第三季度报告提示的主要风险包括客户取消订单、推迟订单及产能风险。虽然公司预计2026年第四季度交付的互连类芯片在手订单金额为25.0~27.9亿元,但实际交付金额可能因上述因素而存在差异。此外,报告未提供具体股东信息,也未披露主要会计数据、财务指标变动情况,这些信息缺失可能增加投资决策的不确定性。