猜你想问
OrthoPediatrics Corp 2026年季度报告核心内容是什么?
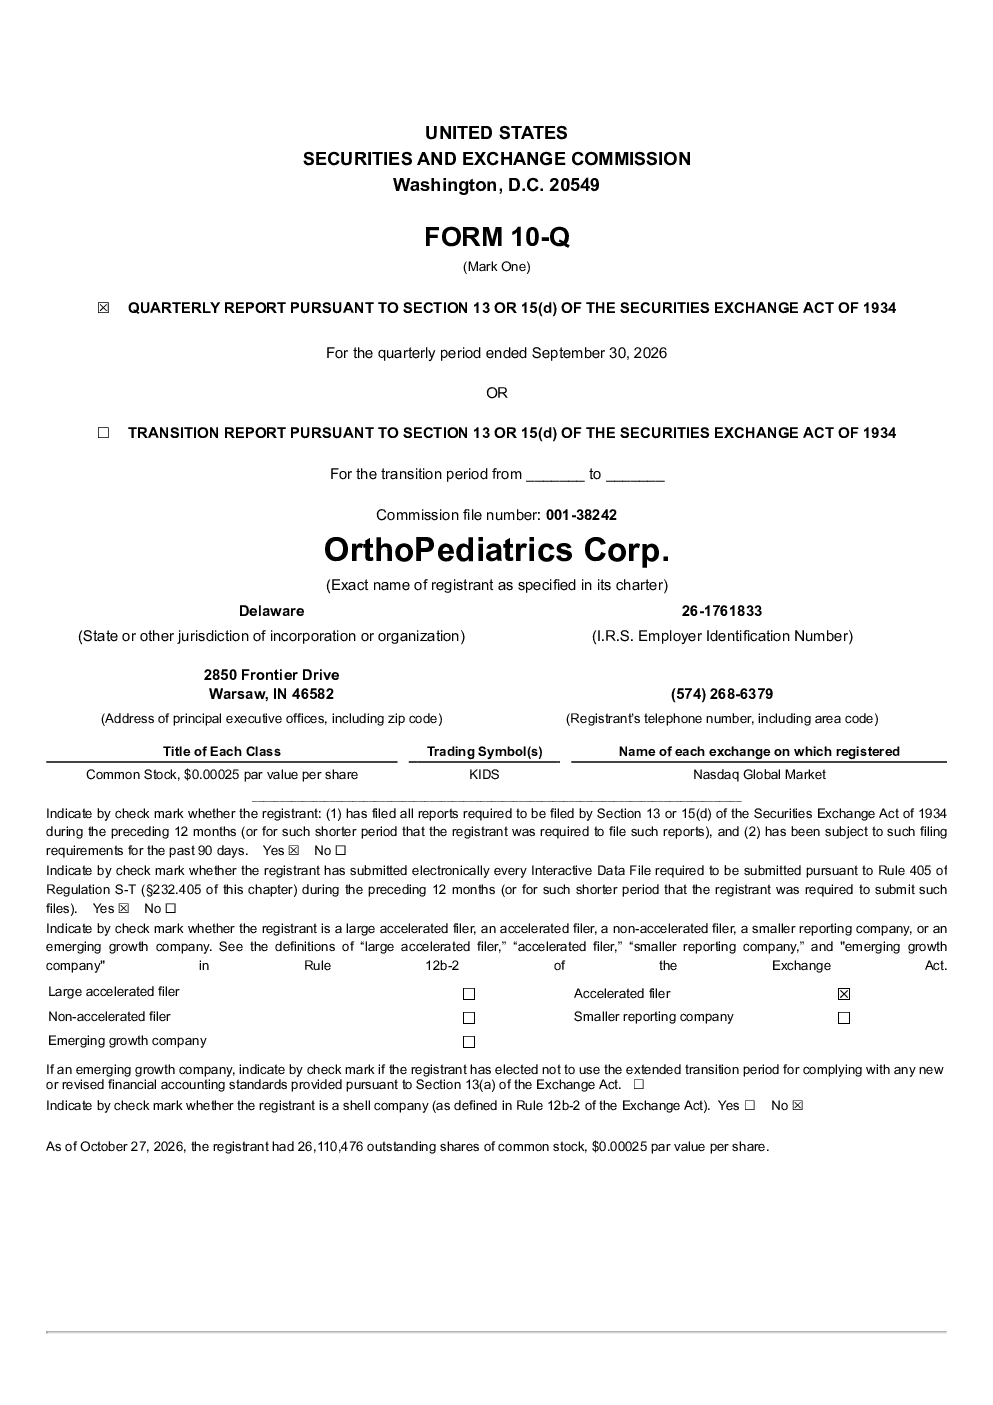
该报告显示OrthoPediatrics Corp专注于儿童骨科市场,提供创伤和畸形矫正、脊柱侧弯和运动医学产品。2026年第三季度及九个月收入分别增长19%和16%,主要来自创伤和畸形矫正及矫形器业务。公司毛利率稳定在74%,运营现金流改善至210万元,但自成立以来持续运营亏损,累计达2.99亿美元。
儿童骨科赛道发展趋势如何?
OrthoPediatrics Corp服务的儿童骨科市场全球规模约62亿美元,美国市场超28亿美元。公司通过并购Medtech Concepts等扩大产品线,并积极拓展欧洲和巴西市场。行业增长受创新植入物和矫形器需求驱动,但面临利率和汇率风险。
报告重点分析了哪些方向?
报告重点分析OrthoPediatrics Corp三大业务板块:创伤和畸形矫正(增长强劲)、脊柱侧弯(VerteGlide等产品增长)、运动医学(收入稳定)。公司通过并购和国际化增强竞争力,但销售和市场费用增长24%显示扩张压力。
当前儿童骨科市场现状如何?
OrthoPediatrics Corp报告显示市场机会巨大,公司收入增长强劲,但行业竞争激烈。公司通过创新产品(如套筒螺钉)和国际化布局应对挑战。不过,公司仍处于亏损状态,需关注成本控制和盈利能力。
研报提示哪些风险?
报告提示OrthoPediatrics Corp面临利率和汇率风险,以及知识产权诉讼等法律风险。公司债务结构包括Braidwell期限贷款等,符合当前契约。持续亏损和费用增长是主要关注点,需警惕市场波动影响。
你可能感兴趣
OrthoPediatrics Corp 2025年度报告
美股财报2026-03-04
nuvve Holding Corp 2026年季度报告
美股财报2026-07-15
NewHold Investment Corp IV-A 2026年季度报告
美股财报2026-07-21
Alerus Financial Corp 2026年季度报告
美股财报2026-05-01
AA Mission Acquisition Corp II-A 2026年季度报告
美股财报2026-05-12
Sleep Number Corp 2026年季度报告
美股财报2026-05-12
Drugs Made In America Acquisition Corp 2026年季度报告
美股财报2026-05-14
NextPlat Corp 2026年季度报告
美股财报2026-05-15
IMAX Corp 2026年季度报告
美股财报2026-04-30
Antero Resources Corp 2026年季度报告
美股财报2026-04-29