猜你想问
这份报告的核心内容是什么?
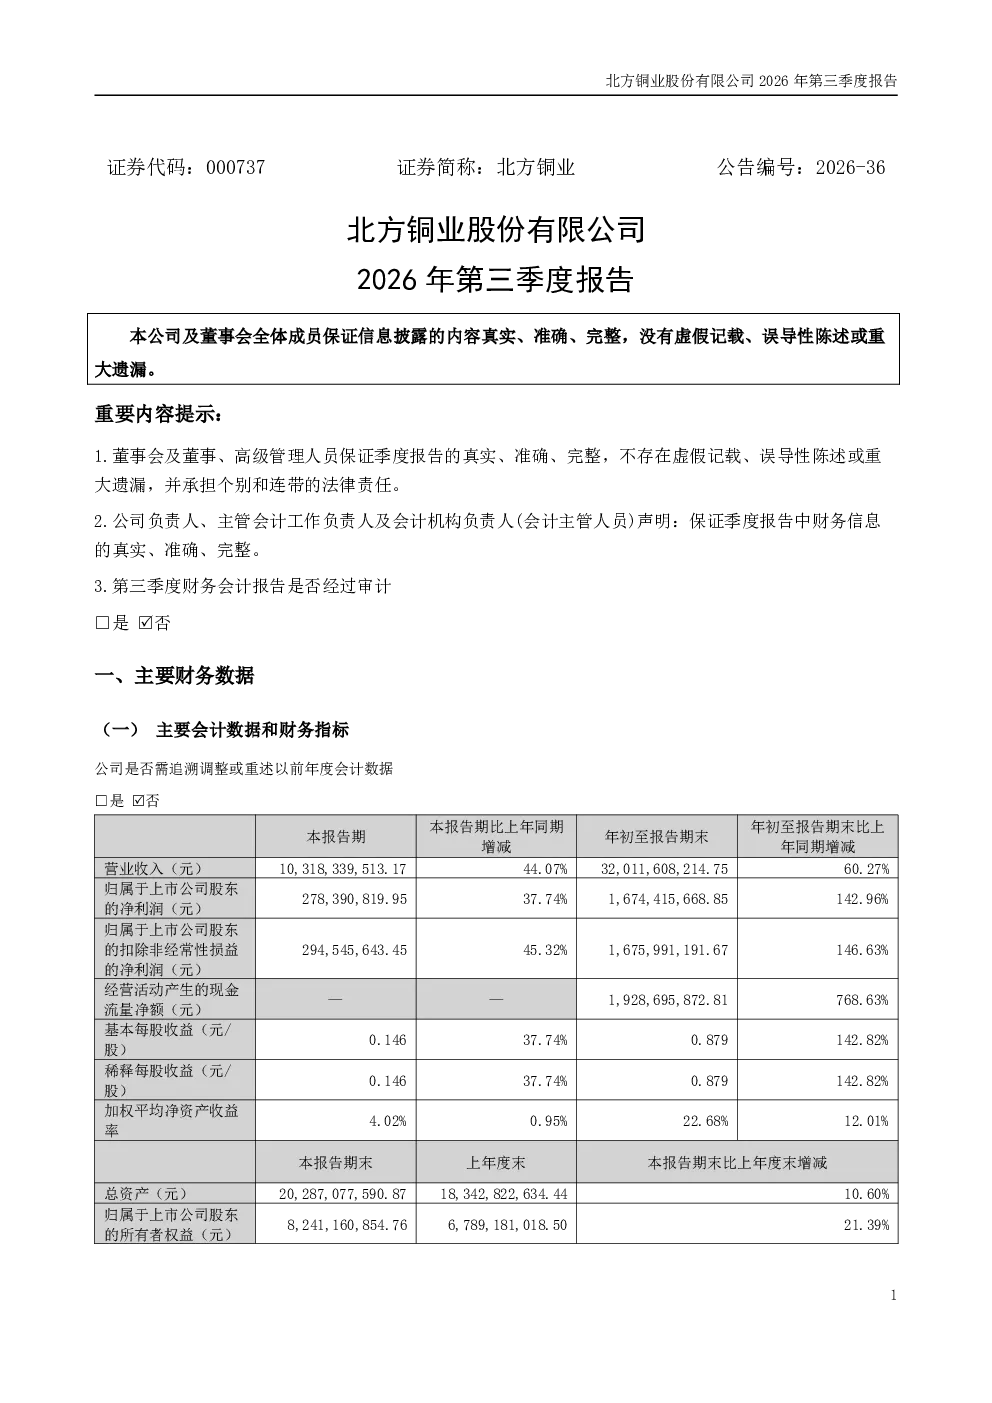
北方铜业股份有限公司2026年第三季度报告显示,公司及董事会成员保证报告内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示包括董事会及高级管理人员对报告真实性的保证,以及财务信息负责人的声明。报告未经过审计。主要财务数据部分,公司声明不存在非经常性损益项目,且未将《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》中列举的非经常性损益项目界定为经常性损益项目。报告适用主要会计数据和财务指标发生变动的情况及原因说明。股东信息部分,报告未涉及普通股股东总数、表决权恢复的优先股股东数量及前十名股东持股情况,也未涉及优先股股东总数及前十名优先股股东持股情况。其他重要事项部分未作说明。季度财务报表部分,提供了2026年09月30日的合并资产负债表,但未涉及新会计准则调整首次执行当年年初财务报表相关项目情况。报告明确指出第三季度财务会计报告未经审计。
北方铜业所属赛道的发展趋势如何?
北方铜业所属赛道为铜业,铜作为重要的工业原材料,在新能源汽车、电子产品等领域具有广泛应用。随着全球对可持续发展和绿色能源的重视,新能源汽车市场持续增长,将带动对铜的需求增加。同时,电子产品更新换代加速,也进一步推动铜的需求。然而,铜价受全球宏观经济、供需关系、地缘政治等多重因素影响,存在价格波动风险。此外,环保政策趋严可能增加行业成本,企业需关注技术创新以提升竞争力。未来,铜业的发展将受益于新能源和电子产业的增长,但需应对价格波动和环保压力等挑战。
报告重点分析了哪些方向?
报告重点分析了北方铜业的财务数据和股东信息。在财务数据方面,报告声明不存在非经常性损益项目,并详细说明了主要会计数据和财务指标的变动情况及原因。这有助于投资者了解公司的真实经营状况和盈利能力。在股东信息方面,虽然报告未涉及普通股股东总数、表决权恢复的优先股股东数量及前十名股东持股情况,也未涉及优先股股东总数及前十名优先股股东持股情况,但投资者仍可关注公司后续披露的相关信息,以了解公司股权结构和股东变动情况。此外,报告还提供了2026年09月30日的合并资产负债表,为投资者提供了公司财务状况的快照。需要注意的是,报告未经过审计,投资者在分析时应结合其他审计报告和财务数据综合判断。
当前铜业市场的现状如何?
当前铜业市场呈现供需两旺的态势。一方面,随着全球经济的复苏和新能源产业的快速发展,对铜的需求持续增长。特别是在新能源汽车领域,铜作为关键材料,其需求量与新能源汽车的产量密切相关。另一方面,铜的供应端受到矿山产能、冶炼能力等因素的制约,短期内难以大幅增加。这种供需关系的变化导致铜价呈现上涨趋势。然而,铜价的波动性较大,受多种因素影响,投资者需密切关注市场动态和政策变化。此外,环保政策的收紧也对铜业市场产生了一定影响,企业需加大环保投入,提升生产效率,以应对政策挑战。总体而言,铜业市场前景广阔,但投资者需注意风险控制。
这份研报有哪些风险提示?
这份研报的风险提示主要集中在以下几个方面:首先,报告未经过审计,投资者在分析时应谨慎对待财务数据的真实性。其次,铜价波动风险较大,受全球宏观经济、供需关系、地缘政治等多重因素影响,投资者需关注价格波动对公司业绩的影响。再次,环保政策趋严可能增加行业成本,企业需加大环保投入,提升生产效率,以应对政策挑战。此外,报告未涉及股东信息,投资者需关注公司后续披露的相关信息,以了解公司股权结构和股东变动情况。最后,投资者在分析时应结合其他审计报告和财务数据综合判断,以降低投资风险。