猜你想问
金隅冀东2026年第三季度报告核心内容有哪些?
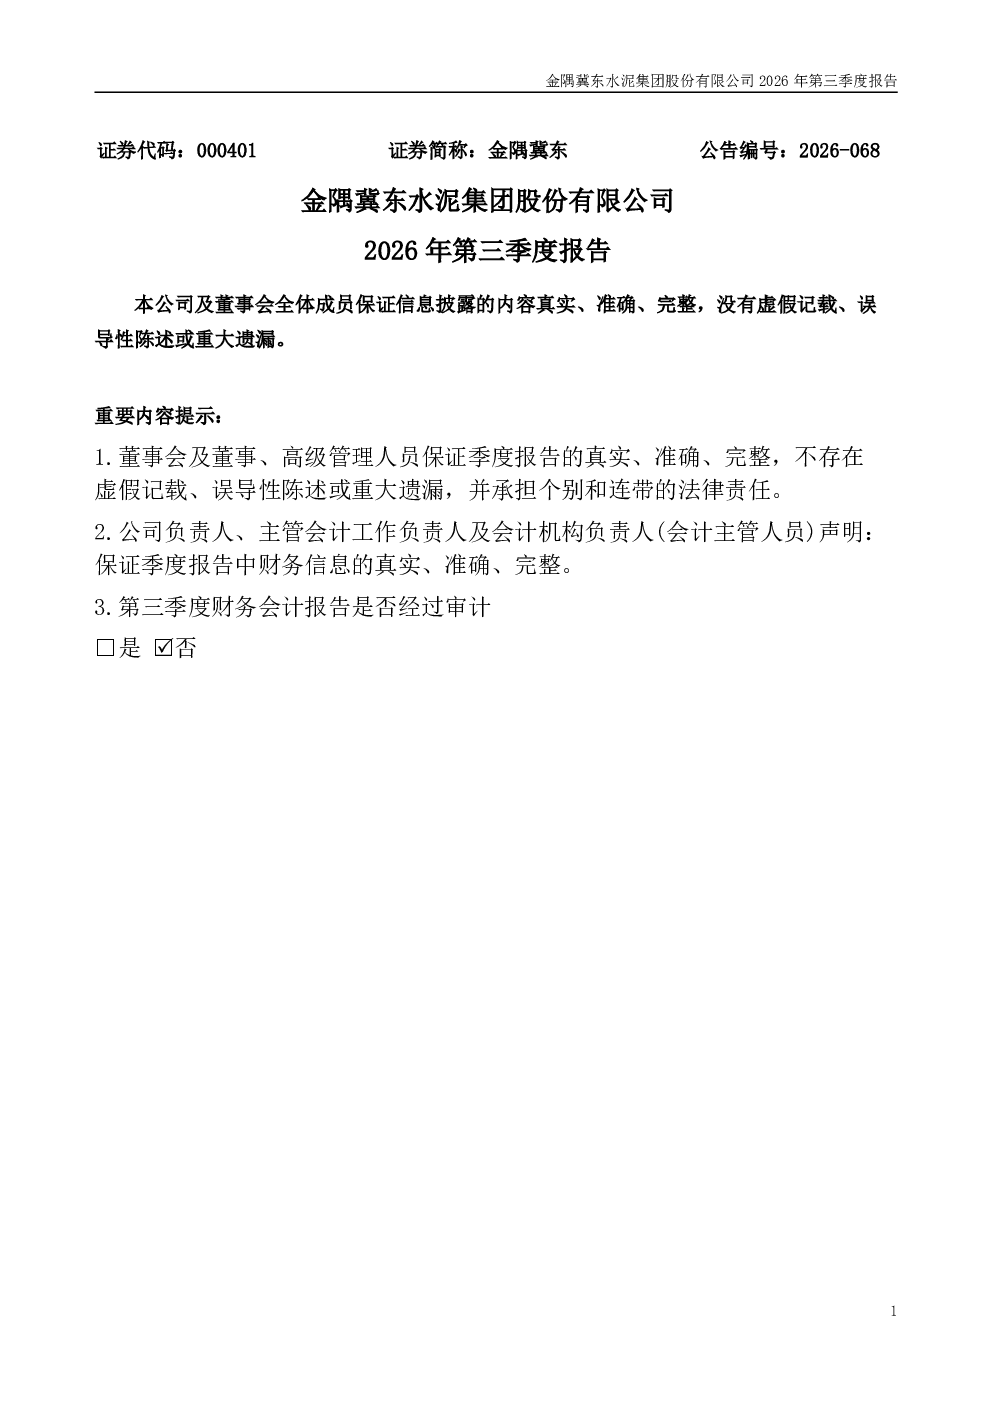
金隅冀东水泥集团股份有限公司2026年第三季度报告显示,公司及董事会成员保证信息披露的真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示包括董事会及高级管理人员对季度报告真实性、准确性的保证,以及财务信息负责人的声明。报告未涉及非经常性损益项目,且不存在将非经常性损益项目界定为经常性损益的情形。股东信息部分未适用相关条款,无前10名股东参与转融通业务出借股份情况及因转融通出借/归还原因导致股东变化的情况。优先股股东相关信息亦未适用。其他重要事项部分未涉及具体内容。
水泥行业2026年发展趋势如何?
报告未涉及水泥行业发展趋势的具体分析。但根据公开信息,水泥行业受房地产和基建投资影响较大,2026年可能受益于政策性基建投资发力,同时面临环保政策趋严和行业产能过剩的挑战。企业需关注原材料成本波动、市场需求变化及技术创新带来的竞争优势。
金隅冀东这份报告重点分析了哪些方面?
报告重点披露了公司信息披露的真实性保证、无非经常性损益项目界定、股东信息及优先股股东信息等合规性内容。财务报表方面,报告包含合并资产负债表、合并利润表和合并现金流量表,但未提供具体数据。报告明确指出,2026年起首次执行新会计准则的调整不适用,且第三季度财务会计报告未经审计。
当前水泥市场现状如何?
报告未直接分析水泥市场现状。通常情况下,水泥市场受宏观经济和政策影响显著,2026年可能呈现区域分化格局,部分区域市场需求回暖,但整体产能过剩问题依然存在。企业需关注环保政策执行力度、行业整合进程及下游行业需求变化。
金隅冀东这份报告有哪些风险提示?
报告风险提示主要包括信息披露责任,但未涉及具体经营或财务风险。根据行业特点,水泥企业需关注环保政策风险、原材料价格波动风险、市场竞争加剧风险及下游需求疲软风险。此外,新会计准则执行可能带来的会计处理变化也需关注。
你可能感兴趣
金隅集团:金隅冀东水泥集团股份有限公司2026年第一季度报告
财报2026-05-01
金隅冀东:2026年一季度报告
财报2026-04-30
金隅集团:冀东水泥2019年第三季度报告
财报2019-10-26
金隅集团:唐山冀东水泥股份有限公司2022年第三季度报告
财报2022-10-29
金隅集团:金隅冀东水泥集团股份有限公司2025年第三季度报告
财报2025-10-31
金隅集团:唐山冀东水泥股份有限公司2024年第三季度报告
财报2024-10-31
金隅集团:唐山冀东水泥股份有限公司2023年第三季度报告
财报2023-10-31
金隅集团:唐山冀东水泥股份有限公司2021年第三季度报告
财报2021-10-28
金隅集团:唐山冀东水泥股份有限公司2018年第三季度报告
财报2018-10-18
金隅集团:唐山冀东水泥股份有限公司2020年第三季度报告
财报2020-10-22