猜你想问
金钟股份2026年第三季度报告核心内容是什么?
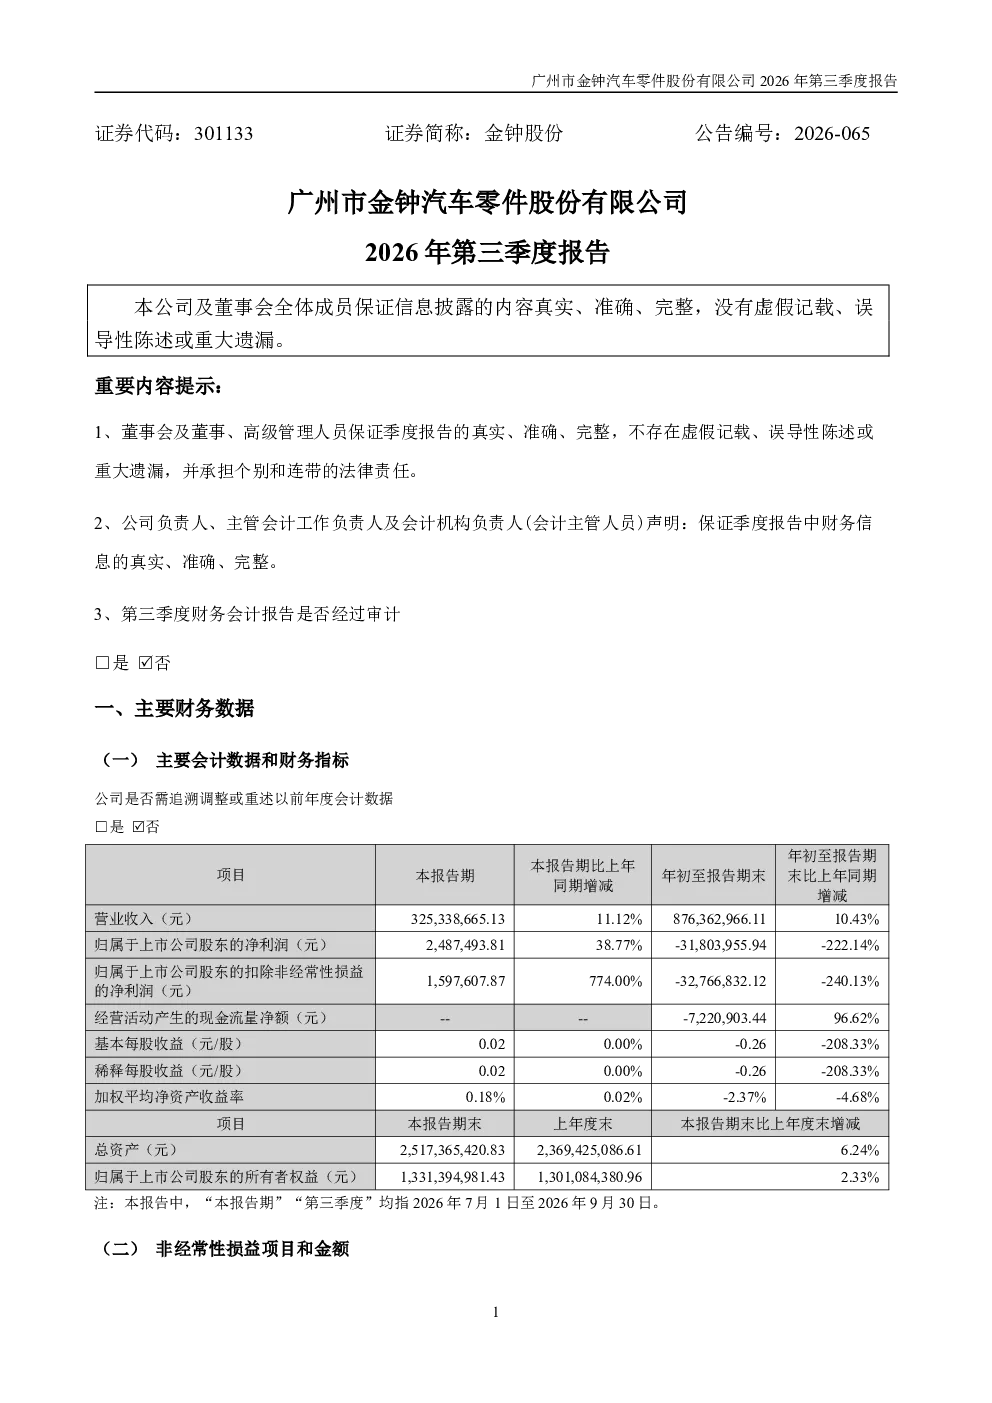
金钟股份2026年前三季度实现营业收入87,636.30万元,同比增长10.43%,第三季度环比增长13.21%。前三季度净利润为-3,180.40万元,第三季度扭亏为盈,实现净利润248.75万元。主要受行业竞争加剧、新产品定价承压、客户年降、原材料及海运成本上涨、汇兑损失及新建基地产能爬坡等因素影响。第三季度经营状况逐步改善,新配套项目量产、订单放量及成本管控措施显效。
报告反映的行业发展趋势如何?
报告显示行业竞争加剧,新产品定价承压,客户年降现象明显,原材料及海运成本持续上涨,汇兑损失影响较大,新建基地产能爬坡带来短期压力。同时,随着新配套项目量产和订单放量,行业逐步呈现改善趋势,成本管控措施开始显效,但长期发展仍需关注市场竞争格局和成本控制能力。
报告重点分析了哪些方向?
报告重点分析了公司财务数据波动原因,包括收入增长与利润亏损的对比、第三季度扭亏为盈的关键因素,以及行业竞争、成本上涨、产能爬坡等外部环境对公司经营的影响。此外,报告还分析了收购合肥金钟及梦达驰资产的战略意图,以及引入产业投资者和董事会换届等重大事项对公司治理和未来发展的潜在影响。
报告对市场现状有何判断?
报告指出市场现状表现为行业竞争激烈,公司面临新产品定价压力和客户年降挑战,同时原材料及海运成本上涨、汇兑损失等因素也带来经营压力。但第三季度随着新配套项目量产和成本管控措施显效,公司经营状况逐步改善,扭亏为盈显示出一定的市场竞争力。未来市场发展仍需关注行业竞争格局和成本控制能力。
报告有哪些风险提示?
报告提示的主要风险包括行业竞争加剧可能导致市场份额下降,新产品定价承压影响盈利能力,客户年降可能带来收入下滑压力,原材料及海运成本上涨侵蚀利润空间,汇兑损失增加财务风险,以及新建基地产能爬坡带来短期经营压力。此外,收购合肥金钟及梦达驰资产存在整合风险,引入产业投资者审批程序存在不确定性,需关注股权结构变化对公司经营的影响。