猜你想问
双成药业2026年第三季度报告核心内容有哪些?
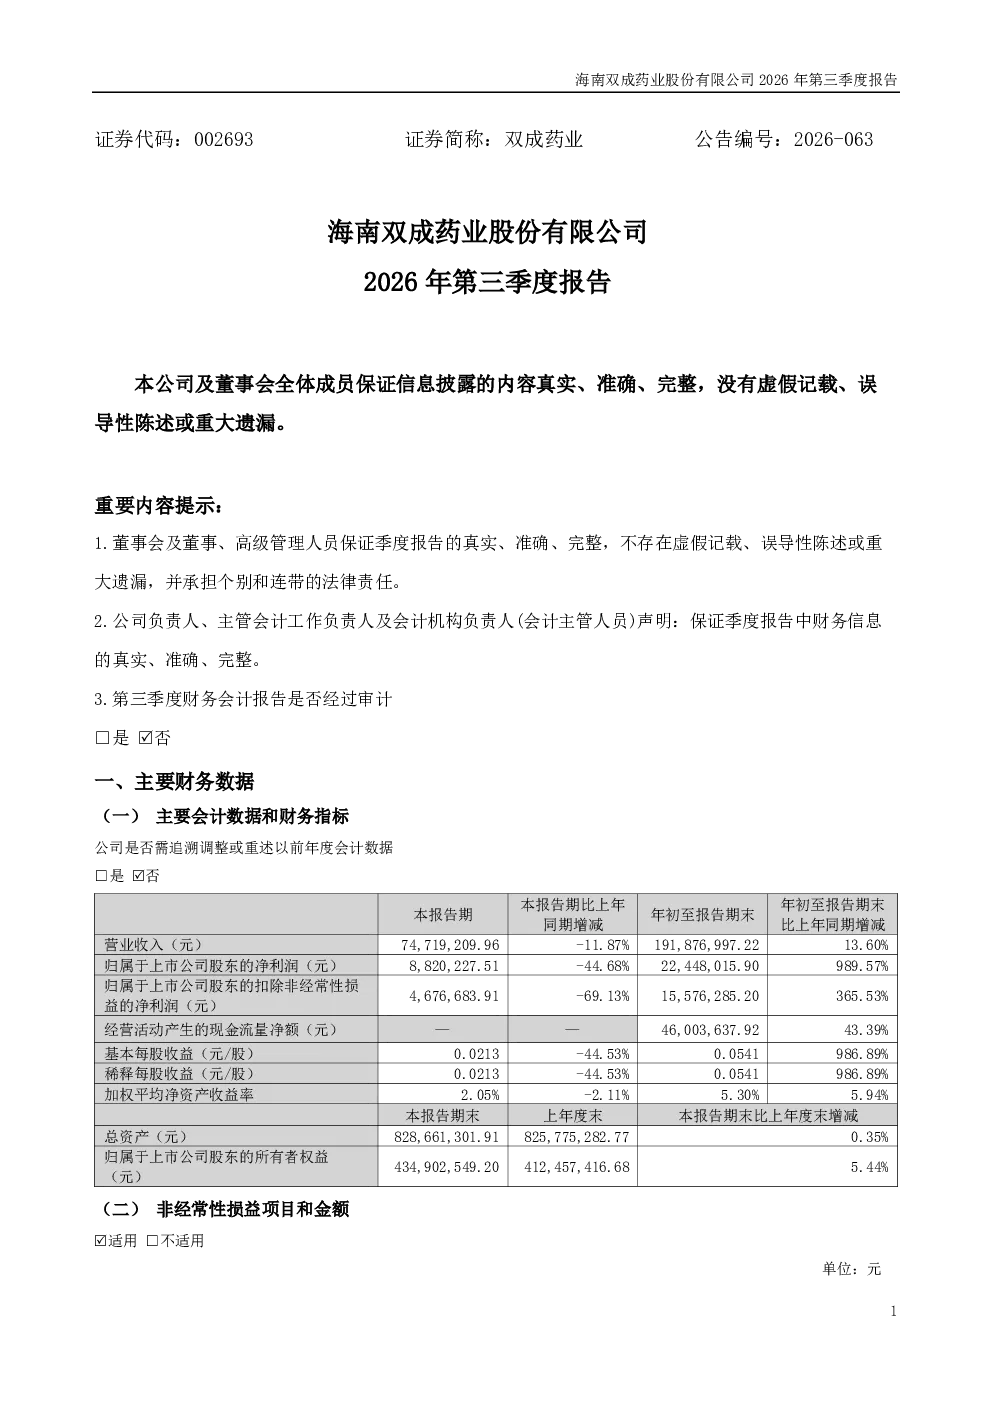
该报告显示公司第三季度财务数据未经审计。交易性金融资产大幅增长10489.77%源于闲置资金购买理财,应收票据和账款分别下降51.76%和39.06%,主要因到期确认和收回上年利润分成。预付款项增长417.60%来自预付采购、场地及展会费用,存货增长59.86%因生产储备及研发物料增加。利润表方面,营业利润和净利润分别增长345.49%和348.61%,主要得益于注射用紫杉醇销售利润提升。研发费用增长50.97%,财务费用增长53.41%因汇兑损失增加,其他收益增长79.78%来自政府补助。现金流量表显示经营活动净额增长43.39%因出口回款增加,投资活动净额增长31.80%来自理财现金流入。
双成药业所处赛道/行业发展趋势如何?
报告未明确披露行业信息,但可从财务数据推断行业趋势。公司存货和预付款项增长显示行业可能处于扩张期,研发投入增加暗示行业技术迭代加速。注射用紫杉醇等产品的销售增长表明高端仿制药或生物制药领域存在市场机会。政府补助的获得可能反映国家对医药研发的支持政策。应收账款下降和出口销售回款增加,说明行业竞争格局可能发生变化,或公司国际化战略取得进展。但需注意,报告未披露具体行业数据,以上分析仅基于财务指标推测。
双成药业报告重点分析了哪些方向?
报告重点分析了公司财务状况变动。资产负债表显示公司流动性有所改善,交易性金融资产激增但存货也相应增长,需关注资金使用效率。利润表突出显示注射用紫杉醇销售贡献显著,研发投入加大可能为未来增长奠定基础。现金流量表揭示经营活动现金流增强,但筹资活动现金流出较大,需关注融资结构。此外,报告提及控股子公司宁波双成亏损、产品获批及控股股东变更等事项,显示公司可能面临整合压力,但同时也存在新产品上市和国际化拓展的机遇。
双成药业当前市场现状如何判断?
从报告数据看,双成药业第三季度经营表现积极,盈利能力显著提升,尤其在注射用紫杉醇产品上表现突出。公司现金流状况改善,出口业务贡献增强。但需关注几点:一是财务费用增长较快,汇兑损失可能持续影响业绩;二是存货增长较快,需警惕库存积压风险;三是筹资活动现金流出较大,需关注偿债压力。此外,控股子公司亏损和部分批文转让,可能反映公司战略调整或面临整合挑战。综合来看,公司短期业绩向好,但长期发展仍需关注财务风险和战略执行效果。
双成药业研报存在哪些风险提示?
该报告提示的主要风险包括:一是财务风险,如汇兑损失可能扩大财务费用,筹资活动现金流出较大可能增加偿债压力,存货增长较快可能存在跌价或积压风险。二是经营风险,控股子公司宁波双成持续亏损可能拖累整体业绩,产品结构单一或依赖单一品种销售存在市场波动风险。三是政策风险,医药行业监管政策变化可能影响公司研发和销售计划。四是战略风险,控股股东变更、批文转让等可能反映公司战略调整,需关注整合效果和新业务拓展的不确定性。此外,报告未披露具体行业数据,可能存在信息不完整风险。