猜你想问
中航高科2026年第三季度报告核心内容有哪些?
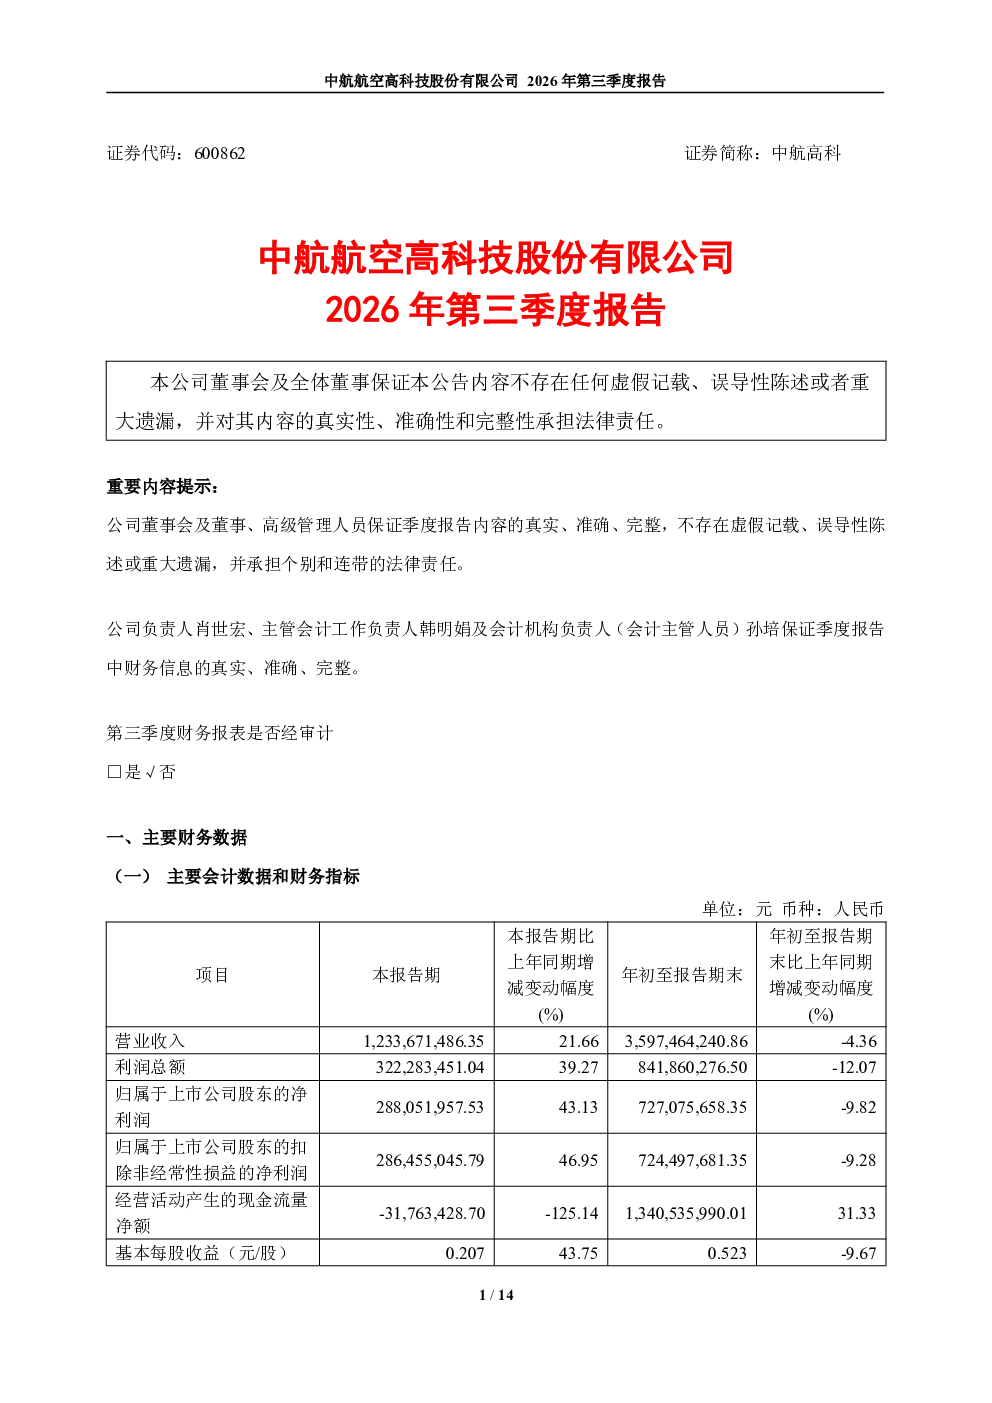
中航高科2026年第三季度报告显示,公司整体营业收入359.75亿元,同比降4.36%,但第三季度单季营收增21.66%。净利润72.71亿元,同比降9.82%,第三季度单季净利增43.13%。主要得益于预浸料交付增长和降本增效。航空新材料业务营收356.70亿元,同比降3.95%;净利润78.19亿元,同比降8.37%
航空新材料赛道发展趋势如何?
航空新材料赛道持续向高性能化、轻量化发展。预浸料等关键材料需求随航空制造业复苏增长,国产替代加速。政策支持新材料研发,但技术壁垒仍高,头部企业优势明显。未来增长潜力主要来自军民航需求提升和材料创新突破
报告重点分析了哪些方向?
报告重点分析了预浸料业务增长驱动因素,包括订单交付量提升、生产效率优化及成本控制。同时关注公司股权变动,子公司长盛科技实施员工持股计划并引入战略投资者,公司持股比例由20%降至18.20%,可能影响未来战略协同与控制力
当前市场对中航高科有何判断?
市场关注中航高科在航空新材料领域的核心竞争力,特别是预浸料业务的放量增长。公司作为行业龙头,受益于军民航需求稳定增长,但需警惕原材料价格波动及市场竞争加剧带来的挑战。整体看,公司技术优势明显,发展前景值得期待
研报有哪些风险提示?
研报提示需关注新会计准则执行影响,首次执行可能导致年初财务数据调整。此外,公司参股子公司股权稀释至18.20%,可能削弱部分业务协同效应。同时,航空新材料行业技术迭代快,需持续投入研发以保持领先地位
你可能感兴趣
中航高科:中航高科2026年第一季度报告
财报2026-04-25
中航高科:2016年第三季度报告
财报2016-10-31
中航高科:2020年第三季度报告
财报2020-10-23
中航高科:ST 纵 横2002年第三季度报告
财报2002-10-26
中航高科:2017年第三季度报告
财报2017-10-28
中航高科:2019年第三季度报告
财报2019-10-29
中航高科:中航航空高科技股份有限公司2024年第三季度报告
财报2024-10-19
中航高科:中航航空高科技股份有限公司2025年第三季度报告
财报2025-10-25
中航高科:中航航空高科技股份有限公司2021年第三季度报告
财报2021-10-27
中航高科:*ST纵 横2003年第三季度报告
财报2003-10-28