猜你想问
安达智能2026年第三季度报告核心内容有哪些?
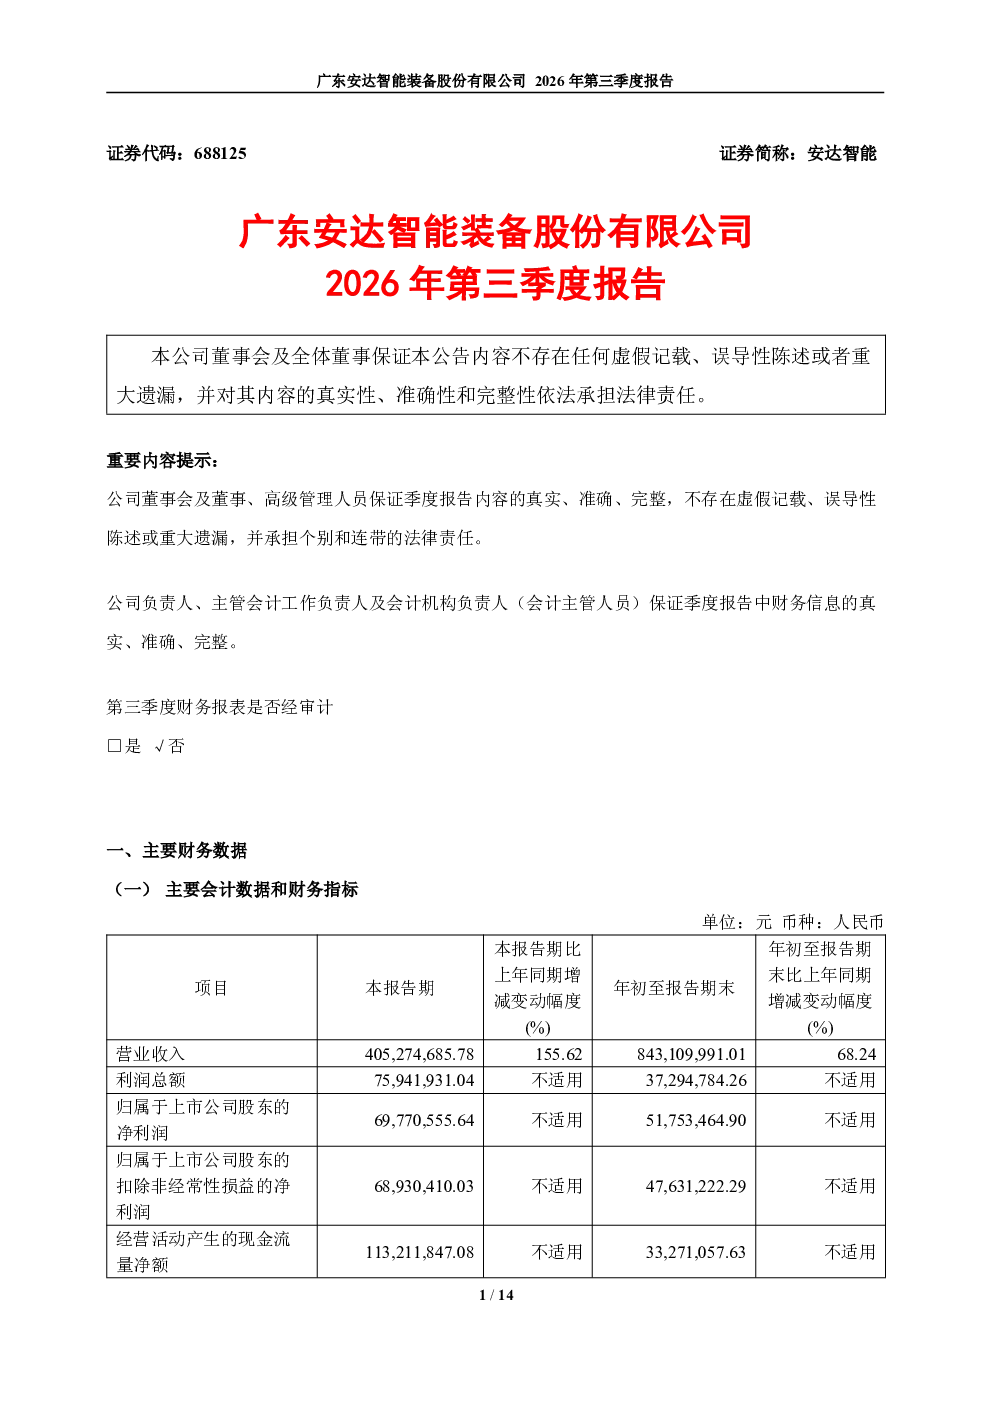
安达智能2026年第三季度报告显示公司经营业绩显著改善,实现营业收入84,311.00万元,同比增长68.24%;归母净利润5,175.35万元,同比扭亏为盈。主要得益于消费电子领域收入增长、AI服务器业务拓展、新能源及汽车电子等新市场培育。消费电子领域因国际大客户产线自动化率提升带来新增设备需求,历史交付质量优势获得新订单,流动控制设备及智能组装设备收入同比增加。AI服务器业务积极配合全球知名AI服务器企业客户需求,开发柔性化整线解决方案,订单逐步显现。新能源与汽车电子领域,新能源行业客户贡献收入增量,持续拓展机器人等下游应用。
安达智能所处赛道/行业发展趋势如何?
安达智能所处赛道主要围绕智能制造装备,特别是消费电子、AI服务器、新能源及汽车电子等领域。消费电子领域因智能化、自动化需求持续提升,对智能装备的需求将保持增长态势。AI服务器作为新兴领域,随着人工智能技术的快速发展,相关服务器需求有望加速释放。新能源与汽车电子领域,随着新能源汽车渗透率提升及智能化进程加速,对高端装备的需求也将持续增长。公司战略上从单机设备迈向整线生态,符合行业向解决方案服务商转型的趋势。
安达智能报告重点分析了哪些方向?
安达智能报告重点分析了公司经营业绩改善的驱动因素,包括消费电子领域收入增长、AI服务器业务拓展、新能源及汽车电子等新市场培育。同时,报告也详细分析了费用优化管控情况,期间费用率由去年同期的59.74%降至本期的38.11%,主要系精细化管理、业务结构优化及资源配置提升效率。研发费用同比下降2.89%,销售费用率下降10.28个百分点,管理费用率下降5.06个百分点。此外,报告还分析了毛利率与盈利能力提升的原因,流体控制设备等高毛利产品收入占比上升带动毛利率提升,期间费用率下降及减值损失减少共同推动归母净利润扭亏为盈。
安达智能当前市场现状如何判断?
安达智能当前市场现状表现为经营质量逐步向好,新老市场拓展成效显著。公司在消费电子领域凭借历史交付质量优势获得新订单,流动控制设备及智能组装设备收入同比增加。在AI服务器、新能源、汽车电子等新兴领域,公司也取得了一定进展,订单逐步显现,收入贡献持续提升。费用管控能力提升,期间费用率大幅下降,研发、销售、管理费用率均呈现优化趋势。整体来看,公司正处于战略转型期,从单机设备供应商向整线解决方案服务商升级,市场竞争力逐步增强。
安达智能研报存在哪些风险提示?
安达智能研报中提示的主要风险包括:市场竞争加剧可能导致产品价格下降或订单减少;新业务拓展存在不确定性,AI服务器、新能源、汽车电子等领域市场变化快,客户需求变化可能影响公司业务发展;期间费用率下降主要得益于本期特定因素,未来若业务规模扩张可能对费用率产生压力;汇率波动可能导致汇兑损失,财务费用存在不确定性;宏观经济环境变化可能影响下游客户投资意愿,进而影响公司订单获取。此外,公司战略转型过程中,新业务占比提升可能带来短期业绩波动风险。