猜你想问
西昌电力2026年第三季度报告核心内容有哪些?
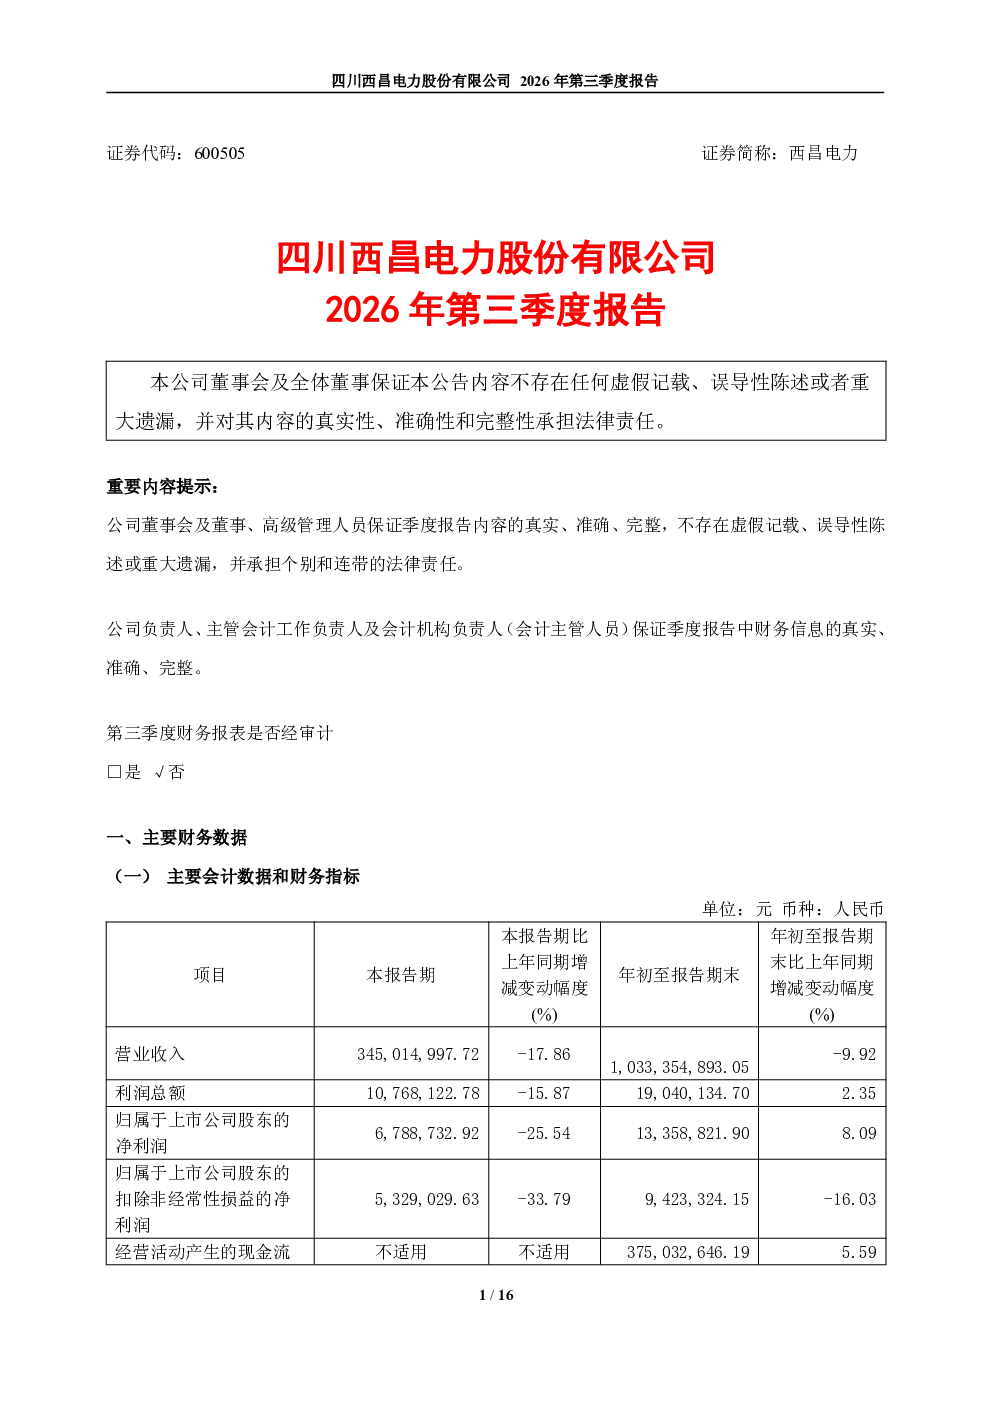
四川西昌电力股份有限公司2026年第三季度报告显示,公司业绩受优化运行方式影响,外购电量同比下降约18.42%。加强经济调度使外购电均价下降2.04%,售电均价上涨7.81%。财务费用因强化资金管理下降11.27%,但一般工商业、居民售电收入受电价政策影响同比下降5.79%。非经常性损益项目不适用,主要会计数据及财务指标变动情况未详细说明具体原因。
电力行业2026年发展趋势如何?
电力行业2026年发展趋势受政策、供需关系及技术创新影响。国家能源政策持续推动清洁能源发展,电力市场化改革深化,电网智能化升级加速。供需端,用电需求稳步增长,但新能源消纳问题仍需解决。技术方面,储能技术、智能电网等持续突破,提升行业效率与稳定性。西昌电力作为区域电力企业,需关注政策变化及市场竞争,优化资源配置以适应行业转型。
西昌电力报告重点分析了哪些方面?
西昌电力报告重点分析了财务数据及经营情况。报告显示公司通过优化运行方式、加强经济调度、强化资金管理等措施提升盈利能力。外购电均价下降、售电均价上涨及财务费用降低是主要亮点。同时,受电价政策影响,售电收入有所下降,需关注政策调整风险。报告未详细说明财务指标变动原因,建议结合历史数据及行业对比深入分析。
当前电力市场现状如何判断?
当前电力市场呈现供需紧平衡、结构性矛盾突出等特点。新能源占比提升加速电网调峰压力,电力市场化交易逐步扩大,但电价形成机制仍需完善。区域电力供需差异明显,部分地区存在供电缺口。西昌电力需关注区域电力供需变化,提升运营效率以应对市场竞争。同时,电力投资建设周期长、回报慢,需谨慎评估项目风险。
西昌电力研报有哪些风险提示?
西昌电力研报未特别提示重大风险,但需关注行业及经营风险。政策风险方面,电价政策调整可能影响售电收入;市场风险方面,区域电力竞争加剧可能压缩利润空间;经营风险方面,新能源消纳问题及电网投资压力需持续关注。此外,财务报表未经审计,数据准确性需谨慎评估。建议投资者结合公司战略及行业动态综合判断。