猜你想问
诺普信2026年第三季度报告主要说了什么?
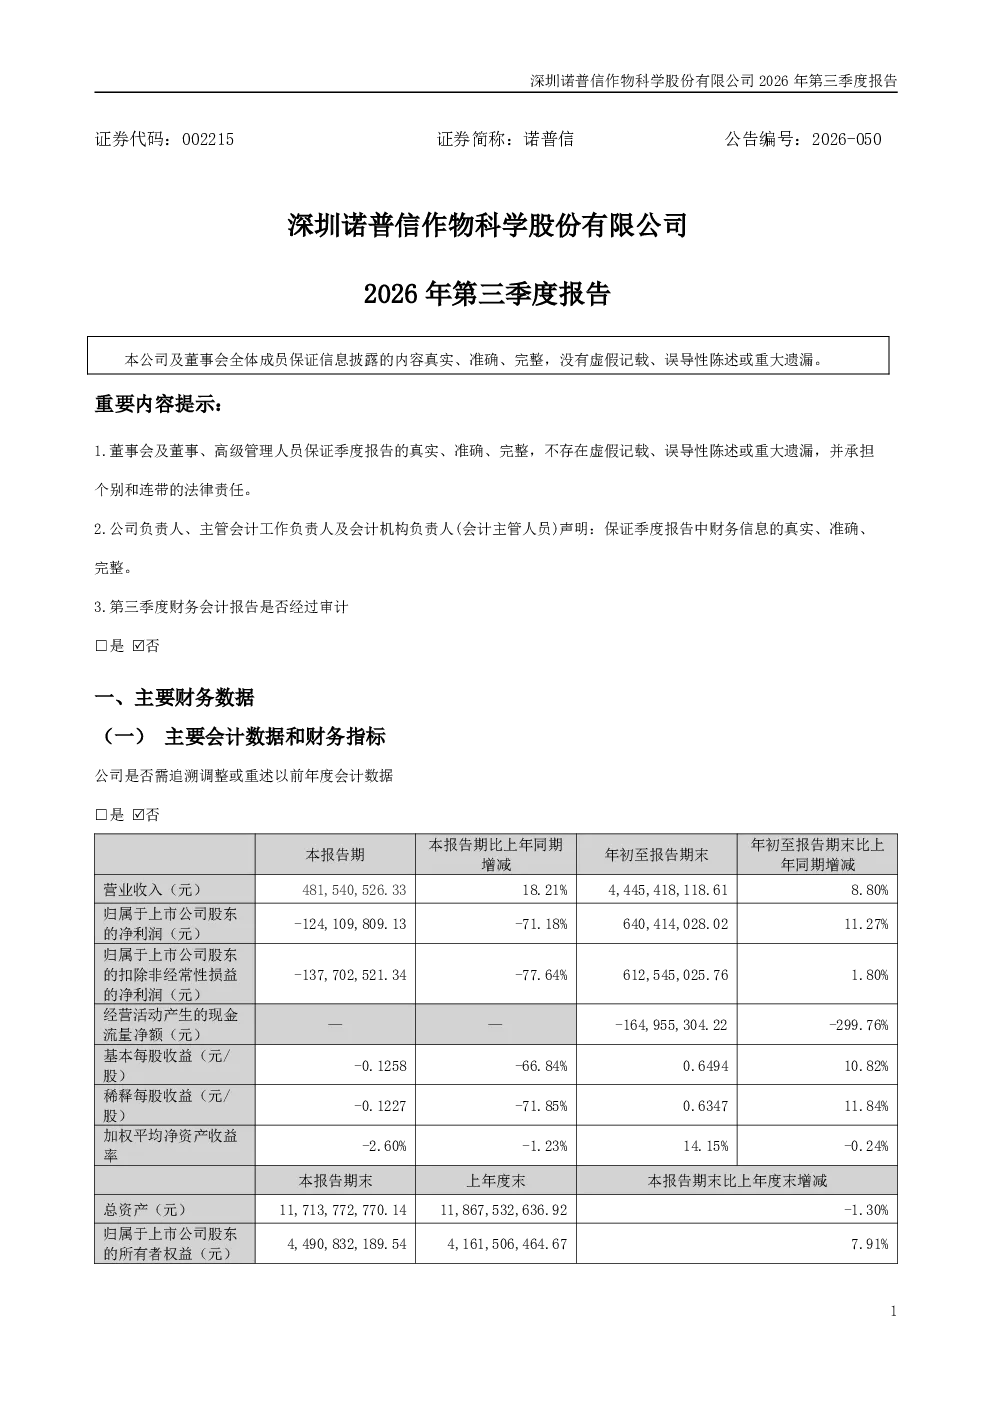
该报告主要提及非经常性损益项目不适用,并指出主要会计数据和财务指标发生变动的情况及原因需进一步分析。报告未提供具体财务数据,但强调了2026年起首次执行新会计准则对年初财务报表的调整影响。由于未披露具体财务报表,投资者需关注后续审计后的详细数据及变动原因说明。
诺普信所在赛道的发展趋势如何?
报告未明确提及赛道信息,但可关注诺普信业务相关的行业发展趋势。需结合公司业务性质及行业政策变化,分析其未来增长潜力。例如,若涉及新材料或化工领域,可关注环保政策及技术革新对行业的影响。目前报告未提供足够信息判断具体赛道动态。
这份研报重点分析了哪些方面?
研报重点提及了非经常性损益不适用情况、主要财务指标变动需分析、新会计准则执行影响等。此外,报告披露了股东信息变动情况,特别是前十大股东因转融通导致持股变化。但未提供具体财务报表数据,需关注后续审计报告的详细分析。
目前诺普信的市场状况如何?
报告指出公司已出售部分参股公司股份,截至2026年9月30日累计出售泰禾股份899.99万股,占其总股本1.95%。这反映了公司可能正在进行战略调整或优化资产配置。但报告未披露具体财务数据,无法判断其当前市场竞争力及经营状况。
这份研报有哪些风险提示?
报告存在多项风险提示:首先,财务数据未经审计且未提供具体报表,关键财务指标变动原因不明;其次,股东信息变动可能影响公司股权结构及未来决策;再者,新会计准则执行可能带来会计处理差异。此外,公司出售参股公司股份的战略意图尚不明确,需关注其对长期经营的影响。
你可能感兴趣
诺 普 信:2026年一季度报告
财报2026-04-28
诺 普 信:2018年第三季度报告全文
财报2018-10-26
诺 普 信:2020年第三季度报告全文
财报2020-10-28
诺 普 信:2021年第三季度报告
财报2021-10-28
诺 普 信:2020年第三季度报告
财报2020-10-28
诺 普 信:2015年第三季度报告全文
财报2015-10-27
诺 普 信:2011年第三季度报告全文
财报2011-10-24
诺 普 信:2010年第三季度报告全文
财报2010-10-29
诺 普 信:2016年第三季度报告全文
财报2016-10-28
诺 普 信:2013年第三季度报告全文
财报2013-10-26