猜你想问
华强科技2026年第三季度报告主要披露了哪些内容?
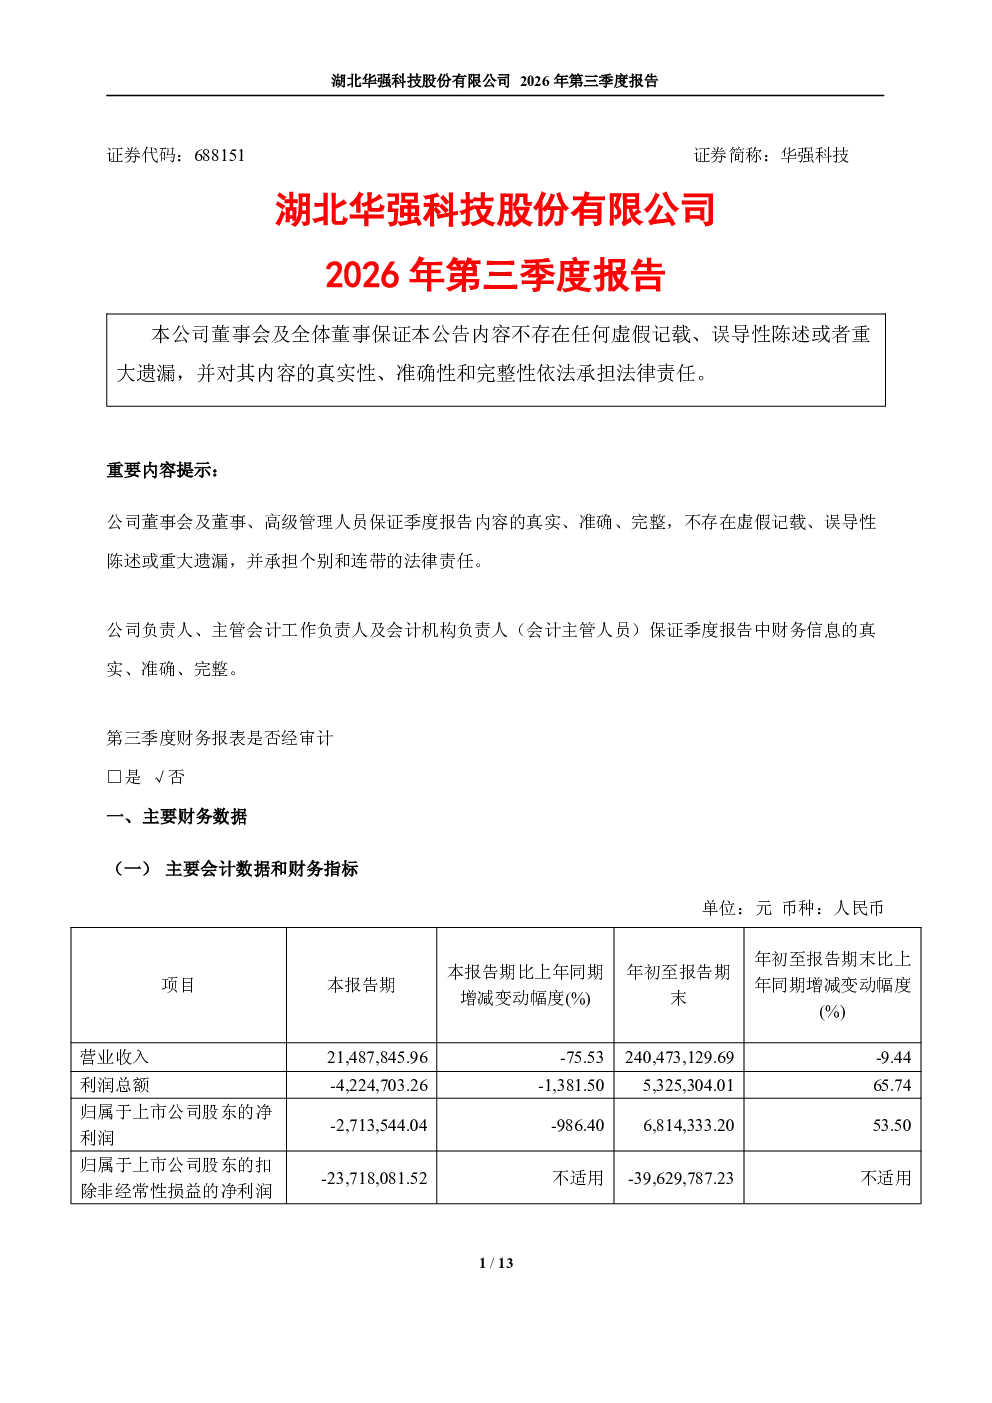
华强科技2026年第三季度报告提供了主要会计数据和财务指标,但未具体列出数据内容。报告还列出了普通股股东总数及前十名股东持股情况,单位为股。此外,报告包括未经审计的合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),但未披露具体财务数据。值得注意的是,2026年起公司首次执行新会计准则,涉及调整首次执行当年年初的财务报表。
华强科技所在赛道的发展趋势如何?
华强科技所在赛道的发展趋势需结合行业整体动态分析。报告未披露具体财务数据,无法直接评估赛道表现,但可关注公司在新会计准则下的财务报表调整情况,以及股东信息变化对赛道格局的影响。建议结合行业研究报告,进一步了解赛道的技术演进、市场需求及竞争格局。
这份报告的重点分析方向是什么?
报告重点分析了华强科技的主要财务数据、股东信息及财务报表结构。核心财务数据未披露具体内容,但股东信息显示前十名股东持股情况,可间接反映公司股权结构。报告特别提及2026年起执行新会计准则,涉及年初财务报表调整,这是分析公司财务状况时需重点关注的方向。
当前市场对华强科技的判断是怎样的?
当前市场对华强科技的判断需基于报告披露的信息。报告未提供具体财务数据,且财务报表未经审计,这使得市场难以对其经营状况做出明确判断。可关注股东信息变化及新会计准则执行对财务报表的影响,结合行业动态,综合评估公司市场地位。
这份研报存在哪些风险提示?
研报存在的主要风险提示包括:未披露具体财务数据,无法直接评估公司经营绩效;财务报表未经审计,数据真实性需谨慎对待;新会计准则首次执行可能影响财务数据的可比性。此外,报告未披露股东参与转融通业务出借股份情况,也未说明股东因转融通出借/归还原因导致的变化,这可能增加股权结构调整的不确定性。
你可能感兴趣
华强科技:湖北华强科技股份有限公司2026年第一季度报告
财报2026-04-24
华强科技:湖北华强科技股份有限公司2023年第三季度报告
财报2023-10-31
华强科技:湖北华强科技股份有限公司2025年第三季度报告
财报2025-10-30
华强科技:湖北华强科技股份有限公司2024年第三季度报告
财报2024-10-31
688151 华强科技 湖北华强科技股份有限公司投资者关系活动记录表 2026年7月17日
未知机构2026-07-21
华强科技:湖北华强科技股份有限公司2025年第一季度报告
财报2025-04-24
华强科技:湖北华强科技股份有限公司2024年第一季度报告
财报2024-04-27
华强科技:湖北华强科技股份有限公司2023年第一季度报告
财报2023-04-21
华强科技:湖北华强科技股份有限公司2022年三季度报告
财报2022-10-28