猜你想问
这份研报主要讲了什么内容?
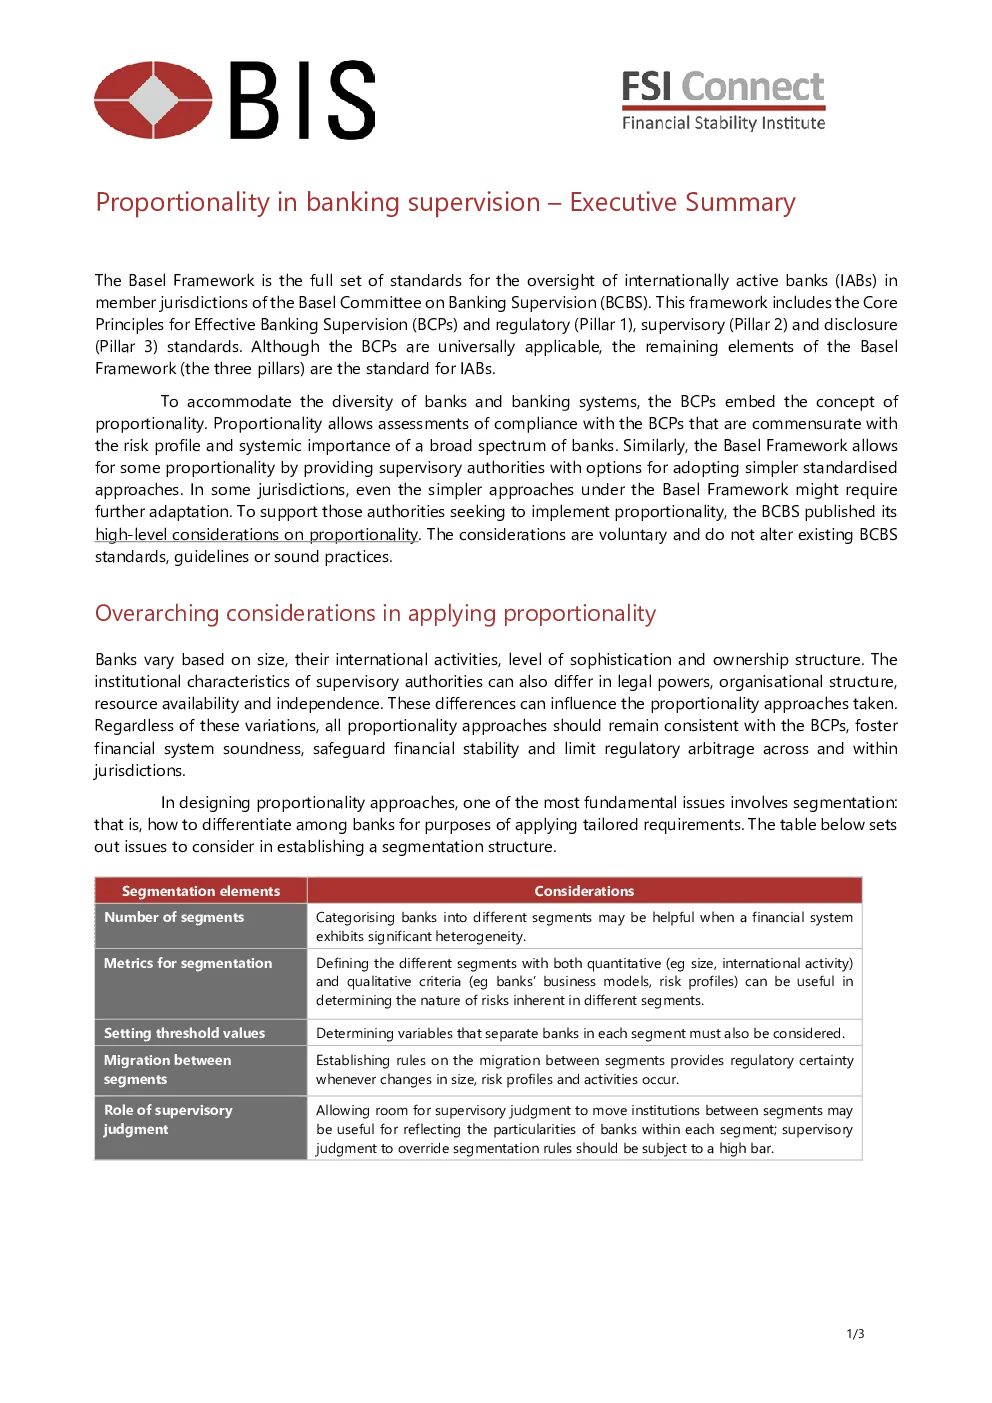
这份研报主要探讨了银行监管中的比例性原则。Basel框架下的核心原则(BCPs)和三大支柱(监管、监督、披露标准)为国际活跃银行(IABs)设定了监管标准,其中BCPs普遍应用比例性概念,允许根据银行的风险特征和系统重要性进行定制化的合规评估。框架还提供了简化的标准化方法选项,尽管某些司法管辖区可能需要进一步调整。BCBS发布了关于比例性的高级别考虑作为自愿指导,未改变现有标准。比例性应用的关键考虑包括:总体原则、银行差异化问题、以及在不同监管要求(如风险加权资本、杠杆率、流动性标准、大型风险敞口标准、第二和第三支柱)中的应用。这些考虑确保了监管一致性,同时适应了不同的银行系统和监管结构。
银行监管中的比例性原则对行业有何影响?
银行监管中的比例性原则对行业产生了深远影响。首先,它允许监管机构根据银行的风险特征和系统重要性采取差异化的监管措施,从而提高了监管效率和有效性。其次,比例性原则有助于防止监管套利,确保所有银行在公平的监管环境下运营。此外,它还促进了金融体系的稳定性,因为监管措施更加贴合银行的实际情况。对于银行而言,比例性原则意味着它们可以根据自身情况调整资本充足率、流动性管理、风险控制等方面,从而优化资源配置和风险管理。同时,这也要求银行提升自身的风险管理能力和监管合规水平,以适应更加精细化的监管要求。总体而言,比例性原则有助于推动银行业务的健康发展,促进金融体系的稳定和繁荣。
研报重点分析了哪些方向?
研报重点分析了银行监管中比例性原则的具体应用方向。首先,探讨了风险加权资本(RBC)要求中的比例性,包括资本定义和风险加权资产(RWAs)的计算。其次,分析了其他第一支柱监管要求,如杠杆率(LR)、流动性标准(LCR和NSFR)以及大型风险敞口(LEX)标准。此外,还讨论了比例性在第二和第三支柱中的应用,包括监管审查过程(ICAAPs、风险、资本充足率、治理)和第三支柱信息披露要求。研报强调了确定银行差异化方法的重要性,以及如何在不同监管要求中实施比例性原则。这些分析旨在确保监管一致性,同时适应不同银行系统和监管结构。
当前银行监管市场现状如何?
当前银行监管市场现状呈现出复杂性和多样性。一方面,Basel框架下的比例性原则为监管机构提供了更加灵活的工具,以适应不同银行的风险特征和系统重要性。这有助于提高监管效率和有效性,促进金融体系的稳定性。另一方面,不同司法管辖区在实施比例性原则时存在差异,导致监管套利的风险。此外,随着金融科技的快速发展,银行监管面临着新的挑战,如数据隐私、网络安全等问题。监管机构需要不断更新监管框架,以适应金融市场的变化。总体而言,银行监管市场正处于不断演变和调整的过程中,监管机构需要平衡监管效率、稳定性和创新性,以促进银行业的健康发展。
研报提示了哪些风险?
研报提示了银行监管中比例性原则应用的相关风险。首先,确定银行差异化方法存在挑战,需要综合考虑银行规模、国际活动、复杂性和资源等因素,以确保监管措施的合理性和有效性。其次,不同监管机构在实施比例性原则时可能存在差异,导致监管套利的风险。此外,随着金融科技的发展,银行面临的数据隐私和网络安全风险也需要监管机构关注。比例性原则的实施还需要监管机构和银行之间的密切合作,以确保监管措施的顺利执行。最后,比例性原则的动态调整也需要监管机构保持高度警惕,以适应金融市场的变化。这些风险提示有助于监管机构和银行更好地理解和应对监管挑战,促进金融体系的稳定和繁荣。