猜你想问
紫金矿业前三季度业绩表现如何?
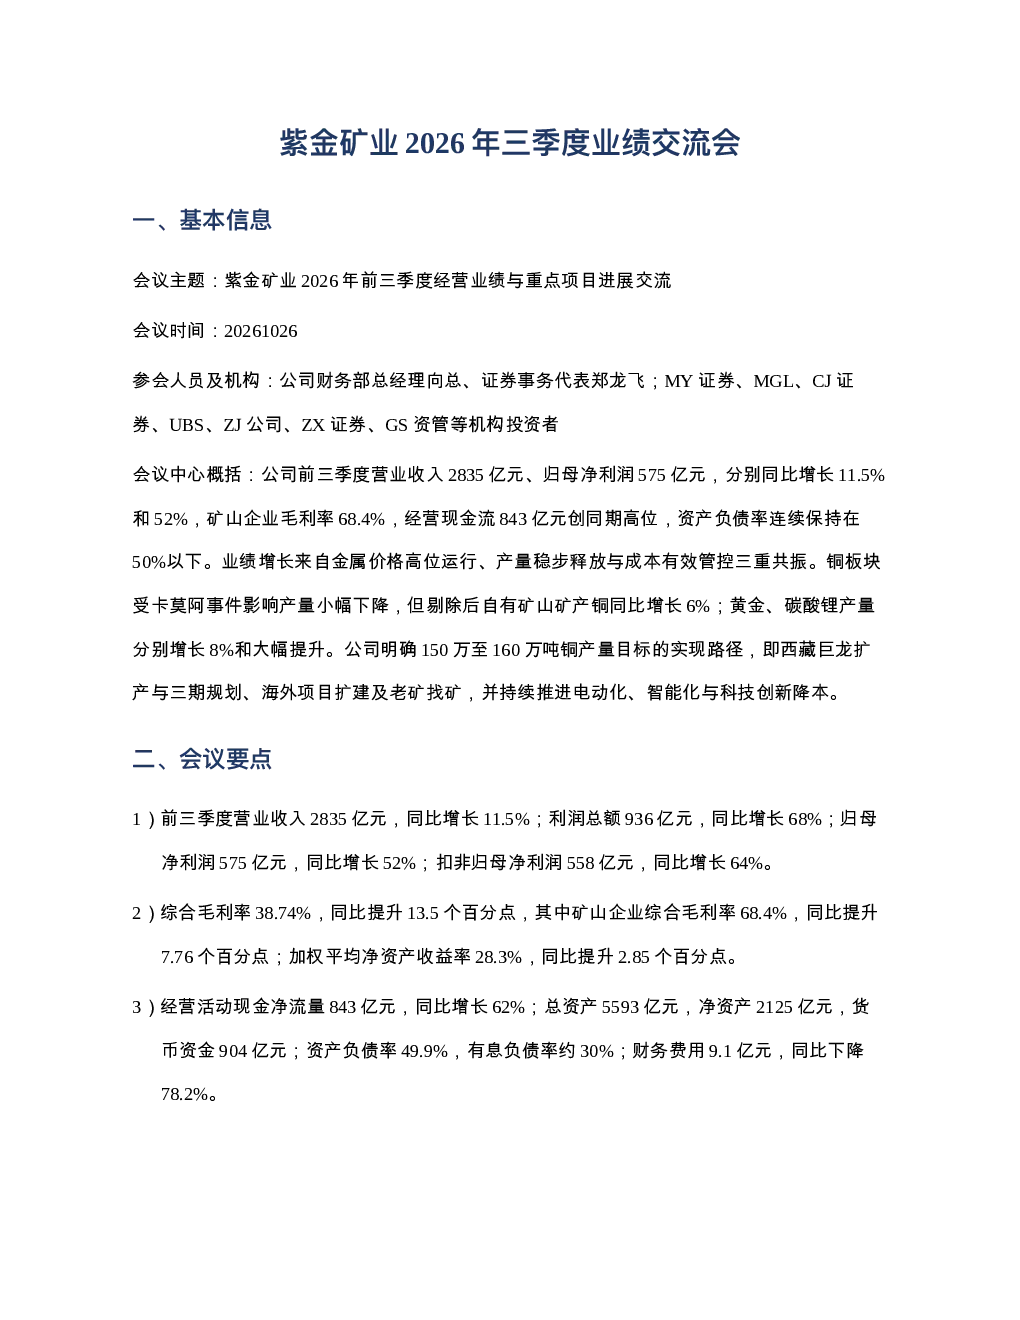
紫金矿业2026年前三季度财务表现亮眼,营业收入2835亿元同比增长11.5%,利润总额936亿元增长68%,归母净利润575亿元增长52%。综合毛利率提升至38.74%,加权平均净资产收益率达28.3%。黄金板块矿产金70.1吨增长8%,铜板块矿产铜81.6万吨虽受卡莫阿事件影响下降1.7%,但剔除后自有矿山增长6%。锂板块碳酸锂产量7.9万吨,第三季度环比增长30%。公司通过电动化、智能化改造及供应链优化有效管控成本,经营活动现金净流量同比增长62%
铜板块经营情况及未来规划?
铜板块前三季度矿产铜81.6万吨略降1.7%,主要受卡莫阿事件影响,但剔除后自有矿山增长6%,销售均价上涨38.9%。公司铜产量接续路径清晰,巨龙铜矿达产后年产能超30万吨,西藏项目将陆续投产,塞尔维亚、秘鲁项目同步扩建。公司强调内生增长与审慎并购并重,并持续推进电动化替代降低柴油依赖,强化供应链管理及选冶技术升级以应对成本上涨
锂业务发展及成本控制?
锂业务前三季度碳酸锂产量7.9万吨,第三季度环比增长30%,锂业务毛利率达62%,同比提升显著。公司盐湖提锂端单位成本约1.52万元/吨,毛利率78%。全年12万吨目标稳定,成本方面盐湖提锂约4万元/吨,锂云母略高,湖南紫金锂业约4-4.5万元/吨,Manono约2.26万元/吨。公司通过技术工艺突破及副产品收益弥补成本上涨,但Manono销量受运输影响需待12月底释放
报告反映的行业发展趋势?
报告显示矿业行业正经历技术变革,紫金矿业科技发展战略聚焦向深、向高、向新、向海,目标十年内构建技术竞争力。电动化、智能化改造成为降本增效关键,如累计投入1468台电动矿卡。全球资源整合加速,多矿种、多地域资产组合形成对冲,但地缘政治、人工成本、品位下降等因素仍推高成本,需关注卡莫阿等海外项目稳定性及极端气候影响
报告提示的主要风险?
报告提示矿业行业风险集中于全球产量增长放缓及成本上升,如卡莫阿事件影响铜供应,波格拉气候影响金产量。公司虽有多元化资产组合,但境内项目受安全检查影响曾停产,需关注政策变动。铜成本受地缘政治、人工、品位及采购半径扩大影响,虽公司通过技改、集中采购等管控,但成本压力仍需持续关注,海外项目稳定性及运输瓶颈亦构成潜在风险