猜你想问
芒果超媒2026年第三季度报告核心内容有哪些?
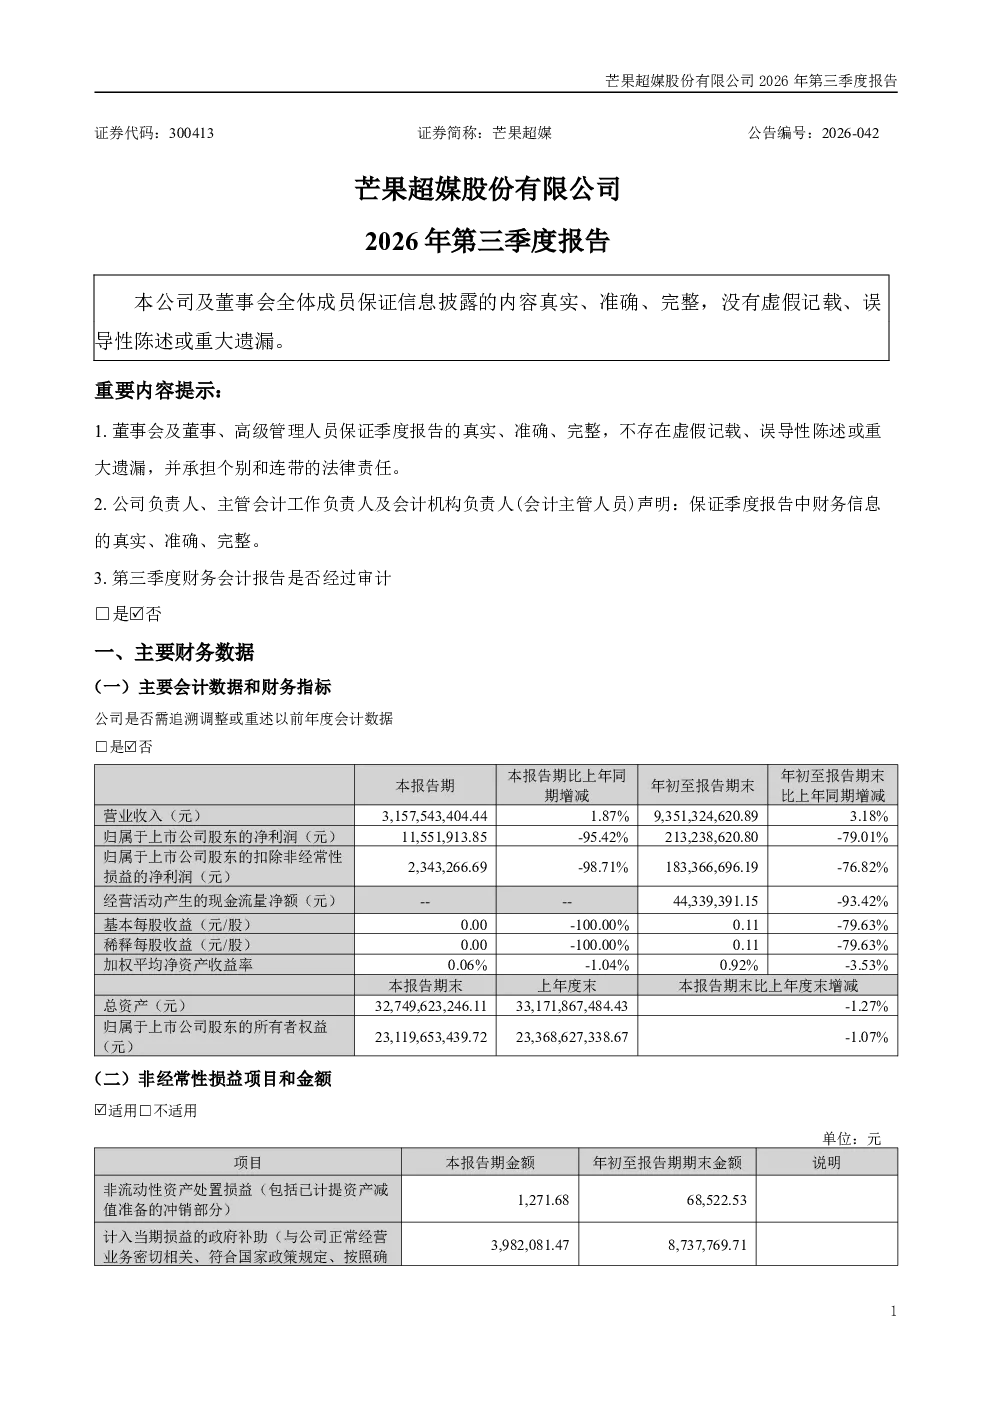
报告显示,芒果超媒前三季度营收93.51亿元,同比增长3.18%,但归母净利润2.13亿元,同比下降79.01%。利润下滑主要受内容成本刚性、会员收入下降(影响毛利率)、投资标的公允价值变动、销售费用及研发费用变动等因素影响。第三季度毛利率环比提升5.45个百分点。报告强调持续夯实精品内容基本盘,加速培育AIGC新质生产力,迭代《歌手》《乘风》等综N代,储备近百部剧集,设立AIGC创新内容中心和AI产业化中心,推动人工智能深度嵌入内容全链路,并推出“灵创剧场”厂牌聚焦差异化赛道。
芒果超媒报告反映的行业发展趋势是什么?
报告显示,芒果超媒正深度布局AIGC战略,设立AIGC创新内容中心和AI产业化中心,推动人工智能深度嵌入内容全链路,并推出《后西游记》作为首部登陆卫视黄金档的AI长剧,实现AI精品内容赛道从0到1的关键突破。此外,芒果超媒持续迭代综艺赛道,储备多元题材剧集,推出“灵创剧场”聚焦精品女频中长剧、国风经典IP焕新、少儿动画三大差异化赛道,反映行业向内容技术融合、多元化赛道拓展的趋势。
芒果超媒报告重点分析了哪些方向?
报告重点分析了芒果超媒的财务表现与业务发展。财务方面,报告指出营收微增但净利润大幅下滑,原因包括内容成本刚性、会员收入下降、投资标的公允价值变动等,同时第三季度毛利率环比提升。业务方面,报告强调内容为本、技术赋能,加速培育AIGC新质生产力,迭代综艺IP,储备近百部剧集,布局AI长剧商业化,推出“灵创剧场”聚焦差异化赛道,展现其在内容创新与技术应用上的战略布局。
芒果超媒报告的市场现状如何判断?
报告显示,芒果超媒在保持营收微增的同时面临净利润大幅下滑的挑战,主要受内容成本、会员收入、投资标的等多重因素影响。尽管如此,公司通过加速AIGC布局、迭代综艺IP、储备多元剧集、推出“灵创剧场”等方式积极应对,展现其在内容创新与技术应用上的探索。市场现状表明,芒果超媒在传统业务承压的同时,正积极向技术驱动型内容平台转型,但盈利能力仍面临较大压力。
芒果超媒报告有哪些风险提示?
报告提示,芒果超媒净利润大幅下滑主要受内容成本刚性、会员收入下降(影响毛利率)、投资标的公允价值变动、销售费用及研发费用变动等因素影响,反映其在内容成本控制和会员增长方面存在不确定性。此外,AIGC战略虽是未来发展方向,但技术投入和商业化落地仍面临风险,需关注其能否有效转化为长期增长动力。同时,市场竞争激烈,内容创新和技术应用需持续领先,否则可能面临市场份额被侵蚀的风险。