猜你想问
广生堂2026年第三季度报告核心内容有哪些?
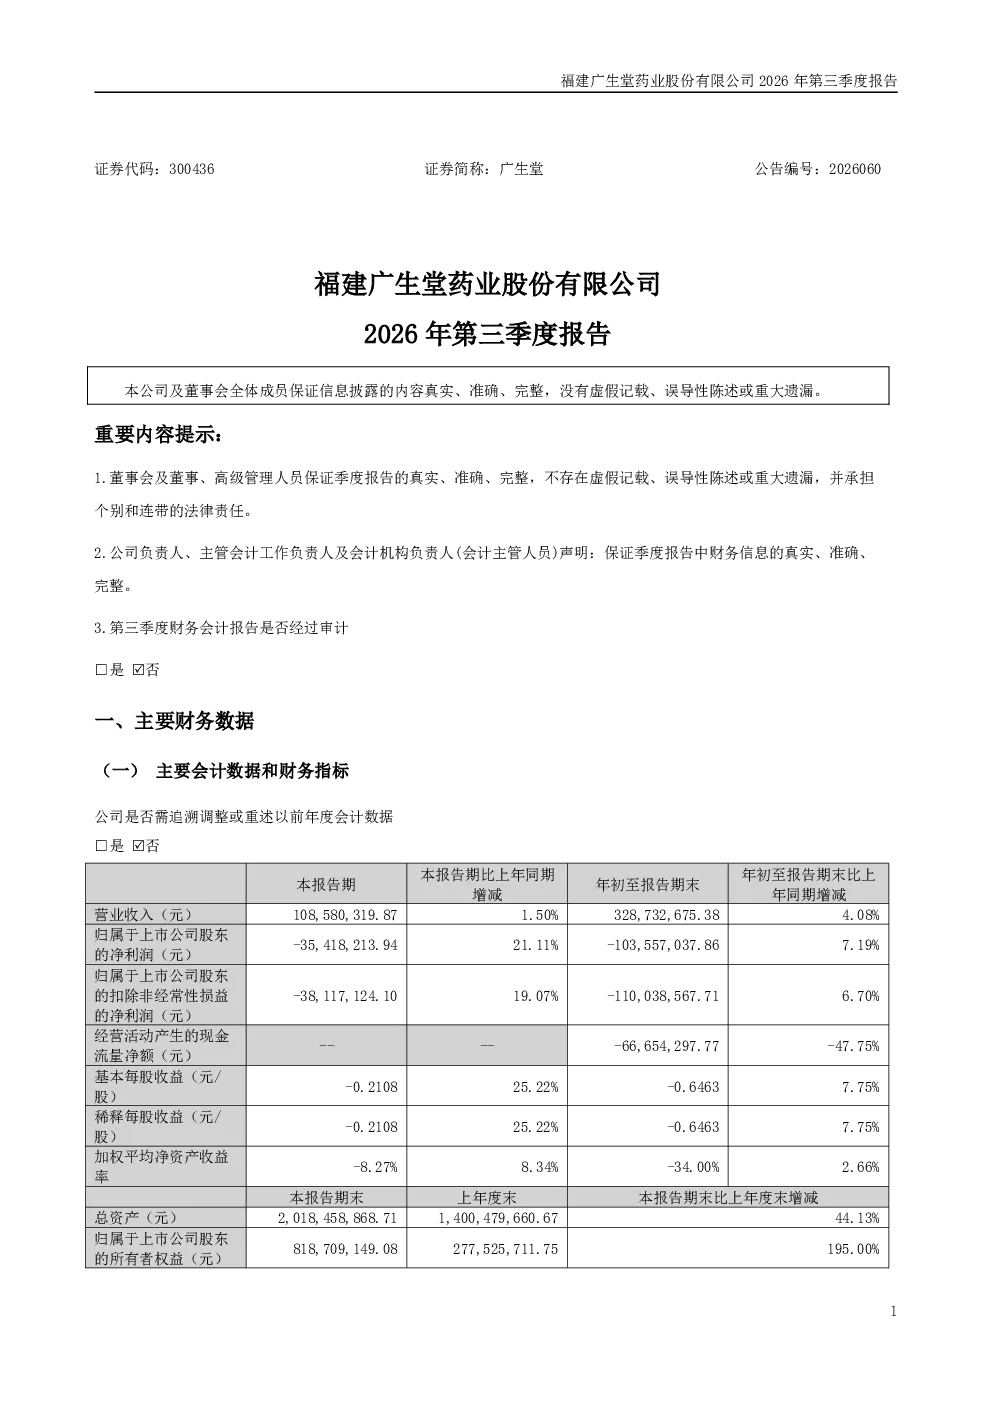
福建广生堂药业股份有限公司2026年第三季度报告显示,公司前三季度实现营业收入32,873.27万元,同比增长4.08%。研发投入显著增加,达8,407.78万元,同比增长138.07%,主要得益于乙肝在研创新药GST-HG141临床III期快速推进。费用化研发支出4,193.17万元,同比增长52.18%。公司资本实力增强,归母净资产约8.19亿元,货币资金8.26亿元,均大幅增长,为在研创新药研发提供有力资金支撑。报告期内,公司完成向特定对象发行股票,募集资金净额709,825,524.96元,用于支持创新药研发。GST-Peak-Triple三联全口服方案完成首例试验参与者入组并给药。公司使用募集资金向控股子公司广生中霖增资58,747.24万元,用于实施募投项目“创新药研发项目”,增资完成后持股比例提升至79.3584%
广生堂所在医药行业发展趋势如何?
广生堂所处医药行业持续受益于人口老龄化、健康意识提升及政策支持,创新药研发成为行业核心驱动力。国家鼓励创新、支持仿制药一致性评价及带量采购等政策推动行业向高附加值方向发展。乙肝等慢性病治疗领域存在巨大市场空间,新型药物研发成为企业竞争关键。同时,医药研发投入加大、研发周期延长、失败风险增加等因素对行业构成挑战。广生堂聚焦乙肝创新药研发,符合行业发展趋势,但需关注研发失败及市场竞争风险
广生堂报告重点分析了哪些方向?
报告重点分析了广生堂创新药研发进展及资本运作情况。核心亮点包括GST-HG141临床III期快速推进、研发投入大幅增长、募投项目顺利实施及子公司股权增持。报告显示公司具备较强的研发实力及资本运作能力,为未来产品商业化奠定基础。同时,报告也反映了研发投入高企、临床试验不确定性等潜在风险,需持续关注研发进展及资金链安全
广生堂当前市场表现如何?
广生堂前三季度营收同比增长4.08%,研发投入增长138.07%,资本实力显著增强,显示公司处于快速发展阶段。公司通过定向增发募集资金,用于支持创新药研发及子公司发展,体现管理层对未来发展的信心。然而,医药行业竞争激烈,创新药研发周期长、投入大、成功率低,市场表现受研发进展及政策变化等多重因素影响
广生堂研报存在哪些风险提示?
广生堂研报提示的主要风险包括:研发风险,如GST-HG141等在研项目可能面临临床试验失败、审批延迟或效果不及预期;资金风险,尽管公司资本实力增强,但持续高研发投入可能存在资金链压力;政策风险,医药行业政策变化可能影响产品定价、市场准入及竞争格局;竞争风险,创新药市场同质化竞争加剧,公司需持续提升产品竞争力