猜你想问
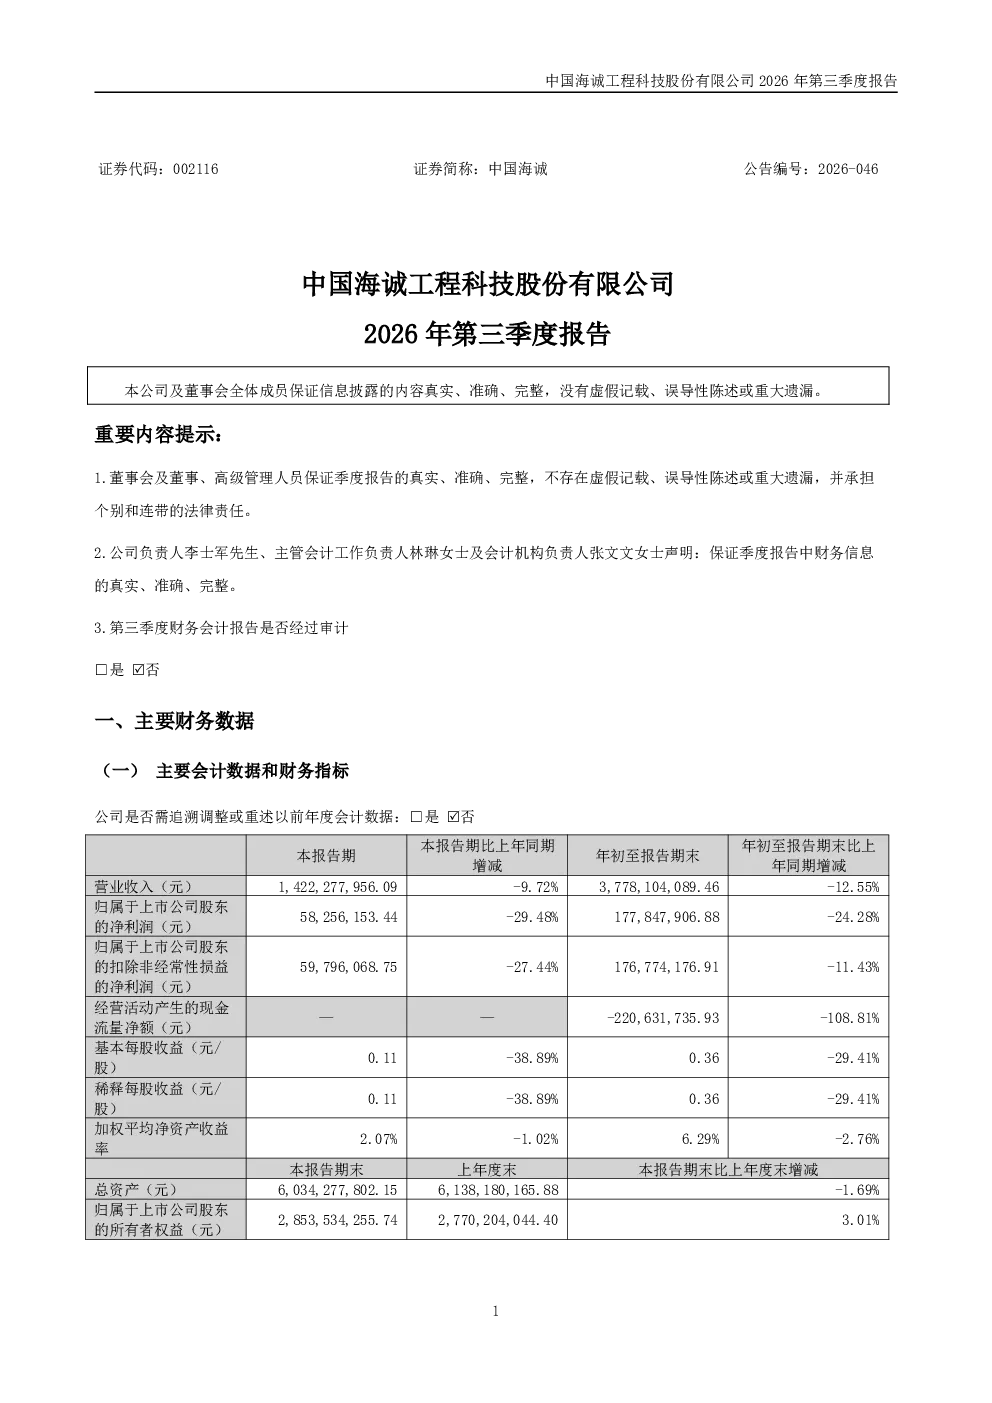
中国海诚第三季度报告主要财务数据有哪些变化?
中国海诚第三季度报告显示,应收票据、应收款项融资、预付款项、其他应收款、存货等资产类项目显著增加,主要由于业务扩张和合同执行进度。应交税费大幅减少,主要因本期缴纳企业所得税和个人所得税。负债方面,一年内到期的非流动负债减少,租赁负债增加。所有者权益中,其他综合收益增加,主要系外币折算差额影响。期间费用方面,销售费用增长,财务费用由净收益转为净损失,主要受汇率波动影响;其他收益减少,信用减值损失大幅下降,资产减值损失增加。
中国海诚所属赛道发展趋势如何?
中国海诚所属赛道发展趋势需结合行业整体情况分析。报告显示公司资产扩张明显,可能受益于行业增长。但具体趋势需关注行业政策、市场需求及竞争格局变化。目前报告未披露新签订单情况,可能影响未来业绩表现。投资者需持续关注行业动态及公司业务进展。
中国海诚报告重点分析了哪些方向?
报告重点分析了公司财务状况变化,特别是资产、负债及费用的变动情况。资产扩张与税费缴纳变化反映了业务扩张与现金流管理。负债结构调整及所有者权益变化也值得关注。此外,报告提及控股股东变更及新签订单未披露,可能影响市场预期。投资者需关注这些关键信息。
当前中国海诚市场现状如何?
当前中国海诚市场现状需结合财务数据及行业背景判断。公司资产扩张但负债有所调整,财务费用转为净损失,显示经营压力。控股股东变更可能带来战略方向调整。新签订单情况未披露,市场需等待更多信息。整体来看,公司经营面临多方面挑战,需持续观察。
中国海诚研报有哪些风险提示?
中国海诚研报风险提示包括:业务扩张带来的财务压力,特别是资产增长与负债结构调整;汇率波动对财务费用的影响;控股股东变更可能带来的不确定性;新签订单情况未披露可能影响未来业绩。此外,报告未披露更多行业发展趋势信息,投资者需注意信息不对称风险。
你可能感兴趣
中国海诚:2026年一季度报告
财报2026-04-24
中国海诚:2020年第三季度报告
财报2020-10-26
中国海诚:2008年第三季度报告
财报2008-10-27
中国海诚:2019年第三季度报告全文
财报2019-10-30
中国海诚:2016年第三季度报告全文
财报2016-10-19
中国海诚:2015年第三季度报告全文
财报2015-10-20
中国海诚:2012年第三季度报告全文
财报2012-10-25
中国海诚:2010年第三季度报告全文
财报2010-10-22
中国海诚:2013年第三季度报告全文
财报2013-10-25
中国海诚:2011年第三季度报告全文
财报2011-10-21