猜你想问
浙农股份第三季度报告核心内容是什么?
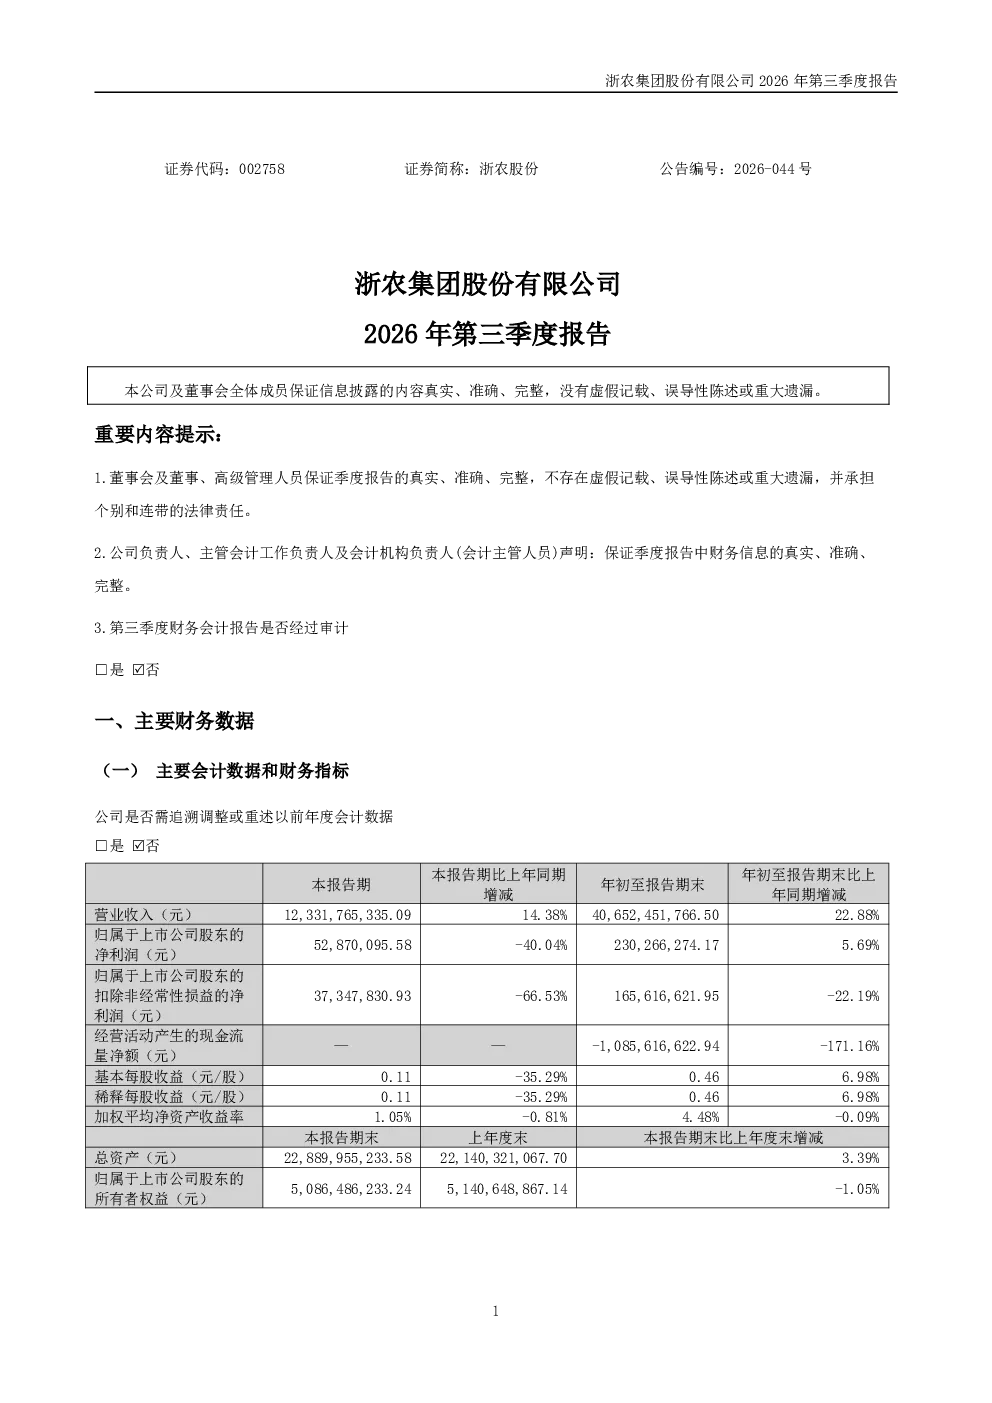
浙农股份2026年第三季度报告显示,公司营业收入增长幅度较大,归属于上市公司股东的净利润小幅增长。报告期内,公司农业综合服务销量与销售收入同比均实现增长,市场占有率进一步提高。汽车商贸服务方面,公司坚持聚焦高端品牌,总体经营质量保持行业领先。但经营活动产生的现金流量净额较上年同期大幅下降,主要原因是上半年农资商品价格上涨,现款结算的采购增加以及整体采购量同比增加。报告中的财务会计报告未经审计。
报告反映的农业综合服务赛道发展趋势如何?
报告显示,浙农股份在农业综合服务方面表现良好,销量与销售收入同比均实现增长,市场占有率进一步提高。这表明农业综合服务赛道在报告期内保持了积极的发展态势,浙农股份在该领域的竞争力得到增强。公司聚焦高端品牌和提升市场占有率,可能预示着行业未来将更加注重品牌建设和市场集中度的提升。不过,经营活动产生的现金流量净额的大幅下降也提示投资者关注行业成本控制和运营效率问题。
报告重点分析了哪些方面?
报告重点分析了浙农股份在农业综合服务和汽车商贸服务两大板块的经营情况。在农业综合服务方面,报告强调了销量与销售收入的同比增长,以及市场占有率的提升。在汽车商贸服务方面,报告指出公司坚持聚焦高端品牌,经营质量保持行业领先。此外,报告还披露了经营活动产生的现金流量净额的大幅下降,主要原因为农资价格上涨、现款结算采购增加以及整体采购量增加。这些分析为投资者提供了公司业务运营和财务状况的全面视角。
报告反映的市场现状如何?
报告显示,浙农股份在2026年第三季度实现了营业收入和净利润的增长,尤其在农业综合服务领域表现突出,销量和销售收入同比均增长,市场占有率提高。汽车商贸服务方面,公司高端品牌战略取得成效,经营质量保持行业领先。然而,经营活动产生的现金流量净额的大幅下降揭示了公司在成本控制和运营效率方面面临的挑战。总体来看,浙农股份在报告期内展现出一定的增长潜力,但也需关注现金流管理问题。
报告提示哪些风险?
报告提示的主要风险在于经营活动产生的现金流量净额较上年同期大幅下降。这一现象主要源于上半年农资商品价格上涨导致采购成本增加,现款结算的采购增加以及整体采购量同比增加。这些因素共同作用,使得公司的现金流状况承压。此外,报告未披露前10名股东及优先股股东持股情况,可能存在股权结构不透明风险。投资者在关注公司业绩增长的同时,应警惕现金流风险和股权结构风险。