猜你想问
建元信托2026年第三季度报告核心内容有哪些?
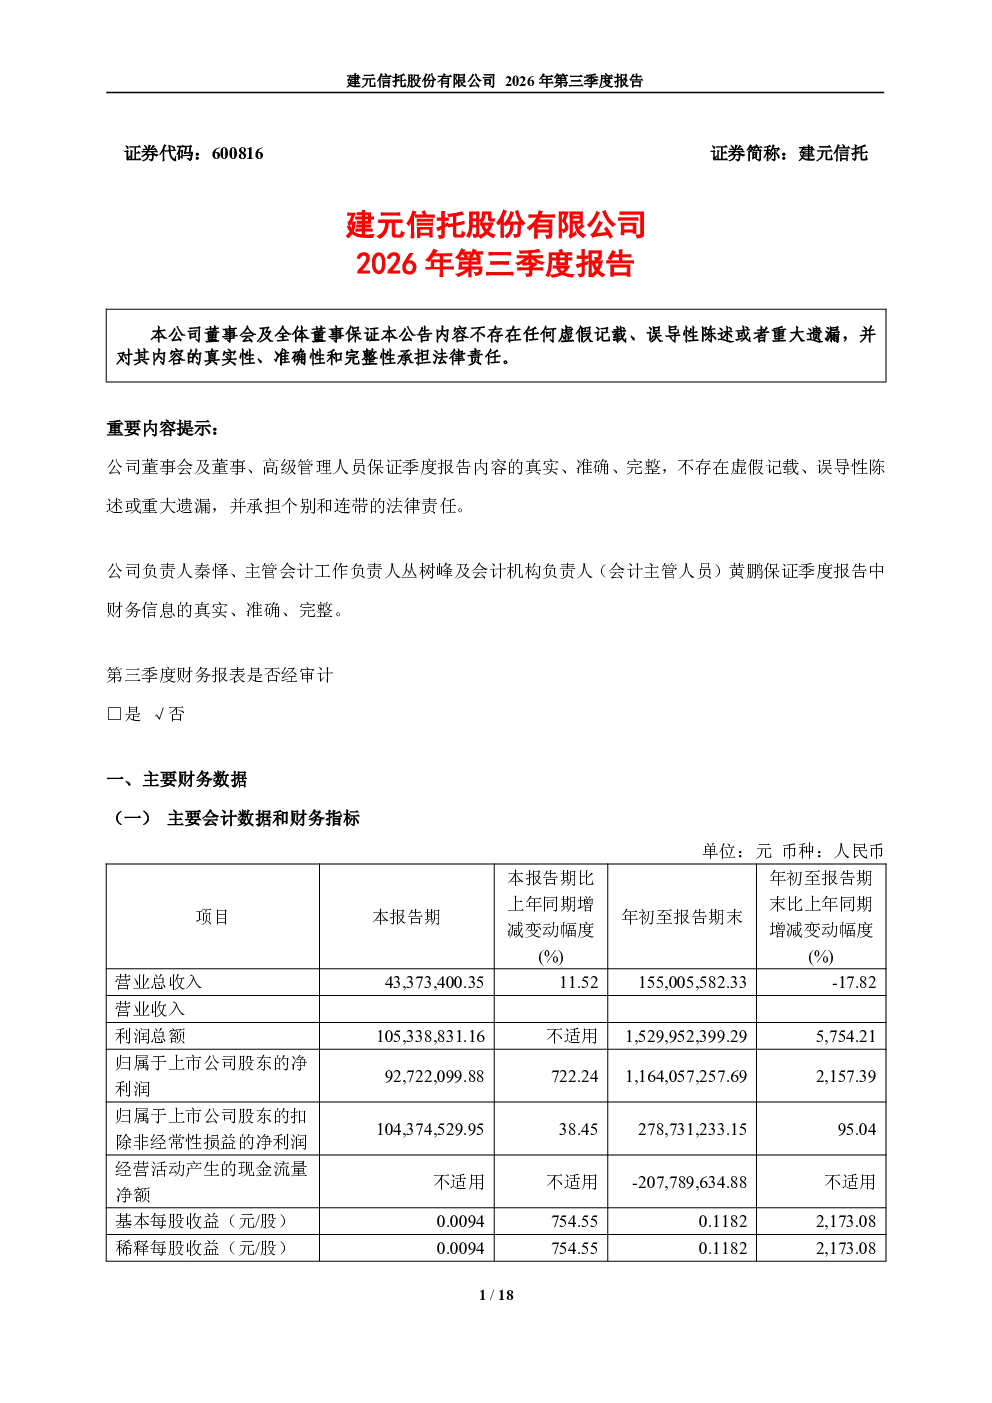
建元信托2026年第三季度报告显示,公司锚定“打造高质量发展的、特色创新的综合金融服务商”战略愿景,以服务信托为转型主阵地。报告期内,公司对参股上海农村商业银行股份有限公司的会计核算方法转换为长期股权投资并采用权益法核算,对净利润产生一次性账面影响约9.86亿元。固有业务方面,2026年1-9月实现利息收入4,750.83万元,投资收益44,493.44万元。信托业务方面,新增设立信托项目272个,对应新增信托规模2,073.81亿元,截至2026年9月末,受托管理信托规模达6,065.89亿元,其中风险处置服务信托规模1,365.95亿元,投资于标准化资产的资产管理信托规模1,546.23亿元。第三季度财务报表已审计。
建元信托所在信托行业发展趋势如何?
建元信托所在信托行业正经历转型与监管加强的阶段。行业普遍以服务信托为转型方向,严格落实“三分类”监管要求,推动差异化特色发展。风险处置服务信托规模持续增长,反映行业在化解风险、服务实体经济方面发挥重要作用。同时,投资于标准化资产的资产管理信托规模扩大,显示行业向规范化、标准化方向发展。建元信托坚定不移走差异化特色发展道路,符合行业整体趋势。
建元信托2026年第三季度报告重点分析了哪些方向?
建元信托2026年第三季度报告重点分析了公司战略转型进展、固有业务及信托业务表现。报告显示,公司以服务信托为转型主阵地,推动高质量发展与创新特色。固有业务方面,参股上海农村商业银行的会计核算变更对净利润产生一次性影响。信托业务方面,报告详细披露了新增信托项目、规模增长及业务结构,包括风险处置服务信托与资产管理信托的具体规模与占比,反映公司在信托业务领域的布局与成效。
建元信托2026年第三季度市场现状如何?
建元信托2026年第三季度市场现状显示,公司业务结构持续优化,信托业务规模稳步增长。报告期内,新增信托项目272个,规模达2,073.81亿元,受托管理信托总规模6,065.89亿元。风险处置服务信托与资产管理信托规模分别占比22.6%和25.5%,反映公司在风险管理与资产管理两端均有布局。公司战略转型方向明确,符合信托行业发展趋势。
建元信托2026年第三季度报告有哪些风险提示?
建元信托2026年第三季度报告需关注的主要风险包括:一是固有业务受宏观经济波动影响,参股上海农村商业银行的会计核算变更对净利润产生一次性影响约9.86亿元。二是信托业务面临监管政策变化风险,需严格落实“三分类”监管要求。三是信托业务规模扩张伴随信用风险,需关注新增信托项目的质量与风险控制。四是行业竞争加剧可能影响业务发展,需持续提升服务信托等特色业务竞争力。