猜你想问
这份报告主要讲了什么内容?
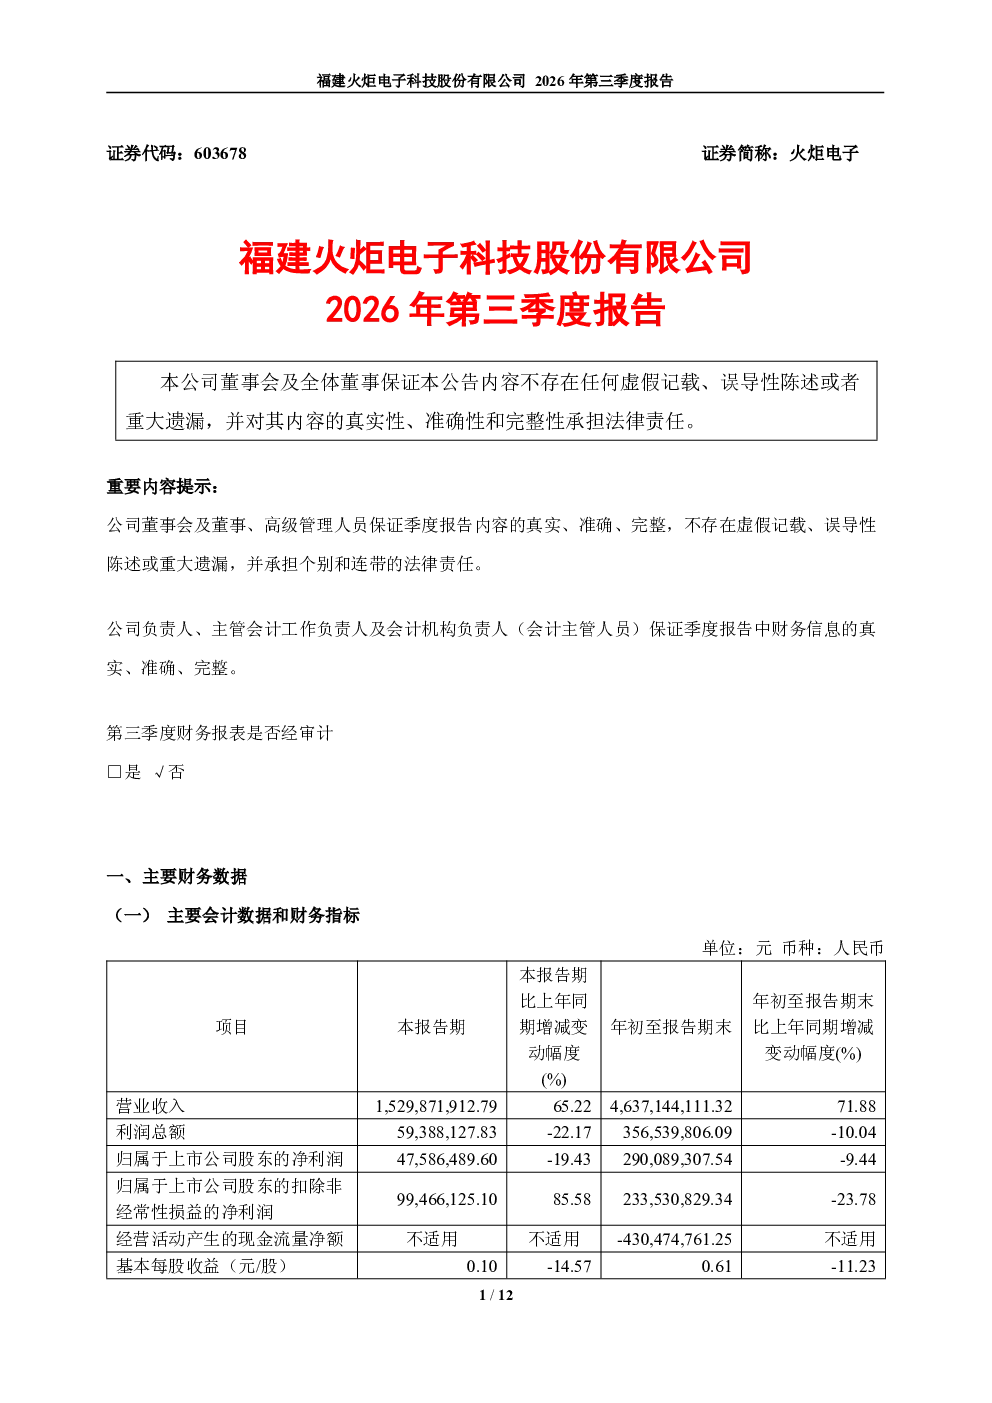
这份报告主要披露了火炬电子2026年第三季度的经营情况。报告指出未披露具体会计数据和财务指标,但提到非经常性损益项目已根据新会计准则进行解释。报告还涉及股东信息,但未披露股东总数和前十名股东持股情况,也未提及股东转融通业务。此外,报告强调了子公司股权变动和增资收购事项,包括全资子公司雷度国际转让Maxmega Electronics PTE LTD股权,导致其不再纳入合并报表范围;同时,公司及上海火炬集团增资子公司上海明启泓科科技有限责任公司,并收购厦门芯一代集成电路有限公司部分股权,这些变动均已完成工商变更手续。最后,报告未披露审计意见类型及财务报表具体内容,也未涉及新会计准则调整。
火炬电子所属赛道有哪些发展趋势?
火炬电子所属赛道的发展趋势主要体现在半导体和电子元器件领域的技术创新和产业整合。随着5G、人工智能、物联网等技术的快速发展,对高性能、小型化、低功耗的电子元器件需求持续增长,推动行业向高端化、智能化方向发展。同时,全球半导体产业链供应链重构加速,企业间合作与竞争关系更加复杂,并购重组成为常态。国内政策大力支持半导体产业发展,为本土企业提供了良好的发展机遇。火炬电子通过子公司股权变动和增资收购,积极布局产业链关键环节,有望在行业整合中获取更多竞争优势。
报告重点分析了哪些方向?
报告重点分析了火炬电子的子公司运营情况和股权结构调整。其中,雷度国际出售Maxmega Electronics PTE LTD股权,标志着公司业务重心调整,可能聚焦核心业务领域。对上海明启泓科科技有限责任公司和厦门芯一代集成电路有限公司的增资收购,则体现了公司在产业链上下游的布局策略。这些举措有助于优化资源配置,提升核心竞争力。此外,报告虽未披露具体财务数据,但强调非经常性损益项目适用新会计准则,提示投资者关注会计政策变化对业绩的影响。
当前火炬电子的市场现状如何?
当前火炬电子的市场现状表现为业务结构调整和产业链深度布局。公司通过出售部分子公司股权,减少了对非核心业务的依赖,更加聚焦于优势领域。同时,通过增资和收购,公司在半导体和电子元器件产业链的关键环节获得了更多控制权,有利于提升抗风险能力和盈利能力。然而,报告未披露具体财务数据,使得市场对其整体经营状况和盈利能力难以全面评估。此外,子公司股权变动和增资收购涉及较多资金,可能对公司短期现金流产生一定压力。
这份报告有哪些风险提示?
这份报告存在几项风险提示。首先,报告未披露具体财务数据和审计意见,投资者难以准确评估公司的财务状况和经营成果。其次,子公司股权变动可能导致公司合并报表范围缩小,影响业绩表现。再次,增资和收购活动涉及大量资金投入,若新业务发展不及预期,可能存在投资损失风险。此外,非经常性损益项目适用新会计准则,未来会计政策调整可能对业绩产生不确定性影响。最后,半导体行业竞争激烈,技术更新迅速,公司需持续投入研发以保持竞争优势,否则可能面临技术落后的风险。