猜你想问
广汇能源2026年第三季度报告核心内容有哪些?
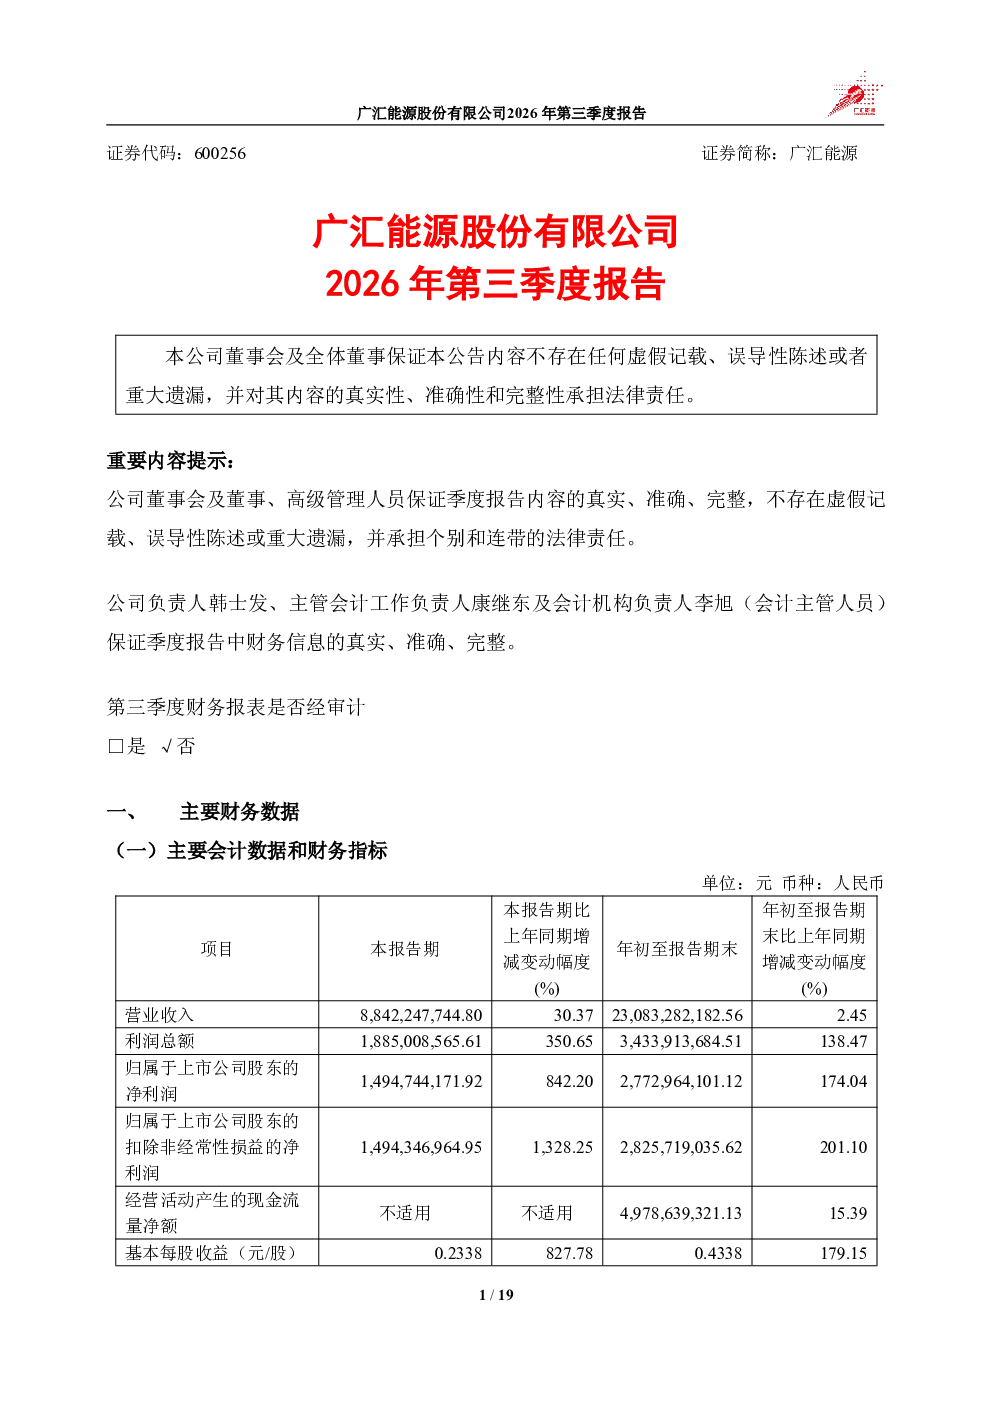
广汇能源2026年第三季度报告显示,公司前三季度实现营业收入23,083.28亿元,同比增长2.45%;归属于上市公司股东的净利润2,772.96亿元,同比增长174.04%。天然气板块受国际气价上涨影响,国内LNG价格显著上涨,自产气产量略有下降,贸易气业务逐步恢复。煤炭板块国内煤价稳步走强,煤炭销量同比增长,疆内销量增长显著。煤化工板块受成本影响,煤焦油、甲醇、乙二醇价格震荡上行,乙二醇产量大幅增长。项目建设方面,马朗煤矿建设推进顺利,哈萨克斯坦斋桑油气开发项目取得勘探进展,新能源公司B区气化炉投入运行,富油煤高值化利用升级改造项目一期稳步推进。
天然气行业发展趋势如何?
天然气行业受地缘冲突和供需紧张影响,国际气价大幅上行,国内LNG价格亦显著上涨。广汇能源天然气板块自产气产量略有下降,但贸易气业务逐步恢复,显示行业在挑战中寻求平衡。未来,随着全球能源结构转型和供应多元化发展,天然气价格波动可能持续,但长期需求仍将保持增长。企业需加强供应链管理和成本控制,提升抗风险能力。
广汇能源报告重点分析了哪些方向?
广汇能源报告重点分析了天然气、煤炭、煤化工三大板块的经营情况及项目建设进展。天然气板块关注国际气价波动和自产气恢复;煤炭板块聚焦国内煤价上涨和疆内销量增长;煤化工板块则关注成本影响和产量分化,特别是乙二醇产量大幅增长。此外,报告还披露了股东质押情况及公司围绕“凝心聚力、笃行实干、守正创新、绿色发展”主线,深化精细化管理,降本增效的举措,展现公司稳健经营和高质量发展方向。
当前市场对广汇能源的判断是什么?
当前市场对广汇能源的判断主要基于其财务表现和业务板块发展。公司前三季度净利润同比增长174.04%,显示盈利能力显著提升。天然气和煤炭板块受益于价格上涨,煤炭销量增长显著,煤化工板块产量分化但乙二醇增长突出,项目建设稳步推进,整体经营质量稳步提升。股东质押比例较高,需关注其潜在的资金压力。综合来看,市场对广汇能源的判断较为积极,但需持续关注行业价格波动和股东质押风险。
广汇能源报告有哪些风险提示?
广汇能源报告提示的主要风险包括:天然气和煤炭价格波动风险,受国际地缘政治和国内供需影响,价格波动可能影响公司盈利稳定性;煤化工板块成本风险,原油和煤炭价格上涨将传导至产品成本,需加强成本管控;项目建设风险,马朗煤矿、哈萨克斯坦斋桑油气开发等项目存在进度和成本不确定性;股东质押风险,广汇集团持有公司股份20.39%,累计质押77.27%,质押及冻结股份占其所持股份80.42%,可能影响公司控制权。此外,公司需持续关注安全生产和环保合规风险。