猜你想问
杭州银行2026年第三季度报告核心内容有哪些?
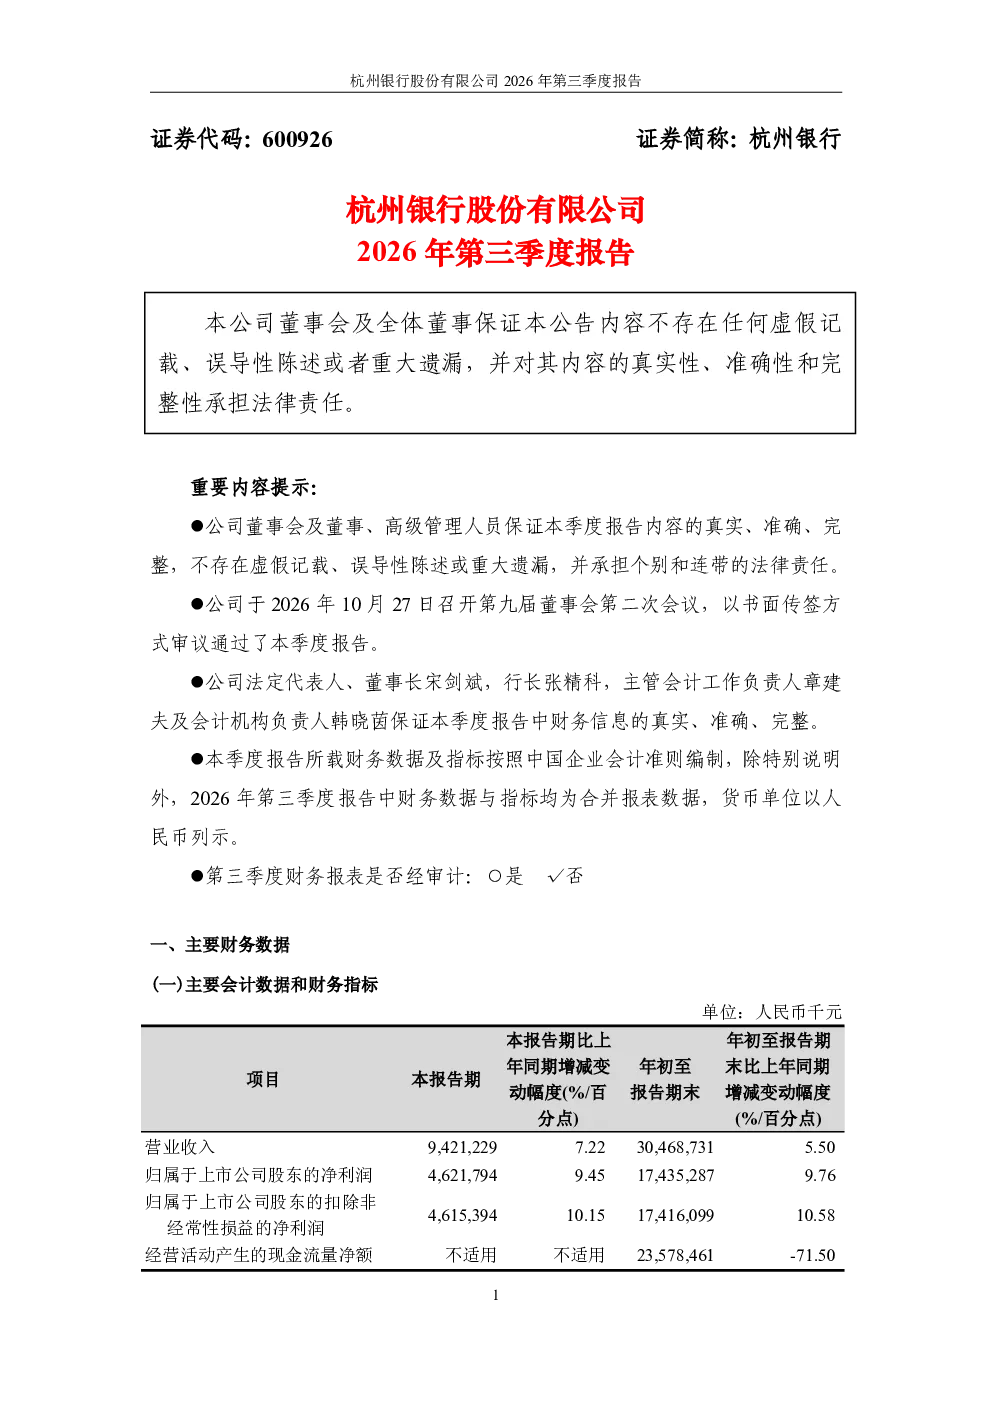
杭州银行2026年第三季度报告显示,公司战略规划“三三六六”开局良好,业务规模稳健增长。截至2026年9月末,公司资产总额25,303.95亿元,较上年末增长7.09%;贷款总额11,728.27亿元,增长9.42%;存款总额15,275.07亿元,增长6.03%。不良贷款率0.76%,与上年末持平;拨备覆盖率470.95%,风险抵补能力充足。前三季度实现营业收入304.69亿元,增长5.50%;净利润174.35亿元,增长9.76%。公司持续推进数智化、流量化、国际化转型,聚焦产业金融、科创生态等重点业务,经营效益稳中有进,资产质量保持稳定。
杭州银行所处赛道/行业发展趋势如何?
杭州银行所处银行业赛道正经历数字化转型和金融科技融合的深刻变革。随着数字经济的蓬勃发展,银行需加速推进数智化转型以提升服务效率和客户体验。杭州银行积极布局产业金融和科创生态,顺应了实体经济发展需求,有助于在竞争中占据有利地位。同时,国际化战略的推进也为其拓展更广阔的市场空间提供了可能。银行业整体面临利率市场化、监管趋严等挑战,但数字化转型带来的机遇不容忽视。
杭州银行2026年第三季度报告重点分析了哪些方向?
杭州银行2026年第三季度报告重点分析了业务规模稳健增长、资产质量保持稳定、经营效益稳中有进等方面。报告显示,公司战略规划“三三六六”开局良好,资产总额、贷款总额、存款总额均实现同比增长,不良贷款率与拨备覆盖率表现稳健,风险抵补能力充足。此外,报告还强调了公司在数智化、流量化、国际化转型方面的进展,以及聚焦产业金融、科创生态等重点业务的战略布局。
当前杭州银行所处市场现状如何?
当前杭州银行所处市场环境复杂多变,银行业竞争激烈,监管政策持续收紧。杭州银行通过推进数智化转型和聚焦重点业务领域,展现出较强的市场适应能力。报告期内,公司业务规模和盈利能力均实现稳健增长,不良贷款率保持稳定,风险控制能力较强。但同时也需关注宏观经济波动、利率市场化改革等外部因素对银行业的影响。杭州银行在区域市场和特定业务领域的竞争优势有助于其应对市场挑战。
杭州银行2026年第三季度报告有哪些风险提示?
杭州银行2026年第三季度报告提示,银行业面临的主要风险包括宏观经济波动风险、利率市场化风险、信用风险和流动性风险。宏观经济下行可能影响贷款质量和盈利能力,利率市场化改革将压缩息差空间,信用风险需持续关注,流动性风险需加强管理。此外,数字化转型和国际化战略也伴随技术风险和合规风险。报告强调需加强风险管理能力建设,以应对潜在的市场风险和经营风险。