猜你想问
华锋股份第三季度报告核心内容有哪些?
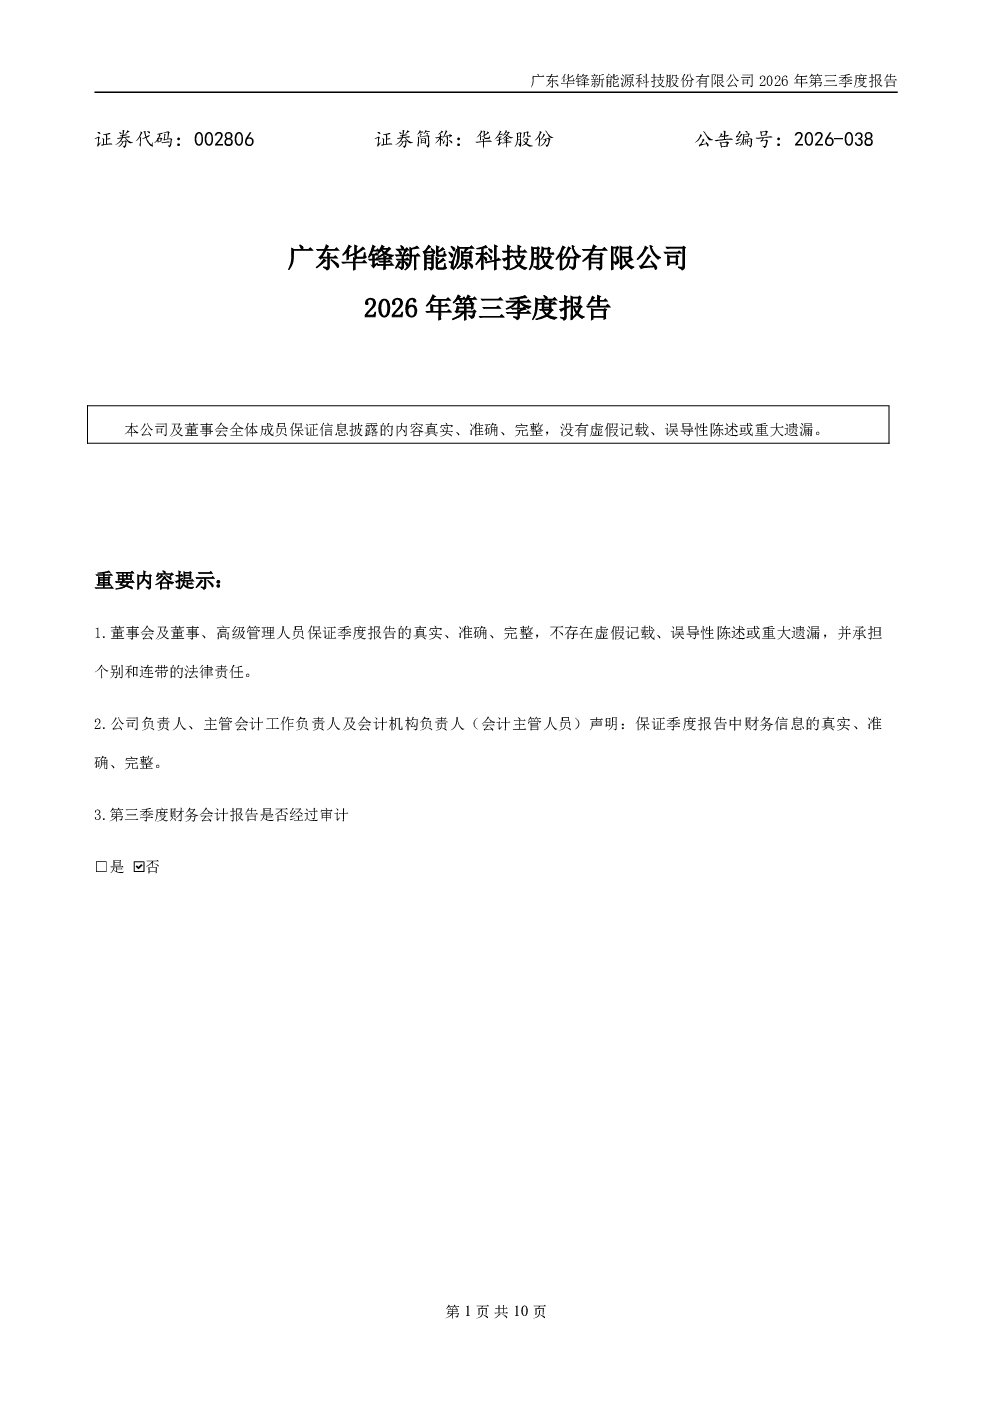
华锋股份第三季度财务会计报告未经审计,不存在非经常性损益项目。报告显示公司财务数据需以审计后为准,且未披露股东总数及前十名股东持股情况。此外,公司计划投资5,870万元扩建肇庆市高要区华锋电子铝箔有限公司生产线,以缓解产能瓶颈。同时,公司完成会计师事务所变更,由容诚所变更为致同所,聘期一年。
华锋股份所在赛道发展趋势如何?
华锋股份所处电子铝箔行业,随着5G、新能源汽车等领域的快速发展,对高性能铝箔的需求持续增长。行业竞争激烈,技术迭代快,企业需持续加大研发投入以保持竞争优势。华锋股份的扩建项目正是为满足市场需求,提升产能和产品竞争力。但行业整体利润率受原材料价格波动影响较大,需关注成本控制。
华锋股份这份研报重点分析了哪些方向?
本报告重点分析了华锋股份的财务状况、产能扩张计划及管理层变动。财务方面,报告强调数据未经审计,但确认无非经常性损益项目。产能扩张方面,公司投资扩建生产线以缓解瓶颈,显示其积极的市场拓展策略。管理层变动方面,更换会计师事务所可能影响审计效率和独立性,需持续关注。
当前华锋股份的市场现状如何?
华锋股份目前面临产能瓶颈压力,通过扩建项目寻求缓解。行业整体处于快速发展阶段,但竞争加剧,技术更新迅速。公司财务数据未经审计,透明度有待提升。股东信息不披露,市场参与度受限。同时,公司积极调整战略以适应市场变化,但需关注行业周期性波动及原材料价格风险。
华锋股份研报有哪些风险提示?
华锋股份研报提示的主要风险包括:财务数据未经审计,可能存在不确定性;产能扩张投资大,回报周期长,存在投资风险;行业竞争激烈,技术迭代快,可能面临技术落后风险;原材料价格波动可能导致成本上升,影响盈利能力;股东信息不透明,可能影响公司治理水平。
你可能感兴趣
华锋股份:2026年一季度报告
财报2026-04-29
华锋股份:2018年第三季度报告全文
财报2018-10-24
华锋股份:2021年第三季度报告
财报2021-10-30
华锋股份:2020年第三季度报告全文
财报2020-10-29
华锋股份:2019年第三季度报告全文
财报2019-10-29
华锋股份:2016年第三季度报告全文
财报2016-10-21
华锋股份:2017年第三季度报告全文
财报2017-10-24
华锋股份:2020年第三季度报告
财报2020-10-29
锋龙股份:2026年第三季度报告
财报2026-10-27
华翔股份:2026年第三季度报告
财报2026-10-24