猜你想问
这份研报的主要内容是什么?
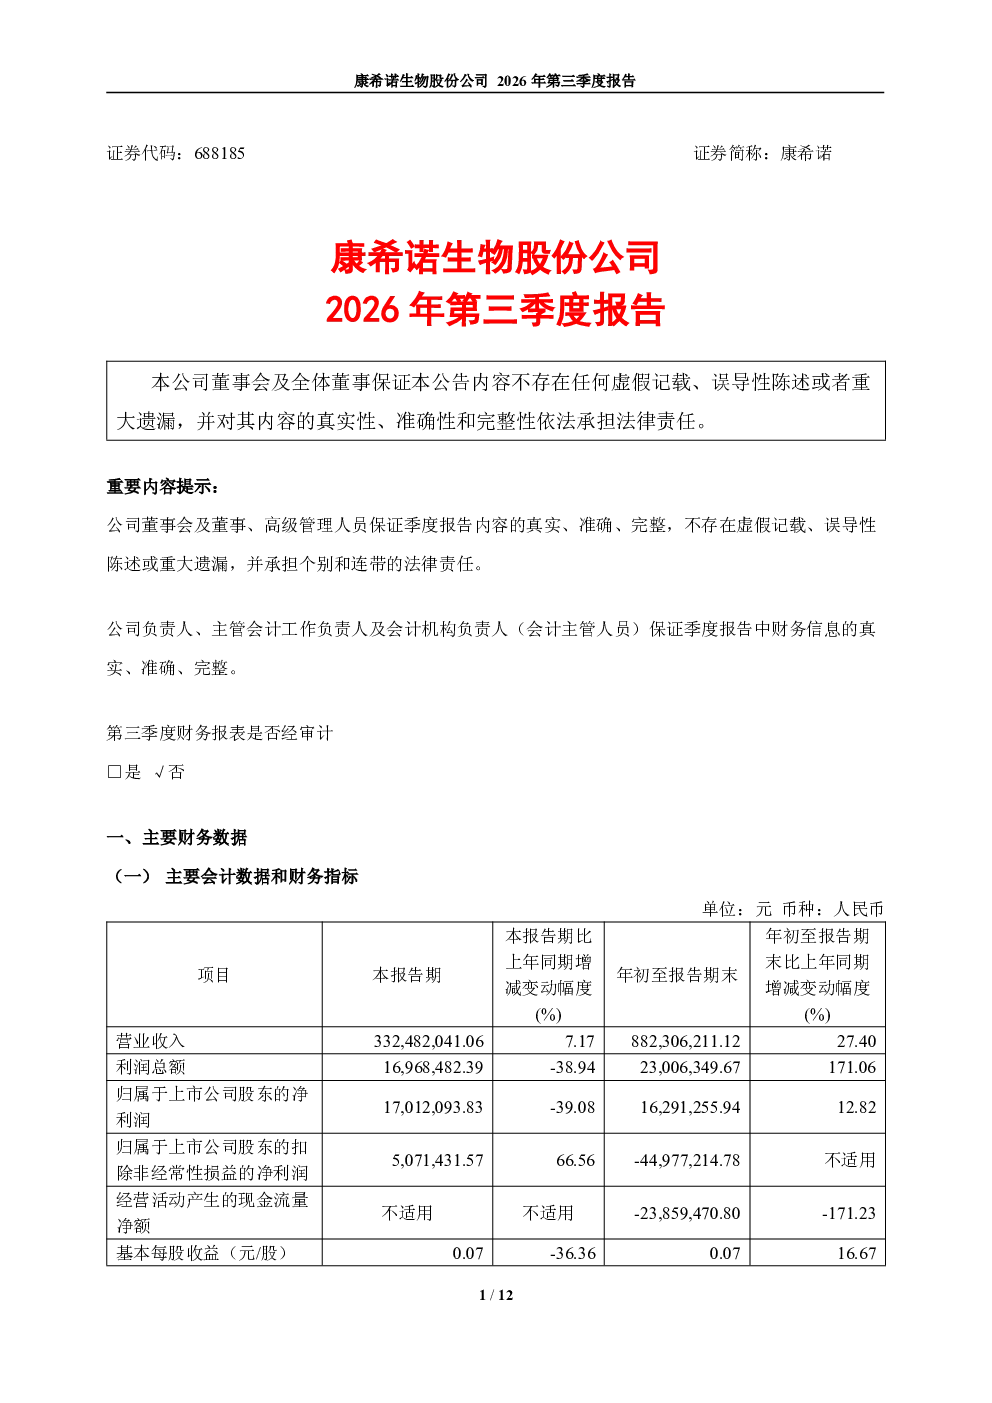
这份研报主要提及财务报表未经审计,未披露具体会计数据和财务指标,也未披露非经常性损益项目及金额。报告指出主要会计数据和财务指标变动情况未披露,股东信息也未披露。此外,报告提醒自2026年1月1日起,疫苗产品增值税税率从3%调整为13%,这对报告期内财务及业务状况产生一定影响。同时,报告还提到2026年起首次执行新会计准则,涉及调整首次执行当年年初的财务报表。
疫苗行业发展趋势如何?
疫苗行业发展趋势受政策影响较大。例如,财政部与国家税务总局发布的公告(财政部税务总局公告2026年第10号)规定,自2026年1月1日起,疫苗产品增值税税率从3%调整为13%,并抵扣相关进项税额。这一政策调整对疫苗企业的财务状况产生直接影響,可能增加企业成本压力或影响盈利能力。同时,新会计准则的执行也可能对企业的财务报表产生影响,需要关注其对行业整体的影响。
研报重点分析了哪些方面?
研报重点分析了财务报表未经审计的情况,以及未披露的具体会计数据和财务指标。报告还提到了疫苗产品增值税税率调整对财务状况的影响,以及新会计准则执行对财务报表的调整。此外,报告提醒投资者注意财政部与国家税务总局发布的公告,该公告规定自2026年1月1日起,疫苗产品增值税税率从3%调整为13%,并抵扣相关进项税额,这对报告期内财务及业务状况产生一定影响。
当前疫苗市场现状如何?
当前疫苗市场面临政策调整带来的挑战。例如,财政部与国家税务总局发布的公告(财政部税务总局公告2026年第10号)规定,自2026年1月1日起,疫苗产品增值税税率从3%调整为13%,并抵扣相关进项税额。这一政策调整可能增加疫苗企业的成本压力或影响盈利能力。此外,新会计准则的执行也可能对企业的财务报表产生影响,需要关注其对市场整体的影响。这些政策调整对疫苗企业的经营策略和市场竞争力可能产生重要影响。
研报有哪些风险提示?
研报提醒投资者注意财政部与国家税务总局发布的公告(财政部税务总局公告2026年第10号),该公告规定自2026年1月1日起,疫苗产品增值税税率从3%调整为13%,并抵扣相关进项税额,这对报告期内财务及业务状况产生一定影响。此外,报告还提到新会计准则的执行,涉及调整首次执行当年年初的财务报表,这可能对企业的财务状况产生影响。投资者需要关注这些政策调整对疫苗企业的经营策略和市场竞争力可能产生的重要影响。