猜你想问
瑞晨环保2026年第三季度报告主要披露了哪些内容?
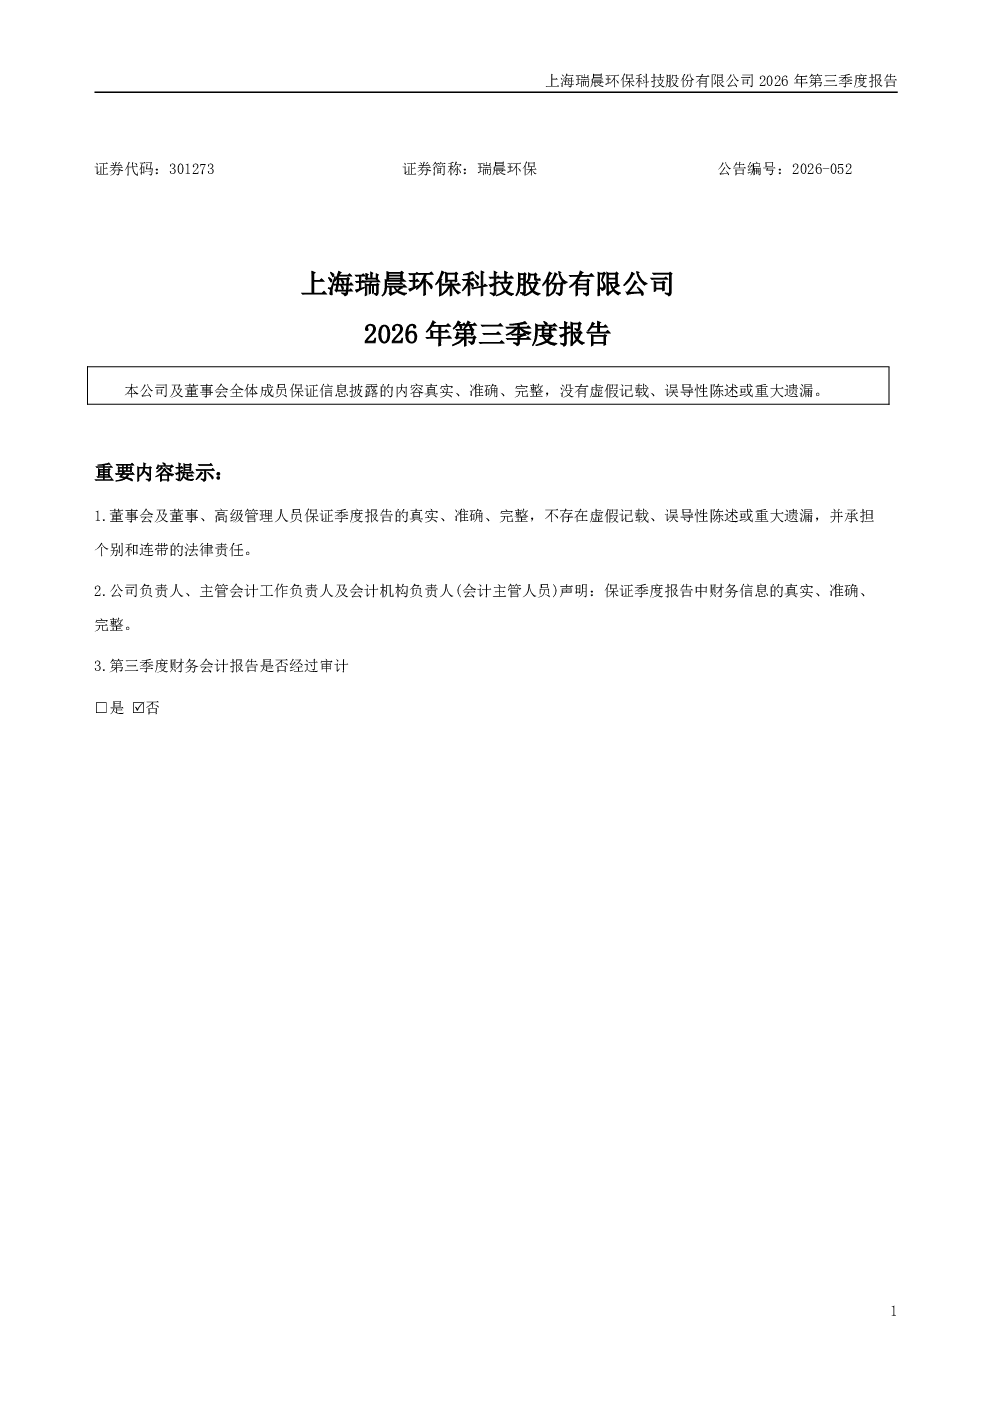
瑞晨环保2026年第三季度报告主要披露了未经审计的财务会计报告。报告确认了公司及董事会成员对信息披露的真实、准确、完整性的保证,并承担相应法律责任。报告中未涉及需追溯调整或重述以前年度会计数据的情况,非经常性损益项目适用但未界定为经常性损益。主要会计数据和财务指标发生变动的情况及原因未在报告中详细说明。此外,报告未披露普通股股东总数及前十名股东持股情况,无优先股股东,限售股份变动情况也未体现。报告中提供了合并资产负债表和合并现金流量表,但未披露具体数据,并明确指出第三季度财务会计报告未经审计。
环保行业2026年发展趋势如何?
环保行业2026年发展趋势需结合宏观经济政策、环保法规更新及市场需求变化综合判断。当前环保政策持续加码,推动行业规范化发展,特别是在水处理、固废处理等领域。技术进步如智能化、资源化利用技术逐步成熟,提升行业效率。市场竞争格局方面,头部企业凭借技术优势扩大市场份额,但细分领域仍存在差异化竞争。下游需求方面,工业生产、城市建设的环保合规要求提高,带动相关服务需求增长。整体看,环保行业受益于政策红利和市场需求,但需关注成本控制和运营效率问题。
瑞晨环保这份报告的重点分析方向是什么?
瑞晨环保这份报告的重点分析方向集中在财务数据披露与合规性确认上。报告强调财务会计报告未经审计,但确保了信息披露的真实性、准确性、完整性。核心内容围绕主要会计数据和财务指标变动情况,尽管未详细说明原因,但体现了公司对财务透明度的基本要求。此外,报告对非经常性损益项目的处理、股东信息的披露程度(如未披露股东总数及前十名持股情况)也反映了信息披露的规范性。特别值得注意的是,报告明确指出未涉及需追溯调整的会计数据,以及未体现限售股份变动情况,这些细节揭示了公司在特定信息披露方面的侧重点。
当前环保行业市场现状如何?
当前环保行业市场现状呈现政策驱动与市场需求双轮驱动特征。一方面,国家环保政策持续收紧,推动企业环保合规投入增加,如污水、废气处理项目需求稳定增长。另一方面,市场对资源循环利用、生态修复等领域的关注度提升,带动相关服务和技术创新。市场竞争方面,行业集中度逐步提高,大型环保企业通过并购扩张,但细分领域仍存在大量中小型企业。技术层面,智能化、信息化技术逐步应用于环保项目,提升运营效率和管理水平。然而,环保项目投资回报周期较长、资金需求量大仍是行业普遍面临的挑战。
瑞晨环保这份报告存在哪些风险提示?
瑞晨环保这份报告的风险提示主要体现在信息披露不完整和财务数据未经审计两方面。首先,报告未披露主要会计数据和财务指标变动的原因,也未详细说明非经常性损益的具体构成,这可能导致投资者难以全面评估公司经营状况和盈利质量。其次,报告明确指出财务会计报告未经审计,这意味着报告数据未经独立第三方验证,存在一定的不确定性。此外,报告未披露股东信息,包括股东总数及前十名股东持股情况,增加了信息不对称风险。最后,限售股份变动情况未体现,可能影响未来股权结构稳定性。这些因素均需投资者关注。