猜你想问
这份研报主要分析了什么内容?
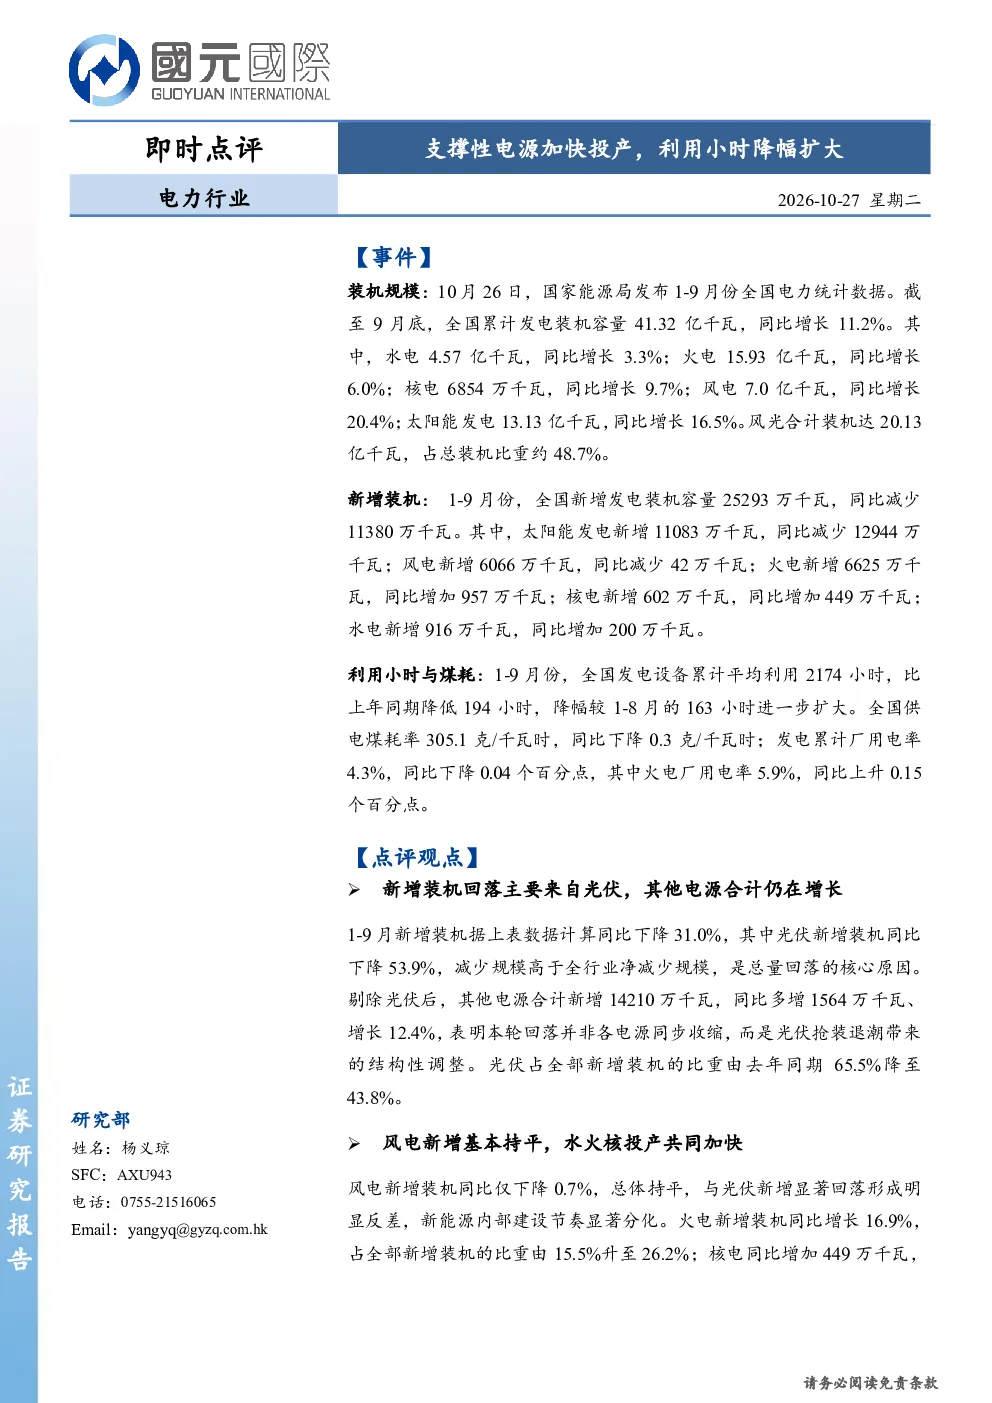
这份研报主要分析了电力行业的最新动态,重点关注了支撑性电源的加快投产情况以及发电设备利用小时数的降幅扩大趋势。报告详细统计了截至9月底全国累计发电装机容量、1-9月新增装机数据,并对比了光伏、火电、核电、水电的新增装机变化。同时,报告还探讨了全国发电设备累计平均利用小时数的变化、供电煤耗率和厂用电率的情况,以及电源结构的变化趋势。此外,研报还分析了短期供需压力与长期再平衡的问题,以及火电转型与新能源修复的动态。
电力行业未来的发展趋势是什么?
电力行业未来的发展趋势主要体现在供需再平衡和能源结构优化上。短期内,由于光伏抢装退潮,供需宽松导致火电利用小时承压。但从长期来看,随着2027年光伏、风电新增装机回落的预期,供给压力将得到缓解。同时,用电需求结构也在逐步切换,这将有助于行业供需的逐步再平衡。此外,火电在政策支持下,其容量与调节价值将得到提升,而新能源方面,消纳压力的缓解和电价预期的企稳也将促进其健康发展。
研报重点分析了哪些方向?
研报重点分析了电力行业的装机规模与新增装机情况、利用小时与煤耗变化、电源结构变化等关键数据。具体包括全国累计发电装机容量、新增装机数据、发电设备平均利用小时数、供电煤耗率和厂用电率等指标。此外,研报还重点分析了支撑性电源的加快投产对行业的影响,以及火电、核电、水电等不同电源类型的新增占比变化。最后,研报还探讨了火电转型与新能源修复的趋势。
当前电力市场的现状如何判断?
当前电力市场的现状表现为供需宽松导致火电利用小时承压,但行业整体仍处于转型和再平衡的过程中。从装机规模来看,全国累计发电装机容量持续增长,但光伏新增装机同比下降,火电、核电、水电新增装机分别有所增长。利用小时数的下降反映了供需关系的变化,而煤耗率和厂用电率的稳定则表明行业运行效率仍保持一定水平。总体来看,电力市场正处于结构调整和优化阶段,短期内压力较大,但长期发展前景仍值得期待。
研报提到了哪些风险提示?
研报提到了几个主要的风险提示。首先,煤价上涨可能会侵蚀火电的盈利能力,这是火电行业面临的一个长期挑战。其次,新能源的消纳改善和电价政策的落地也存在不确定性,如果这些方面进展不及预期,可能会对新能源行业的发展产生影响。此外,虽然火电新增装机有所增长,但其转型和适应新能源发展的过程仍需关注。总体而言,电力行业的风险主要集中在成本控制、政策支持和市场消纳等方面。